Faiz oranlarındaki artış, yatırım bankacılarının değerleme tablolarında hesaplamaları alt üst ediyor. Teorik olarak, sermaye maliyeti yükseldiğinde bir şirketin iskonto edilmiş nakit akışına dayalı değeri düşer. Ancak hisse senedi piyasaları bu teorik beklentinin tersine bir görünüm sergiliyor. Ekonomistler ve finans analistleri, bu uyuşmazlığın nedenlerini ve olası sonuçlarını tartışıyor.
Faiz Oranları ve Değerleme İlişkisi
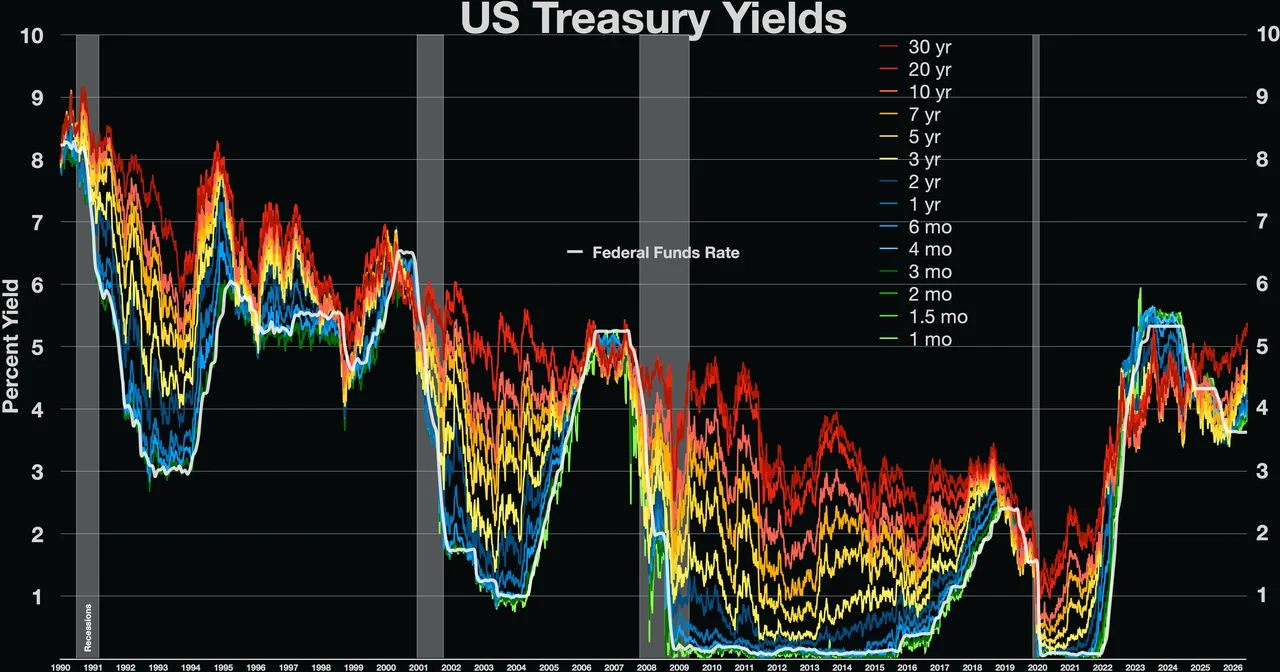
Geleneksel finans teorisine göre, risksiz faiz oranlarındaki artış, gelecekteki nakit akışlarının bugünkü değerini düşürür. Yatırım bankacıları, şirket değerlemesi yaparken genellikle ağırlıklı ortalama sermaye maliyetini (WACC) kullanır. WACC, borç ve öz sermaye maliyetlerinin ağırlıklı ortalamasıdır ve faiz oranları yükseldiğinde bu oran artar. Dolayısıyla, aynı nakit akışına sahip bir şirketin bugünkü değeri düşer. Bu durum, birleşme ve satın alma (M&A) anlaşmalarında, halka arzlarda (IPO) ve özel sermaye yatırımlarında fiyatlamayı doğrudan etkiler. Bankacılar, artan faiz ortamında daha düşük çarpanlar kullanmak zorunda kalabilir. Ancak, piyasa fiyatlamaları her zaman bu teoriyi takip etmez.
Hisse Senedi Piyasalarındaki Ayrışma
Son dönemde, özellikle ABD ve Avrupa piyasalarında, faiz oranları yükselmesine rağmen hisse senedi fiyatları rekor seviyelere ulaştı. Bunun birkaç nedeni var. Öncelikle, faiz artışları genellikle ekonomik büyümenin güçlü olduğu dönemlerde gerçekleşir. Yatırımcılar, daha yüksek faiz oranlarını, daha güçlü bir ekonomik aktivite ve dolayısıyla daha yüksek kazanç beklentisiyle ilişkilendirir. İkincisi, piasalar enflasyonun kontrol altına alınacağına ve merkez bankalarının faiz indirimlerine başlayacağına dair bir beklenti içinde olabilir. Üçüncü olarak, teknoloji ve büyüme hisseleri, yapay zeka gibi yeniliklerin etkisiyle gelecekteki nakit akışlarında büyük bir artış vaat ediyor; bu da yüksek faiz ortamında bile değerlemeleri yukarı çekiyor. Ayrıca, şirketlerin borçlanma maliyetleri artsa da, güçlü bilançolar ve nakit rezervleri bu etkiyi hafifletebiliyor.
Yatırım bankacıları için bu durum, değerleme modellerinin yeniden gözden geçirilmesi anlamına geliyor. Geleneksel modeller, faiz oranlarına aşırı duyarlı olabilir ve piyasa gerçeklerini yansıtmakta yetersiz kalabilir. Bazı analistler, piyasa çarpanlarının (F/K, FD/FAVÖK gibi) tarihsel ortalamaların üzerinde seyretmesini, yatırımcıların risk iştahının ve likidite bolluğunun bir sonucu olarak görüyor. Ancak, merkez bankalarının sıkılaştırıcı politikaları devam ederse, bu destekler azalabilir ve hisse senedi fiyatları teorik değerlere yakınsayabilir. Bu belirsizlik, yatırım bankacılarının işini zorlaştırıyor: Bir yandan düşük değerleme çarpanları kullanarak temkinli olmak istiyorlar, diğer yandan piyasa fiyatlamalarına ayak uydurmak zorunda kalıyorlar.
Küresel Ekonomik Yansımalar
Bu uyuşmazlık, sadece yatırım bankacılarını değil, aynı zamanda şirket yöneticilerini, özel sermaye fonlarını ve girişim sermayesi yatırımcılarını da etkiliyor. Faiz oranlarının yüksek olduğu bir ortamda, borçlanarak büyüme stratejisi izleyen şirketler daha yüksek finansman maliyetleriyle karşılaşır. Bu da yatırım kararlarını ve sermaye tahsisini etkiler. Özellikle, yüksek kaldıraçlı işlemler (LBO'lar) ve altyapı projeleri, artan faiz nedeniyle daha az çekici hale gelebilir. Öte yandan, nakit zengini şirketler için bu ortam, satın almalar için fırsatlar yaratabilir. Küresel olarak, sermaye maliyetindeki artış, sınır ötesi yatırımları ve birleşme ve satın alma hacmini düşürebilir. Ancak, hisse senedi piyasalarının güçlü kalması, bu etkinin sınırlı kalabileceğini gösteriyor. Uluslararası Para Fonu (IMF) ve Dünya Bankası gibi kurumlar, faiz oranlarının uzun süre yüksek kalmasının gelişmekte olan ülkelerden sermaye çıkışına neden olabileceği uyarısında bulunuyor. Bu da küresel ekonomik büyümeyi olumsuz etkileyebilir.
Türkiye Açısından Değerlendirme
Küresel faiz artışları ve değerleme uyuşmazlığı, Türkiye gibi yükselen piyasalar için önemli sonuçlar doğuruyor. Türkiye Cumhuriyet Merkez Bankası (TCMB), enflasyonla mücadele kapsamında politika faizini yüksek tutuyor. Bu durum, yabancı yatırımcıların Türkiye'ye yönelik risk algısını ve sermaye akışlarını etkiliyor. Faiz oranlarının yüksek seyretmesi, Türk şirketlerinin borçlanma maliyetlerini artırarak yatırım kararlarını olumsuz etkileyebilir. Aynı zamanda, küresel piyasalardaki değerleme uyuşmazlığı, Türkiye'deki şirket değerlemeleri ve halka arzlar için de belirsizlik yaratıyor. Yatırım bankacıları, Türkiye'deki işlemlerde hem küresel trendleri hem de yerel dinamikleri dikkate almak zorunda. Önümüzdeki dönemde, TCMB'nin faiz politikası ve küresel merkez bankalarının adımları, Türkiye'nin ekonomik görünümünü belirleyecek.