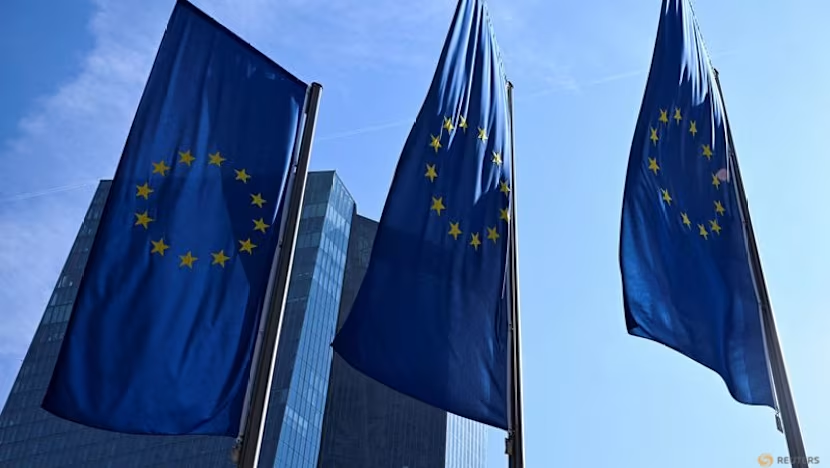
Avrupa Merkez Bankası (ECB) ve Avrupa Birliği üyesi ülkelerin merkez bankaları, stablecoin ihraççılarının rezerv olarak tuttuğu mevduatların geleneksel banka mevduatı gibi değerlendirilmemesi gerektiğini önerdi. Bu öneri, kripto varlık düzenlemeleri kapsamında hazırlanan MiCA (Markets in Crypto-Assets) çerçevesinde stablecoin'lerin bankacılık sistemine entegrasyonu konusunda önemli bir tartışmayı başlattı. ECB'nin görüşü, stablecoin rezervlerinin banka mevduatı olarak sınıflandırılması halinde ortaya çıkabilecek likidite riskleri ve para politikası aktarım mekanizmasına dair endişeleri yansıtıyor.
Stablecoin Rezervleri ve Bankacılık Düzenlemeleri
Stablecoin'ler, genellikle ABD doları veya euro gibi itibari para birimlerine sabitlenmiş kripto varlıklardır ve rezervlerinde nakit, devlet tahvili veya banka mevduatı tutarlar. MiCA düzenlemesi, stablecoin ihraççılarının rezervlerinin güvenli ve likit olmasını şart koşuyor. Ancak ECB ve ulusal merkez bankaları, bu rezervlerin banka mevduatı olarak kabul edilmesinin, mevduat sigortası kapsamına girmesi ve bankaların bilançolarında şişmeye yol açması gibi riskleri beraberinde getirebileceğini savunuyor. Ayrıca, stablecoin'lerin banka mevduatına erişiminin, geleneksel bankacılık sistemindeki mevduat tabanını daraltabileceği ve para politikası aktarımını zayıflatabileceği belirtiliyor.
Önerinin detayları henüz netleşmemiş olsa da, ECB'nin görüşü, stablecoin ihraççılarının banka mevduatı yerine yalnızca merkez bankası parası veya devlet tahvili gibi varlıkları rezerv olarak tutması gerektiği yönünde. Bu yaklaşım, stablecoin'lerin bankacılık sisteminden ayrıştırılmasını ve gölge bankacılık risklerinin azaltılmasını amaçlıyor.
Küresel Piyasalara ve Düzenlemelere Etkisi
ECB'nin bu önerisi, küresel stablecoin piyasasında önemli bir düzenleyici adım olarak değerlendiriliyor. ABD'de de benzer tartışmalar sürüyor; ABD Merkez Bankası (Fed) ve Menkul Kıymetler ve Borsa Komisyonu (SEC), stablecoin'lerin banka mevduatı olarak sınıflandırılması konusunda temkinli. Uluslararası Ödemeler Bankası (BIS) da stablecoin'lerin finansal istikrar üzerindeki potansiyel risklerine dikkat çekiyor. ECB'nin önerisi, diğer ülkelerin düzenleyicileri için de referans oluşturabilir ve küresel stablecoin düzenlemelerinde bir standart belirleme yolunda ilk adım olabilir.
Piyasa etkisi açısından, stablecoin ihraççılarının banka mevduatına erişiminin kısıtlanması, bu şirketlerin likidite yönetimini zorlaştırabilir ve rezerv maliyetlerini artırabilir. Özellikle Tether (USDT) ve USD Coin (USDC) gibi büyük stablecoin'ler, rezervlerinin önemli bir kısmını banka mevduatında tutuyor. Bu durum, stablecoin'lerin faiz geliri elde etme kabiliyetini sınırlayabilir ve kullanıcılar için getiri oranlarını düşürebilir. Ancak aynı zamanda, bankacılık sisteminden kaynaklanan risklerin azalması, stablecoin'lerin daha güvenli hale gelmesine katkı sağlayabilir.
Türkiye Açısından Değerlendirme
Türkiye, stablecoin kullanımının yaygın olduğu ülkeler arasında yer alıyor; özellikle yüksek enflasyon ve TL'deki değer kaybı nedeniyle vatandaşlar değer saklama aracı olarak stablecoin'lere yöneliyor. ECB'nin bu önerisi, Türkiye'deki kripto varlık düzenlemeleri için de bir model oluşturabilir. Türkiye'de kripto varlıkların bankacılık sistemiyle entegrasyonu henüz erken aşamada; ancak olası bir düzenleme, stablecoin rezervlerinin banka mevduatı olarak kabul edilmemesi yönünde şekillenebilir. Bu, Türk bankacılık sisteminin korunması ve para politikası bağımsızlığının güçlendirilmesi açısından olumlu olabilir. Öte yandan, stablecoin'lere erişimin kısıtlanması, yurt dışı borsalara olan ilgiyi artırabilir ve denetim dışı alanları genişletebilir. Türkiye'nin, AB düzenlemelerini yakından takip ederek kendi kripto varlık çerçevesini oluşturması kritik önem taşıyor.