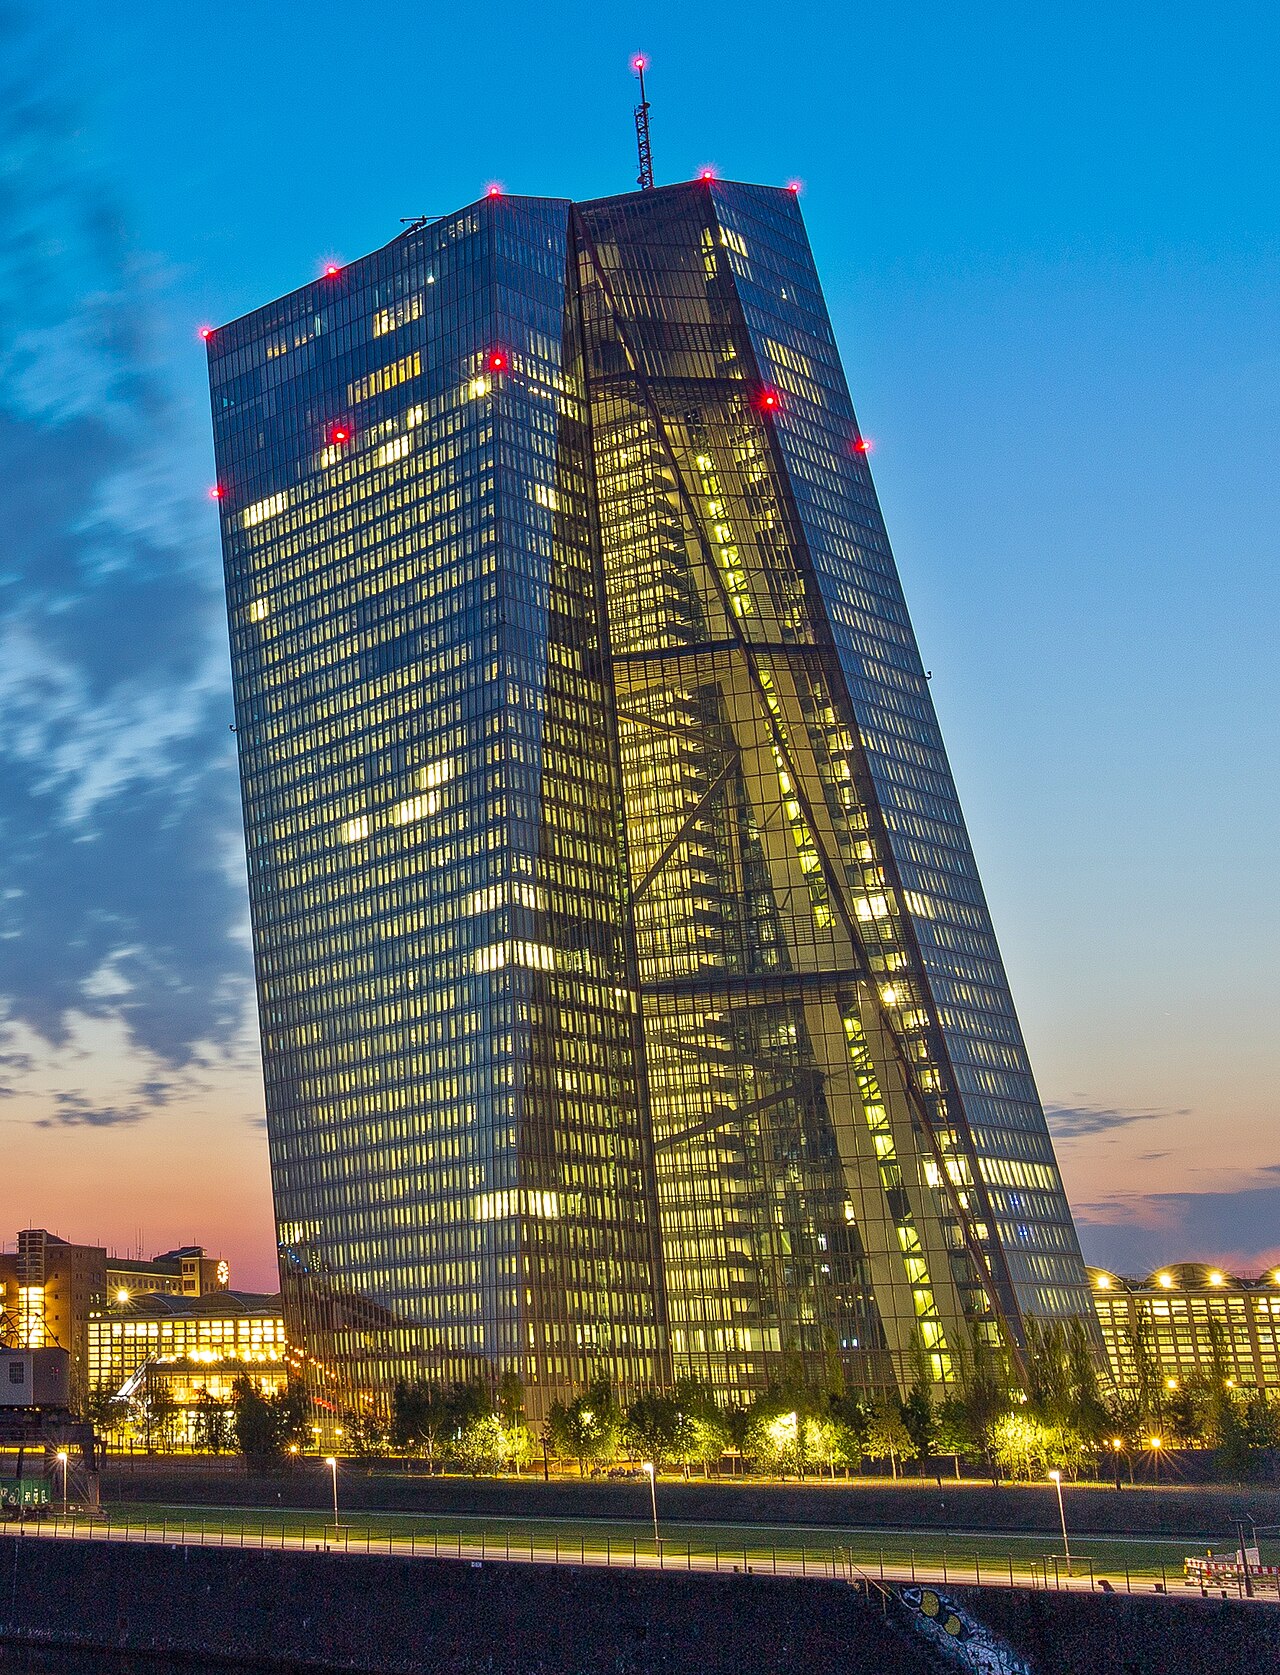
Avrupa Merkez Bankası (ECB), Fransa'nın artan borçlanma maliyetleri ve tahvil satışı dalgası karşısında doğrudan müdahalede bulunmayacak. ECB yetkilileri, piyasa dinamiklerinin normal işleyişine bırakılacağını, ancak gerektiğinde acil durum mekanizmalarının devreye alınması için hazırlıkların sürdüğünü belirtti. Fransa'nın borç yükündeki artış ve bütçe açığı endişeleri, avro bölgesi genelinde yayılma riski taşıyor. ECB'nin bu tutumu, merkez bankasının enflasyonla mücadelede sıkı duruşunu korurken, maliye politikalarına doğrudan müdahale etmekten kaçındığını gösteriyor. Piyasalar, ECB'nin Tahvil Piyasası Programı (OMT) veya Pandemi Acil Varlık Alım Programı (PEPP) gibi araçları ne zaman kullanacağını merak ediyor.
Fransa'nın Borç Sorunu ve ECB'nin Tutumu
Fransa, son dönemde bütçe açığının GSYİH'ya oranının %5'i aşması ve kamu borcunun %110'un üzerine çıkmasıyla avro bölgesinin en endişe verici ülkelerinden biri haline geldi. Ülkenin tahvil faizleri, Almanya'ya kıyasla rekor seviyede yüksek seyrediyor. Bu durum, yatırımcıların Fransa'nın borç sürdürülebilirliğine dair endişelerini yansıtıyor. ECB Başkanı Christine Lagarde, geçtiğimiz hafta yaptığı açıklamada, "Piyasa koşullarını yakından izliyoruz, ancak şu an için müdahale gerekli değil" ifadelerini kullandı. ECB'nin birincil görevi fiyat istikrarı olduğu için, Fransa'nın mali sorunlarına doğrudan çözüm üretmesi beklenmiyor. Ancak banka, finansal istikrarı tehdit eden aşırı oynaklık durumunda devreye girebileceğini yineledi.
ECB'nin elindeki araçlar arasında, özellikle 2012'de Mario Draghi döneminde oluşturulan OMT programı bulunuyor. Bu program, belirli koşullara bağlı olarak tahvil alımı yapma yetkisi veriyor. Ancak OMT'nin devreye girmesi için ilgili ülkenin Avrupa İstikrar Mekanizması (ESM) ile bir makroekonomik uyum programı imzalaması gerekiyor. Fransa'nın böyle bir programa sıcak bakmadığı biliniyor. Dolayısıyla ECB'nin müdahalesi şu an için düşük olasılıklı görünüyor. Yine de banka, "kriz durumunda hazırlıklı olmak" amacıyla teknik çalışmalarını sürdürüyor. Bu kapsamda, yeni bir tahvil alım programı veya mevcut programların esnetilmesi gündemde olabilir.
Avrupa ve Küresel Piyasalar Üzerindeki Etkileri
Fransa'daki borç satışı, avro bölgesi genelinde risk iştahını olumsuz etkiliyor. İtalya ve İspanya gibi yüksek borçlu ülkelerin tahvil faizleri de yükseliş eğiliminde. Bu durum, ECB'nin para politikasını daha da karmaşık hale getiriyor. Bir yandan enflasyonla mücadele için faizleri yüksek tutmak zorunda olan banka, diğer yandan artan borçlanma maliyetlerinin ekonomik büyümeyi sekteye uğratmasını engellemeye çalışıyor. Küresel piyasalar açısından ise Fransa'daki gelişmeler, avronun değerini ve Avrupa hisse senedi piyasalarını baskılıyor. Yatırımcılar, ECB'nin ne zaman ve nasıl bir adım atacağını tahmin etmeye çalışıyor. Öte yandan, ABD Merkez Bankası (Fed) ve diğer büyük merkez bankalarının politikaları da küresel borçlanma koşullarını etkiliyor. ECB'nin bekle-gör yaklaşımı, diğer merkez bankalarının da benzer bir tutum izlemesine yol açabilir. Ancak uzmanlar, Fransa'daki durumun kontrolden çıkması halinde ECB'nin daha agresif adımlar atmak zorunda kalabileceği uyarısında bulunuyor.
Türkiye Açısından Değerlendirme
Fransa'daki borç satışı ve ECB'nin tutumu, Türkiye ekonomisi için dolaylı da olsa önemli sonuçlar doğurabilir. Avro bölgesindeki finansal istikrarsızlık, küresel risk iştahını azaltarak gelişmekte olan ülkelere yönelik sermaye akışını yavaşlatabilir. Bu durum, Türkiye'nin dış finansman ihtiyacını ve borçlanma maliyetlerini olumsuz etkileyebilir. Ayrıca, avronun değer kaybı, Türkiye'nin Avrupa Birliği'ne olan ihracatını pahalı hale getirerek ticaret açığını derinleştirebilir. Öte yandan, ECB'nin olası bir müdahalesi piyasalara güven verebilir ve risk iştahını artırabilir. Türkiye, ekonomik kırılganlıklarını azaltmak için yapısal reformlara hız vermeli ve dış şoklara karşı dayanıklılığını artırmalıdır. Merkez Bankası'nın faiz politikası da küresel gelişmelere bağlı olarak şekillenecektir.