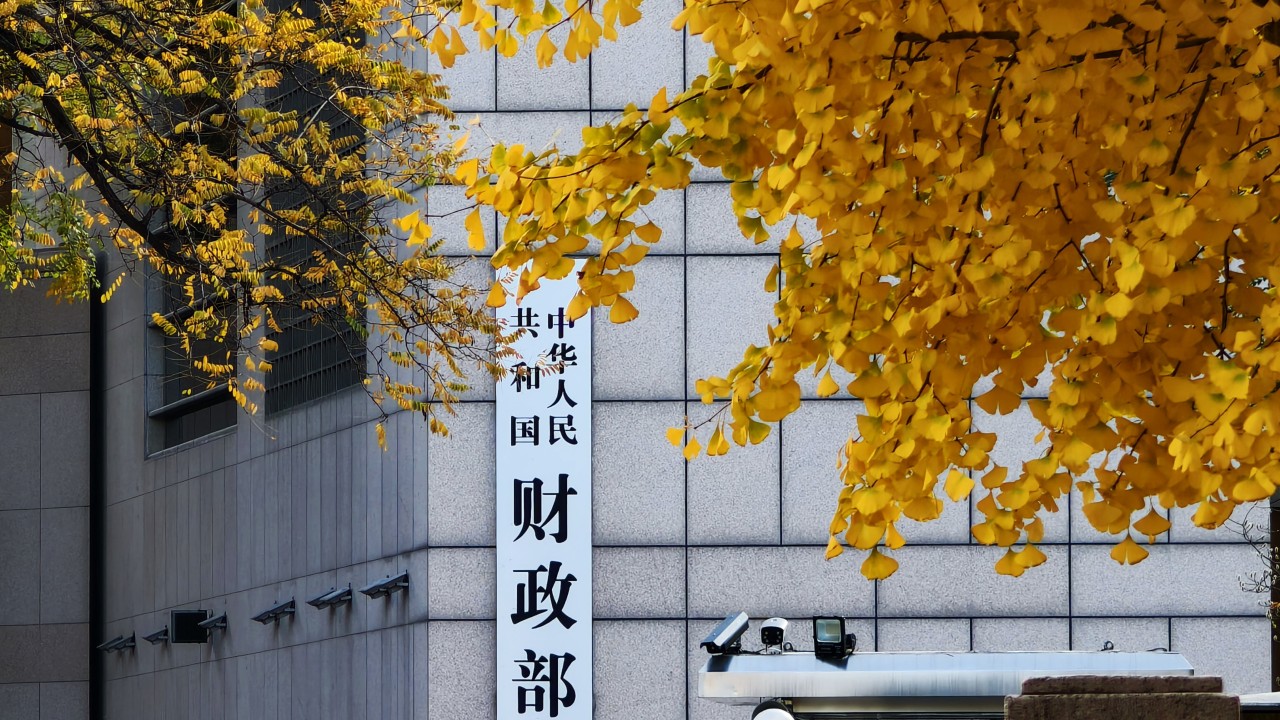
Küresel tahvil piyasalarında ABD Hazine tahvillerine yönelik satış dalgası devam ederken, Çin'de yatırımcılar yerli devlet tahvillerine yöneldi. ABD Hazine Bakanı Scott Bessent'in piyasaları sakinleştirme çabalarına rağmen ABD tahvilleri satış baskısının merkezinde kalmayı sürdürürken, Çin Maliye Bakanlığı'nın 55 milyar yuan değerine kadar yeni bir tasarruf tahvili ihraç etmesinin ardından Çinli yatırımcıların bu tahvillere yoğun ilgi gösterdiği bildirildi.
ABD Tahvillerindeki Satış Dalgası ve Küresel Yansımaları
ABD Hazine tahvilleri, küresel tahvil satış dalgasının merkezinde yer almaya devam ediyor. ABD Hazine Bakanı Scott Bessent'in piyasalara güven verme yönündeki açıklamaları, satış baskısını durdurmaya yetmedi. Tahvil faizlerindeki yükseliş, küresel borçlanma maliyetlerini artırarak gelişmekte olan ülkelerden sermaye çıkışı riskini gündeme getiriyor. Bu ortamda Çin, iç piyasada devlet tahvillerine olan talebi güçlendirerek sermaye kaçışını sınırlamayı ve yerli tasarrufları güvenli limanlara yönlendirmeyi hedefliyor.
Çin Maliye Bakanlığı'nın ihraç ettiği 55 milyar yuanlık tasarruf tahvili, bireysel yatırımcılara hitap eden ve genellikle banka mevduatlarına alternatif olarak sunulan bir enstrüman. Çin'de hanehalkı tasarruflarının büyük bölümü banka mevduatlarında tutuluyor; ancak mevduat faizlerinin düşük seyretmesi ve konut piyasasındaki belirsizlik, yatırımcıları devlet garantili tahvillere yöneltiyor. Bu talep artışı, Çin hükümetinin altyapı ve sosyal harcamaları finanse etmek için borçlanma ihtiyacını da kolaylaştırıyor.
Çin'in İç Piyasa Stratejisi ve Küresel Etkileri
Çin'in devlet tahvillerine olan iç talep, ülkenin dış sermayeye bağımlılığını azaltma stratejisinin bir parçası olarak görülüyor. ABD ile ticaret gerilimleri ve jeopolitik riskler, Çin'ın döviz rezervlerini çeşitlendirme ve ABD tahvillerine olan bağımlılığını azaltma çabalarını hızlandırdı. Çin, halihazırda ABD Hazine tahvillerinin en büyük yabancı sahiplerinden biri konumunda. Ancak son yıllarda ABD tahvillerindeki payını kademeli olarak azaltıyor. Bu eğilim, küresel tahvil piyasalarında faiz oranları üzerinde yukarı yönlü baskı oluşturarak ABD'nin borçlanma maliyetlerini artırabilir.
Öte yandan Çin'in iç borçlanma piyasasına yönelmesi, yuanın uluslararasılaşması açısından da önem taşıyor. Yerli tahvillere artan talep, Çin merkez bankasının para politikasında daha bağımsız hareket etmesine olanak tanıyor. Ancak bu durum, küresel sermaye akımlarının yönünü değiştirerek gelişmekte olan ülkeler üzerindeki baskıyı artırabilir. ABD tahvillerinden çıkan sermayenin bir kısmı Çin tahvillerine yönelirse, bu durum Asya piyasalarında faiz oranlarını düşürebilir ve bölgesel ekonomik istikrara katkı sağlayabilir.
Türkiye Açısından Değerlendirme
ABD tahvillerindeki satış dalgası ve Çin'in iç piyasaya yönelmesi, Türkiye gibi gelişmekte olan ülkeler için doğrudan sonuçlar doğuruyor. Küresel tahvil faizlerindeki yükseliş, Türkiye'nin dış borçlanma maliyetlerini artırarak cari açık ve enflasyon üzerinde baskı oluşturabilir. Ayrıca Çin'den çıkabilecek sermayenin yönü, Türkiye'ye yönelebilecek sıcak para akışını etkileyebilir. Türkiye, bu dönemde ekonomik istikrarını korumak için faiz ve kur politikalarında dikkatli adımlar atmak zorunda. Çin'in ABD tahvillerinden uzaklaşması, uzun vadede küresel finansal mimariyi değiştirerek Türkiye'nin çok kutuplu bir finansal düzende konumlanmasını gerektirebilir.