Çin'in küresel ekonomiye ikinci büyük dalga halinde yayılan etkisi, 2000'li yıllardaki ilk şoktan farklı bir seyir izliyor. İlk Çin Şoku, düşük maliyetli imalat ürünleriyle gelişmiş ekonomilerin emek yoğun sektörlerini vururken, yeni dönemde Pekin'in elektrikli araçlar, güneş panelleri, bataryalar ve ileri teknoloji ürünlerindeki ihracat atağı Avrupa için çok daha yıkıcı olabilir. Bu durum, AB'nin yeşil dönüşüm hedefleriyle çelişen bir rekabet baskısı yaratıyor.
İlk Şoktan Farklı Dinamikler
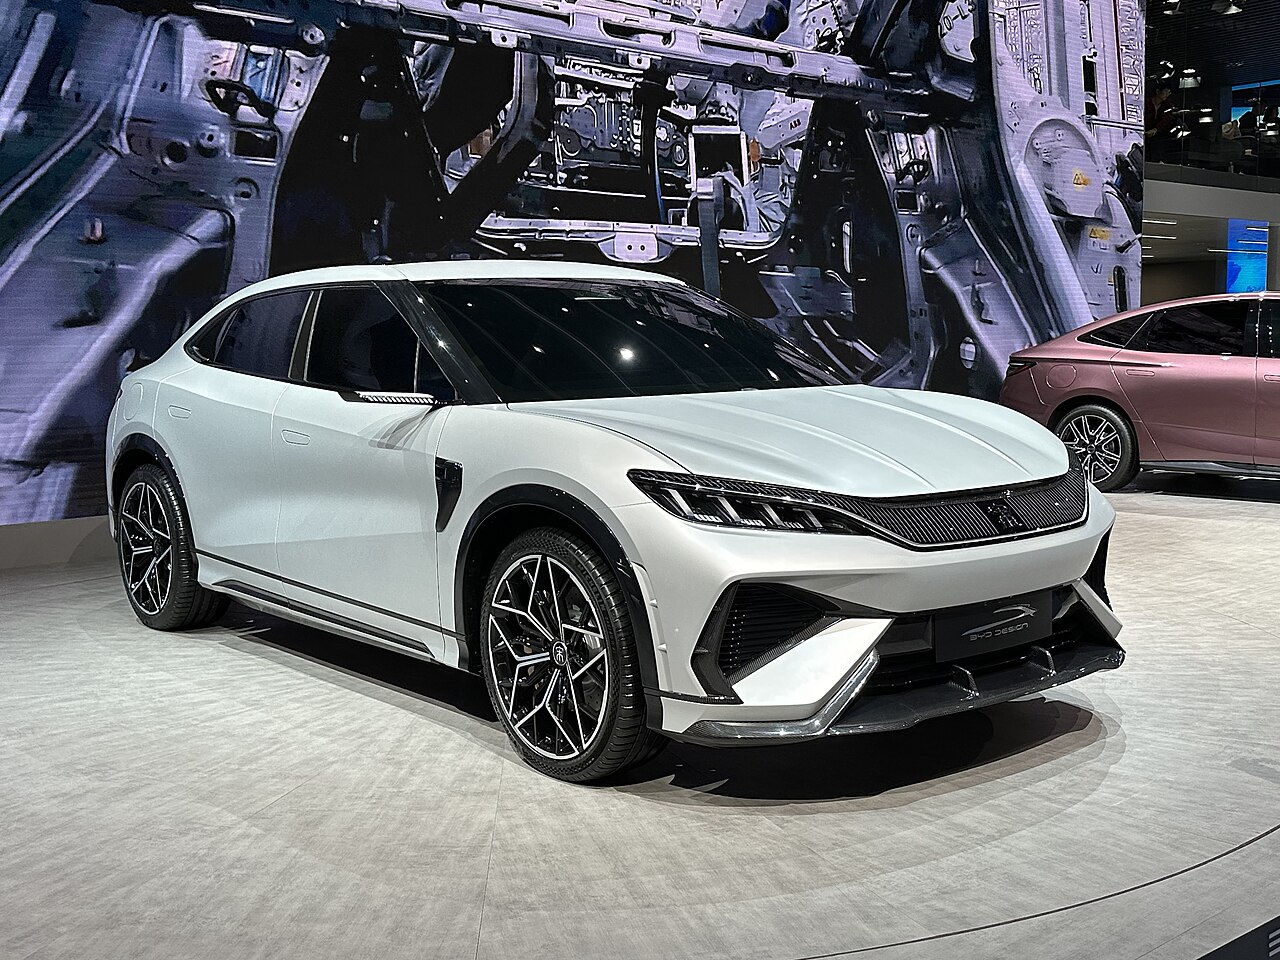
2001'de Dünya Ticaret Örgütü'ne katılan Çin, ucuz iş gücüne dayalı tekstil, oyuncak ve düşük teknolojili elektronik ihracatıyla Batı'da milyonlarca imalat işini kaybettirmişti. Ancak o dönemde Avrupa, Çin'in yükselişini büyük ölçüde ucuz tüketim mallarıyla sınırlı bir tehdit olarak gördü ve bazı sektörlerde üretim üssü olarak Çin'e taşındı. Şimdiki dalga ise doğrudan Avrupa'nın stratejik gördüğü otomotiv, enerji ve makine sektörlerini hedefliyor. Çin, devlet destekli sanayi politikaları ve ölçek ekonomileriyle elektrikli araçlarda küresel pazar liderliğine oynuyor; BYD gibi şirketler Avrupa pazarına agresif giriyor. Bu, Almanya başta olmak üzere Avrupa'nın lokomotif ekonomilerinin bel kemiği olan otomotiv endüstrisini doğrudan tehdit ediyor.
Avrupa Birliği, bu tehdide karşı bir yandan karbon sınır vergisi (CBAM) gibi mekanizmalarla yeşil teknoloji üretimini korumaya çalışırken, diğer yandan Çin'e bağımlılığı azaltmak için kritik hammaddeler yasası ve çip yasası gibi düzenlemeleri devreye aldı. Ancak bu önlemler, Çin'in ihracat atağını yavaşlatmakta yetersiz kalabilir. Zira Çin, sadece fiyat avantajı değil, aynı zamanda teknoloji ve kalite bakımından da hızla yükseliyor. Örneğin güneş paneli üretiminde küresel kapasitenin yüzde 80'inden fazlasını elinde tutan Çin, Avrupa'nın yeşil enerji dönüşümünü kendi lehine şekillendiriyor. Bu durum, Avrupa'nın enerji güvenliği ve iklim hedefleri arasında bir denge kurmasını zorlaştırıyor.
Avrupa İçin Daha Acı Verici Olabilir
İlk Çin Şoku'nda Avrupa, görece daha az etkilenmişti; çünkü Almanya gibi ülkeler makine ve otomotiv gibi yüksek katma değerli ürünlerde rekabet gücünü koruyordu. Fakat bugün aynı sektörler Çin'in hedefinde. Çin'in elektrikli araç ihracatı 2023'te 1 milyonu aşarak dünyanın en büyüğü haline geldi. Avrupa'da ise otomotiv sektörü GSYH'nin yüzde 7'sini ve 13 milyon istihdamı temsil ediyor. Çin menşeli ucuz elektrikli araçların Avrupa pazarına girişi, yerel üreticilerin pazar payını eritiyor. Avrupa Komisyonu, Çin'e karşı anti-sübvansiyon soruşturması başlatarak olası gümrük vergileri üzerinde çalışıyor. Ancak bu tür korumacı önlemler, Çin'in misilleme yapma riskini de beraberinde getiriyor. Özellikle Alman otomotiv devleri için Çin pazarı hayati önemde; misilleme halinde bu şirketler büyük kayıplar yaşayabilir.
Ayrıca Avrupa'nın enerji maliyetleri, ABD ve Çin'e kıyasla çok daha yüksek. Rusya-Ukrayna savaşı sonrası enerji fiyatlarındaki artış, Avrupa sanayisinin rekabet gücünü zayıflattı. Çin ise kömür ve yenilenebilir enerjiyle üretim maliyetlerini düşük tutuyor. Bu durum, Avrupa'nın yeşil teknoloji üretiminde Çin ile baş etmesini giderek zorlaştırıyor. Öte yandan ABD'nin Enflasyon Azaltma Yasası (IRA) ile yeşil teknolojilere sağladığı büyük sübvansiyonlar, Avrupalı şirketleri Atlantik'in ötesine çekiyor. Yani Avrupa hem Çin'in ihracat baskısı hem de ABD'nin sübvansiyon cazibesi arasında sıkışmış durumda.
Türkiye Açısından Değerlendirme
Türkiye, Çin Şoku 2.0'dan hem fırsat hem tehdit olarak etkilenebilir. Gümrük Birliği ve AB'ye yakınlığı sayesinde Avrupa pazarına entegre olan Türk otomotiv ve beyaz eşya sektörü, Çin'in ucuz ürünleriyle rekabette zorlanabilir. Öte yandan Çin'in Batı'ya ihracatında karşılaştığı ticaret bariyerleri, bazı üretim kaymalarını Türkiye'ye yönlendirebilir. Ayrıca Türkiye, Çin ile ticaret açığını dengelemek için yeni iş birlikleri arayışında. Yeşil teknoloji yatırımlarında Çin ile ortaklıklar kurarak hem iç pazarı hem de Avrupa'ya ihracatı güçlendirebilir. Ancak teknoloji bağımlılığı riski göz ardı edilmemeli.