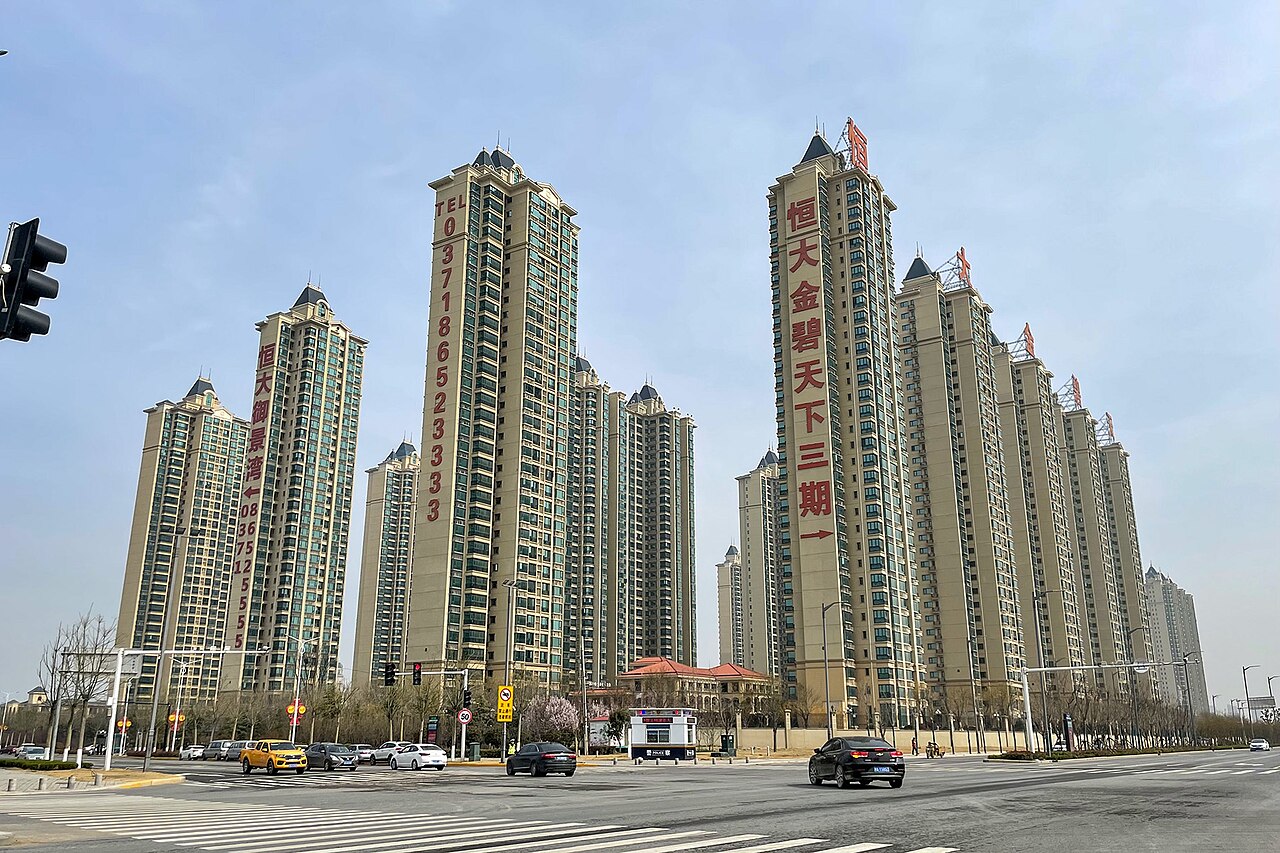
Çin’in emlak piyasası, bir zamanlar ülkenin en büyük büyüme motoru iken, beş yıldır süren bir düşüş sarmalına girdi. Konut değerleri hızla eriyor, mali sıkıntıya düşen hanehalkı mülklerini satmak zorunda kalıyor ve spekülatif borçlanmayla şişen konut geliştiricileri iflasın eşiğinde. Pekin yönetimi, bu krizi dizginlemek için bir dizi yeni önlem açıkladı; ancak piyasadaki güven kaybı ve yapısal sorunlar, toparlanmayı zorlaştırıyor.
Krizin Arka Planı: Evergrande’dan Bugüne
Çin’in emlak devi Evergrande, 2021 yılında 300 milyar doları aşan borcuyla temerrüde düşerek küresel piyasaları sarstı. Şirketin çöküşü, ülkedeki gayrimenkul balonunun patlamasının simgesi haline geldi. O günden bu yana sektördeki güven hiç onarılamadı. 2023’te bir diğer dev Country Garden da temerrüde düşerken, onlarca küçük geliştirici iflas etti veya projelerini durdurdu.
Konut fiyatları, büyük şehirlerden başlayarak ülke genelinde düşüşe geçti. Çin İstatistik Kurumu’nun verilerine göre, yeni konut fiyatları aralık ayında yıllık bazda %0,4 geriledi; ikinci el konutlarda düşüş %4’ü buldu. Ancak resmi rakamların ötesinde, sokakta gerçek satış fiyatlarının çok daha sert düştüğü konuşuluyor. Konut alıcıları, fiyatların daha da düşeceği beklentisiyle alımlarını erteliyor; bu da talebi daha da zayıflatıyor.
Hanehalkı borçluluğu GSYH’nin %60’ını aşmış durumda. Pandemi sonrası gelir kaybı ve işsizlik artışı, birçok ailenin mortgage ödemelerini aksatmasına yol açtı. Bankalar, haciz ve icra süreçlerini hızlandırdı; ancak bu kez de satışa çıkan konutlar arzı artırarak fiyatları aşağı çekiyor. Yerel yönetimler, arazi satışlarından elde ettikleri gelirin azalmasıyla bütçe açıklarıyla boğuşuyor.
Pekin’in Yeni Önlemleri ve Küresel Etkiler
Pekin, krizi durdurmak için 2024 başından itibaren bir dizi adım attı: Konut kredisi faiz oranlarında indirim, ilk ev alıcılarına vergi muafiyetleri, geliştiricilere yönelik likidite desteği ve bazı şehirlerde alım kısıtlamalarının kaldırılması. Merkez Bankası, bankaların rezerv zorunluluk oranını düşürerek piyasaya likidite enjekte etti. Ancak bu önlemler, yapısal sorunları çözmediği için etkisi sınırlı kalıyor.
Çin’in emlak sektörü, ülke GSYH’sinin yaklaşık %25-30’unu oluşturuyor. Sektördeki daralma, inşaat, çimento, demir-çelik ve mobilya gibi yan sektörleri de vuruyor. Küresel emtia fiyatları, Çin’in düşen talebi nedeniyle baskı altında. Avustralya’dan Brezilya’ya kadar demir cevheri ihracatçıları, siparişlerin azalmasından endişeli. Ayrıca, Çin’in ekonomik yavaşlaması, dünya genelinde büyüme tahminlerini aşağı çekiyor. IMF, Çin’in 2024 büyümesini %4,6’ya indirdi.
Emlak krizi, aynı zamanda Çin’in finansal sisteminde bir kırılganlık yaratıyor. Bankaların bilançolarında artan batık krediler, bir kredi sıkışıklığına yol açabilir. Şirketler ve tüketiciler için borçlanma maliyetleri yükselirken, yatırım ve tüketim harcamaları düşüyor. Bu da deflasyonist bir sarmal riskini beraberinde getiriyor.
Türkiye Açısından Değerlendirme
Çin’deki emlak krizi, Türkiye ekonomisi için dolaylı ama önemli sonuçlar doğuruyor. Çin, Türkiye’nin en büyük ithalat kaynağı; ekonomik yavaşlama, Çin’den yapılan ithalatın maliyetini düşürebilir ancak Türkiye’nin ihracat pazarlarını da daraltabilir. Küresel emtia fiyatlarındaki düşüş, enerji ve hammadde ithalatına bağımlı Türkiye için kısa vadede olumlu olsa da, Çin’in talebindeki azalma, Türkiye’nin Çin’e yönelik ihracatını (mermer, kimyasal ürünler, gıda) olumsuz etkileyebilir. Ayrıca, küresel finansal koşulların sıkılaşması, Türkiye’nin dış borçlanma maliyetlerini artırabilir. Uzun vadede, Çin’in ekonomik modelindeki dönüşüm, Türkiye’nin Asya ile ticaretinde yeni dengeler yaratabilir; ancak kısa vadede riskler baskın görünüyor.