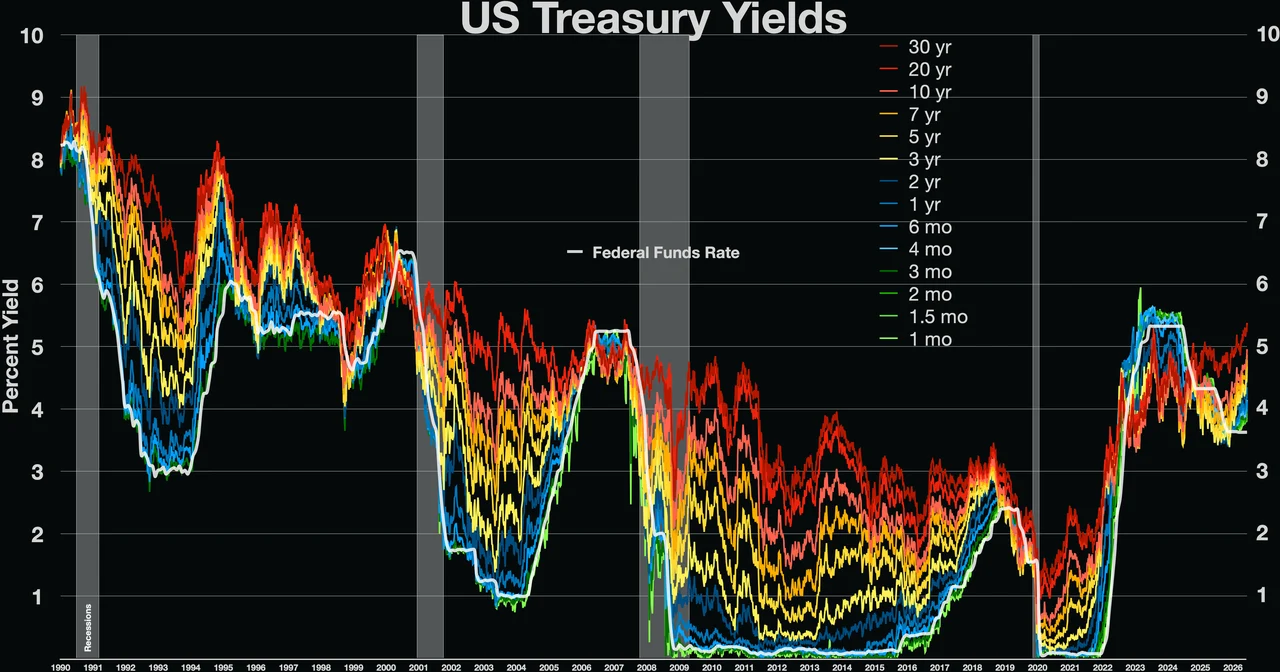
Bank of America (BofA) Global Araştırma bölümünün Küresel Faiz Araştırmaları Eş Başkanı Mark Cabana, merkez bankalarının parasal genişlemeyi azaltmaya yönelmesiyle küresel getiri eğrisinin ön ucunun yukarı yönlü yeniden fiyatlanma riski taşıdığını belirtti. Cabana, Hong Kong'da düzenlenen BofA APAC Konferansı sırasında Bloomberg'e verdiği demeçte, özellikle kısa vadeli tahvil getirilerinin artabileceğini ifade etti. Bu değerlendirme, yatırımcıların merkez bankalarının gelecekteki faiz politikalarına ilişkin beklentilerini yeniden şekillendirmesi açısından kritik bir uyarı niteliği taşıyor.
Getiri Eğrisinin Ön Ucu Neden Önemli?
Getiri eğrisinin ön ucu, genellikle 2 yıl ve daha kısa vadeli tahvil getirilerini kapsar ve para politikası beklentilerine en duyarlı kısımdır. Merkez bankaları politika faizlerini düşürdüğünde veya artırdığında, bu vadelerdeki getiriler hızla tepki verir. Cabana'nın uyarısı, piyasanın halihazırda fiyatladığından daha yüksek getirilerin oluşabileceğine işaret ediyor. Son dönemde küresel merkez bankaları, enflasyonla mücadele kapsamında faiz oranlarını yüksek seviyelere çıkarmıştı. Şimdi ise ekonomik yavaşlama sinyalleri ve enflasyondaki düşüş eğilimi, faiz indirimlerini gündeme getiriyor. Ancak Cabana, bu indirimlerin piyasa beklentilerinden daha yavaş veya daha sınırlı olabileceğini ima ediyor.
Özellikle ABD Merkez Bankası (Fed), Avrupa Merkez Bankası (ECB) ve İngiltere Merkez Bankası (BoE) gibi büyük merkez bankalarının atacağı adımlar, küresel tahvil piyasaları için belirleyici olacak. Cabana'nın vurguladığı "parasal genişlemeyi azaltma" ifadesi, merkez bankalarının bilançolarını küçültmeye devam etmesi ve politika faizlerini yüksek tutma eğilimini yansıtıyor. Bu durumda, kısa vadeli tahvil getirileri yukarı yönlü baskı altında kalabilir ve getiri eğrisi daha da yataylaşabilir veya tersine dönebilir.
Küresel Piyasalar ve Gelişmekte Olan Ülkeler Üzerindeki Etkiler
ABD'de açıklanan son ekonomik veriler, işgücü piyasasının dirençli olduğunu ve enflasyonun hedeflenen seviyeye inmesinin zaman alabileceğini gösteriyor. Bu da Fed'in faiz indirimlerini erteleyebileceği anlamına geliyor. Benzer şekilde, Euro Bölgesi'nde de enflasyon dalgalı bir seyir izliyor. Bu ortamda, küresel tahvil getirilerinin ön ucundaki yeniden fiyatlama, gelişmekte olan ülkelere yönelik sermaye akımlarını da etkileyebilir. Yüksek getirili gelişmekte olan ülke tahvilleri, gelişmiş ülke tahvillerine kıyasla daha cazip hale gelebilir veya tam tersi, sermaye çıkışı yaşanabilir. Türkiye gibi yüksek dış borç çevrimi ihtiyacı olan ülkeler için bu durum, borçlanma maliyetlerini doğrudan etkileyebilir.
Ayrıca, küresel getiri eğrisinin şekli, bankaların kârlılığı ve kredi verme iştahı üzerinde de belirleyici. Uzun vadeli getirilerin düşük kalması ve kısa vadelilerin yükselmesi, bankaların net faiz marjlarını sıkıştırabilir. Bu da kredi koşullarının sıkılaşmasına yol açabilir. Cabana'nın uyarısı, yatırımcıların sabırlı olması ve merkez bankalarının iletişimini yakından takip etmesi gerektiğini gösteriyor.
Türkiye Açısından Değerlendirme
Küresel tahvil getirilerinin ön ucundaki olası yükseliş, Türkiye'nin dış borçlanma maliyetlerini artırabilir. Türkiye, cari açık ve dış borç çevrimi nedeniyle küresel faiz hareketlerine karşı hassas. Fed'in faiz indirimlerini geciktirmesi, Türk Lirası üzerinde baskı oluşturabilir ve TCMB'nin faiz politikasını etkileyebilir. Ayrıca, yükselen küresel getiriler, portföy yatırımlarının gelişmekte olan ülkelerden çıkışına neden olabilir; bu da TL varlıkları üzerinde satış baskısı yaratır. Türkiye'nin kısa vadeli dış borç stoku göz önüne alındığında, borçlanma faizlerindeki artış bütçe üzerinde ek yük oluşturabilir. Bu nedenle, küresel merkez bankalarının adımları ve getiri eğrisindeki hareketler, Türkiye ekonomisi için yakından izlenmesi gereken bir risk faktörü olarak öne çıkıyor.