ABD konut piyasasında, mevcut ev sahiplerinin düşük faizli mortgage kredilerini kaybetmemek için evlerini satmaktan kaçınması, yılda yaklaşık 1 milyon konut satışının gerçekleşmesini engelliyor. Bu durum, alıcılar için arz sıkıntısı yaratırken, piyasadaki hareketliliği de ciddi ölçüde kısıtlıyor.
Mortgage Kilitlenmesinin Arka Planı
ABD Merkez Bankası'nın (Fed) faiz artırımları sonrasında mortgage faiz oranları yükseldi. Ancak pandemi döneminde tarihi düşük seviyelerden kredi kullanan ev sahipleri, mevcut kredilerini yeniden finanse etmek yerine ellerindeki düşük faizli kredileri korumayı tercih ediyor. Bu durum "mortgage lock-in" (kredi kilidi) olarak adlandırılıyor ve ev sahiplerinin taşınma veya yeni ev alma planlarını ertelemelerine yol açıyor.
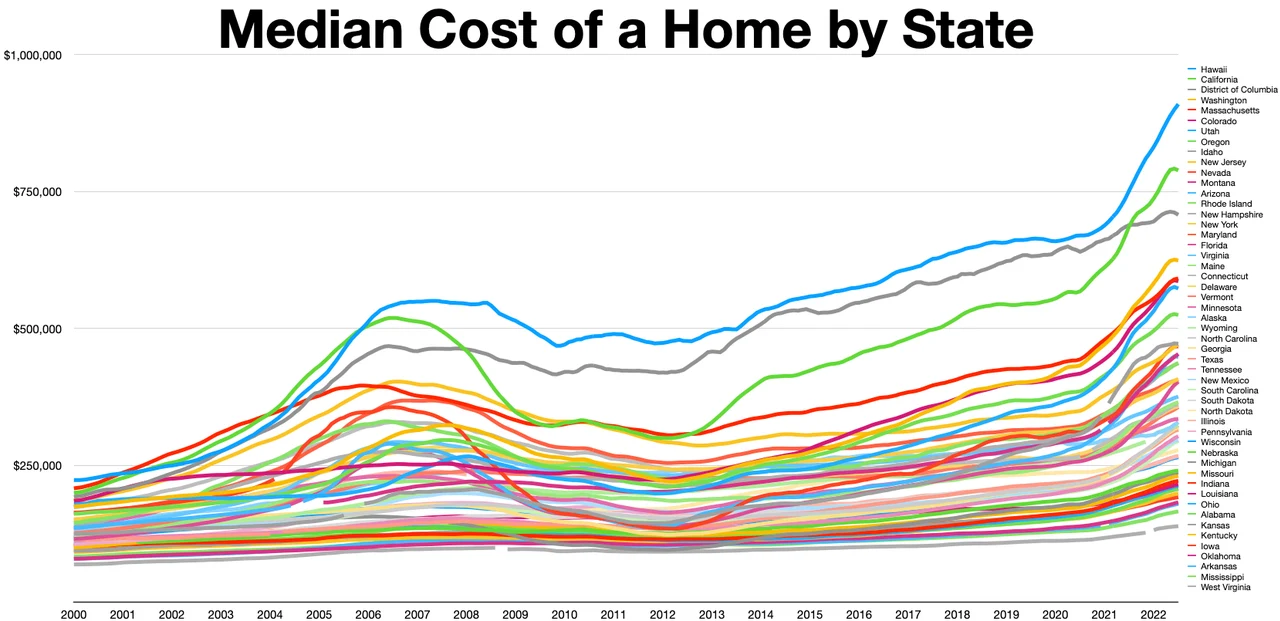
Uzmanlara göre, mevcut mortgage faiz oranları ile piyasadaki güncel oranlar arasındaki fark, ev sahiplerinin aylık ödemelerinde önemli bir artışa neden olacak. Bu nedenle birçok kişi, evini satmak yerine mevcut konutunda kalmayı sürdürüyor. Bu da piyasada satılık konut arzını azaltıyor ve fiyatların yüksek kalmasına katkıda bulunuyor.
Konut sektörü analistleri, bu kilitlenmenin özellikle ilk kez ev alacaklar için büyük bir engel oluşturduğunu belirtiyor. Sınırlı arz, fiyatları yukarı çekerken, alıcılar da yüksek faiz oranlarıyla karşı karşıya. Bu ikili baskı, konut sahipliği oranını düşürüyor ve kiracılık oranını artırıyor.
Bölgesel ve Küresel Boyut
ABD konut piyasası, ülke ekonomisinin önemli bir bileşeni. Konut satışlarındaki düşüş, inşaat sektörünü, mobilya ve ev aletleri gibi dayanıklı tüketim malları talebini ve istihdamı olumsuz etkiliyor. Ayrıca, konut fiyatlarındaki yüksek seyir, enflasyon üzerinde de baskı oluşturuyor. Fed'in para politikası açısından bu durum, faiz indirimlerinin zamanlamasını etkileyebilecek bir faktör olarak görülüyor.
Küresel ölçekte ise, ABD konut piyasasındaki yavaşlama, diğer ülkelerin konut piyasalarına da yansıyabilir. Özellikle gelişmiş ekonomilerde benzer kilitlenme etkileri görülüyor. Ancak ABD'nin ekonomik büyüklüğü ve finansal piyasalardaki ağırlığı nedeniyle, buradaki gelişmeler küresel yatırımcı davranışlarını ve sermaye akımlarını etkileyebilir.
Uzmanlar, mortgage kilitlenmesinin çözülmesi için faiz oranlarının düşmesi veya konut arzının artması gerektiğini vurguluyor. Ancak kısa vadede bu iki koşulun da gerçekleşmesi zor görünüyor. Bu nedenle, ABD konut piyasasındaki durgunluğun bir süre daha devam etmesi bekleniyor.
Türkiye Açısından Değerlendirme
ABD konut piyasasındaki bu gelişme, doğrudan Türkiye'yi etkilememekle birlikte, küresel ekonomi üzerinden dolaylı yansımaları olabilir. ABD'deki konut satışlarındaki düşüş, küresel büyümeyi yavaşlatarak Türkiye'nin ihracat pazarlarını olumsuz etkileyebilir. Ayrıca, Fed'in faiz politikasına ilişkin belirsizlik, gelişmekte olan ülkelere yönelik sermaye akımlarını ve Türk lirası üzerindeki baskıyı etkileyebilir. Türkiye'nin inşaat ve gayrimenkul sektörleri ise iç dinamiklerle şekilleniyor; ancak küresel likidite koşulları, yabancı yatırımcıların Türkiye'deki gayrimenkul talebini etkileyebilir. Bu nedenle, ABD'deki mortgage kilitlenmesi, Türkiye için doğrudan bir tehdit oluşturmasa da, küresel finansal koşulların seyri açısından izlenmesi gereken bir gelişme.