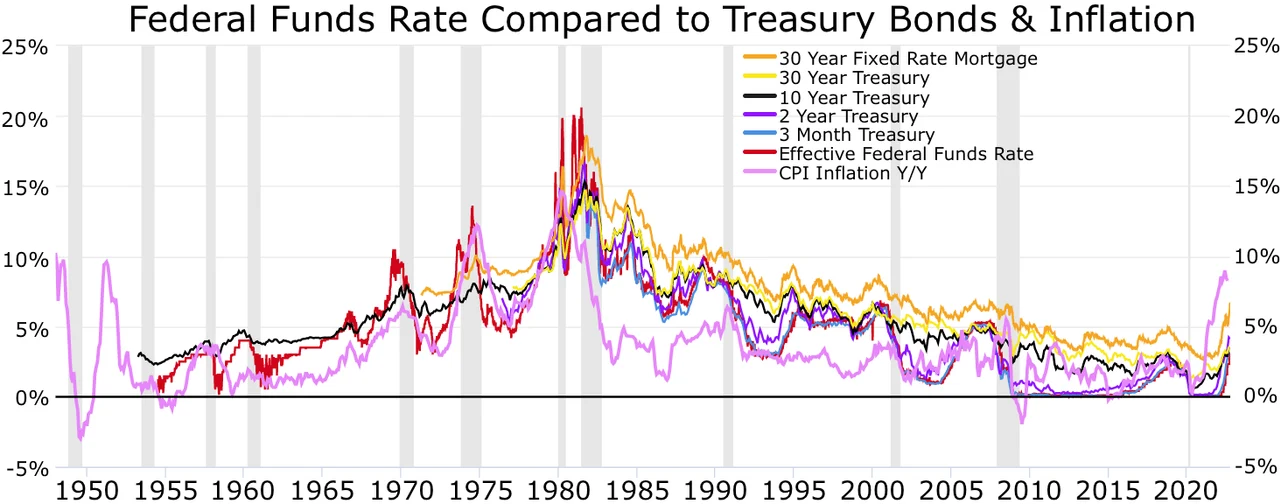
ABD 10 yıllık Hazine tahvil faizi, 2023 yılından bu yana ilk kez %5 seviyesini aşarak küresel piyasalarda yeni bir dalgalanma başlattı. Bu yükseliş, İran savaşının tetiklediği enflasyon şoku ve artan borçlanma maliyetlerinin bir sonucu olarak ortaya çıktı. Yatırımcılar, Orta Doğu'daki jeopolitik gerilimin enerji fiyatlarını yukarı çekmesiyle enflasyonun yeniden hızlanacağı endişesiyle tahvil satışına yöneldi. ABD Merkez Bankası'nın (Fed) faiz indirimlerini erteleme sinyali vermesi de satışları derinleştirdi. Bu gelişme, gelişmekte olan ülkeler için sermaye çıkışı ve borçlanma maliyetlerinde artış anlamına geliyor; Türkiye gibi yüksek dış finansman ihtiyacı olan ekonomiler için risk unsuru oluşturuyor.
Yükselişin Arka Planı: İran Savaşı ve Enflasyon Şoku
İran ile yaşanan askeri çatışma, küresel enerji piyasalarında arz güvenliği endişelerini artırdı. Brent petrol fiyatları savaşın ilk günlerinde %15'e varan oranda yükselirken, doğalgaz fiyatları da Avrupa'da rekor seviyelere tırmandı. Bu durum, pandemi sonrası toparlanma sürecinde zaten kırılgan olan enflasyon beklentilerini yeniden bozdu. ABD'de tüketici fiyat endeksi (TÜFE) son açıklanan verilerde yıllık bazda %4,5 ile beklentilerin üzerinde geldi. Fed Başkanı Jerome Powell, son basın toplantısında enflasyonla mücadelede "kararlılık" mesajı vererek piyasaların beklediği faiz indirimlerinin bu yıl içinde olası olmadığını ima etti. Tahvil piyasasındaki hareketlilik sadece ABD ile sınırlı kalmadı; Almanya 10 yıllık tahvil faizi %2,8'e, İngiltere 10 yıllık tahvil faizi ise %4,9'a yükseldi. Küresel borçlanma maliyetlerindeki bu artış, devletlerin borç sürdürülebilirliği tartışmalarını yeniden alevlendirdi. Özellikle yüksek kamu borcu olan ülkeler için bu ortam, bütçe açıklarını finanse etmeyi zorlaştırıyor. ABD'de federal hükümetin borç yükü 35 trilyon doları aşmış durumda ve faiz giderleri savunma harcamalarını geçmiş durumda. Piyasa analistleri, 10 yıllık faizin %5'in üzerinde kalıcı olması halinde hisse senedi piyasalarında sert düzeltmeler yaşanabileceği uyarısında bulunuyor. Nitekim, S&P 500 endeksi bu gelişmenin ardından %2 değer kaybetti; teknoloji hisseleri başta olmak üzere büyüme odaklı şirketler daha fazla etkilendi. Dolar endeksi ise altı ayın zirvesine çıkarak diğer para birimleri karşısında güçlendi.
Küresel ve Bölgesel Yansımalar
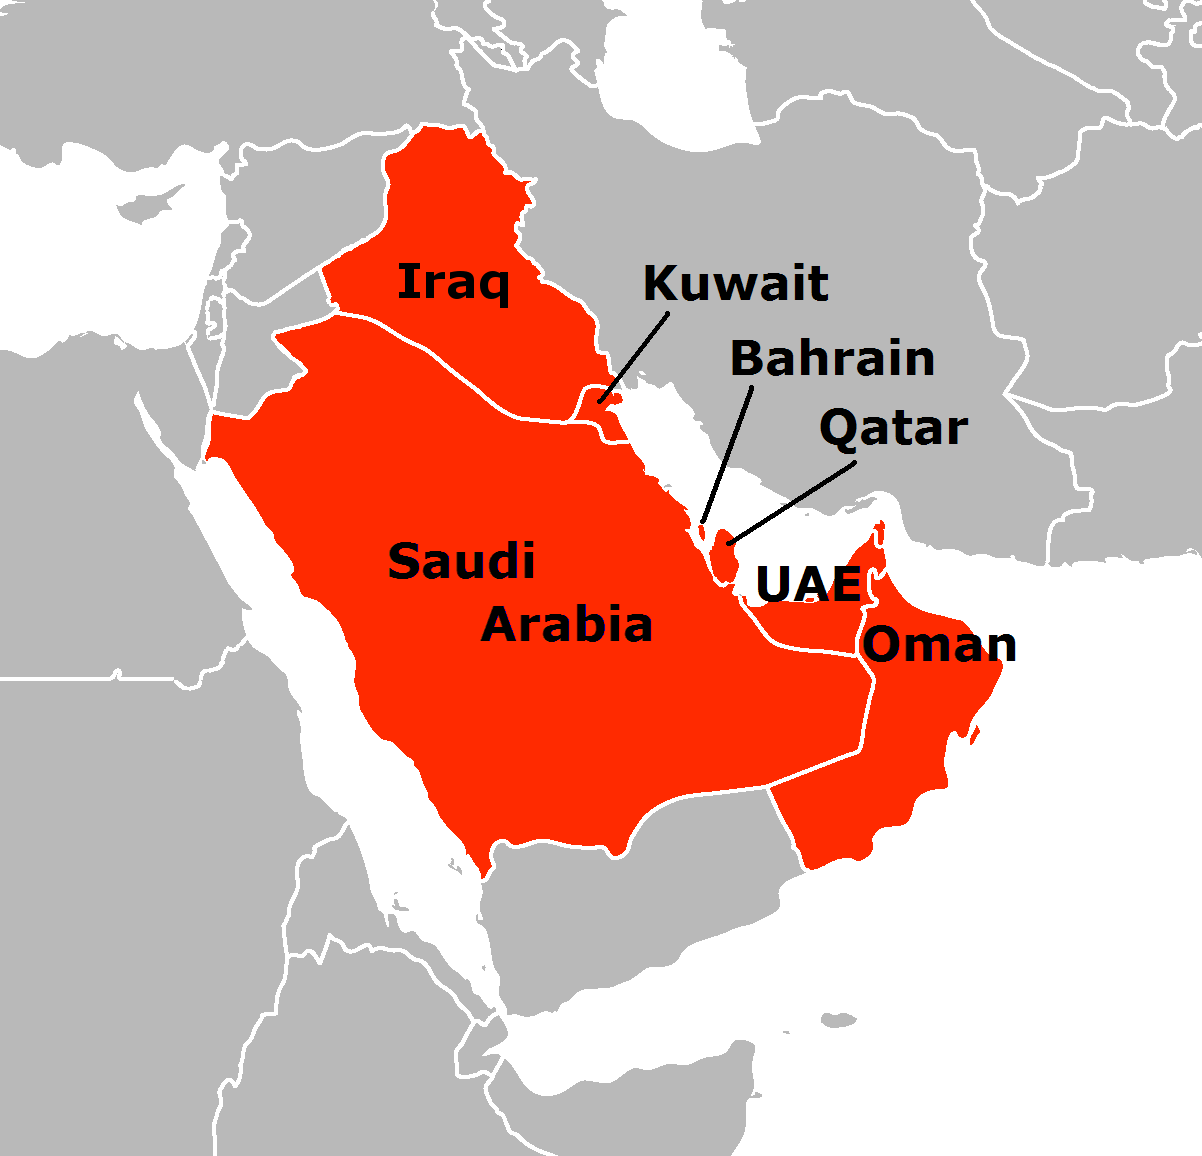
Gelişmekte olan ülkeler, ABD faizlerindeki yükselişten doğrudan etkileniyor. Yüksek getirili ABD tahvilleri, uluslararası yatırımcılar için daha cazip hale gelirken, gelişmekte olan piyasalardan sermaye çıkışı hızlanıyor. Türkiye, Güney Afrika, Brezilya ve Endonezya gibi ülkelerin para birimleri dolar karşısında değer kaybetti. Türkiye Cumhuriyet Merkez Bankası (TCMB), bu ortamda TL'deki değer kaybını sınırlamak için ek faiz artırımı veya sözlü yönlendirme gibi araçları devreye alabilir. Ancak yurt içi enflasyonun zaten yüksek seyrettiği bir dönemde, dış kaynaklı bu şok para politikasını daha da karmaşık hale getiriyor. Avrupa Birliği için ise tablo farklı değil. Avrupa Merkez Bankası'nın (ECB) faiz indirim döngüsüne başlaması beklenirken, enerji fiyatlarındaki artış ve tahvil faizlerindeki yükseliş bu planları sekteye uğratabilir. Almanya'da sanayi üretimi zaten durgunluk sinyali verirken, artan borçlanma maliyetleri yatırımları daha da baskılayacak. İtalya gibi yüksek borçlu ülkelerin tahvil faizleri ile Almanya arasındaki spread yeniden açılmaya başladı; bu, Euro Bölgesi'nde borç krizi endişelerini canlandırabilir. Orta Doğu'da ise İran savaşının doğrudan etkileri devam ediyor. Savaşın enerji altyapısına zarar vermesi, bölgesel istikrarsızlığı artırırken, Körfez ülkeleri de artan jeopolitik risk primiyle borçlanma maliyetlerinde artış yaşıyor. Suudi Arabistan ve BAE gibi ülkeler, petrol gelirlerine rağmen tahvil ihraçlarında daha yüksek faiz ödemek zorunda kalabilir. Bu durum, bölgesel ekonomik çeşitlendirme çabalarını yavaşlatabilir. Asya'da ise Japonya Merkez Bankası'nın (BOJ) ultra gevşek para politikasından çıkış sinyalleri, küresel tahvil piyasalarında ek bir baskı unsuru. Japonya 10 yıllık tahvil faizi de son dönemde yükseliş eğiliminde. Çin'de ise ekonomik yavaşlama ve emlak krizi, tahvil faizlerini aşağı çekiyor; bu ayrışma, küresel sermaye akımlarını daha da karmaşık hale getiriyor.
Türkiye Açısından Değerlendirme
ABD 10 yıllık tahvil faizinin %5'i aşması, Türkiye ekonomisi için doğrudan bir dış finansman baskısı anlamına geliyor. Türkiye'nin yüksek cari açığı ve dış borç çevrimi ihtiyacı göz önüne alındığında, küresel faizlerdeki bu artış, dış borçlanma maliyetlerini yükseltecek ve TL üzerinde değer kaybı baskısı oluşturacaktır. Ayrıca, enerji ithalat faturası İran savaşı sonrası artan petrol fiyatlarıyla şişerken, bu durum cari açığı daha da genişletebilir. TCMB'nin rezerv biriktirme çabaları ve faiz politikası, bu olumsuz dış koşullara rağmen kırılganlığı sınırlamaya çalışacak. Ancak küresel risk iştahındaki bozulma, Türkiye'nin 2024-2025 döneminde dış finansman bulmasını zorlaştırabilir. Jeopolitik risklerin azalması ve Fed'in faiz indirimlerine başlaması, Türkiye için rahatlama sağlayacak temel faktörler olarak öne çıkıyor.