Bloomberg'in Paige Smith ve Ann Choi imzalı haberine göre, subprime otomobil kredileri Wall Street yatırımcılarına kazanç sağlarken, borçlular için durum giderek zorlaşıyor. Veriler, kreditörlerin yatırımcıları memnun etmek için farklı taktikler izlediğini ortaya koyuyor: kredi vadelerini uzatmak veya araçlara hızla el koymak. Her iki yaklaşım da müşteriler için olumsuz sonuçlar doğuruyor.
Kreditörlerin İkili Stratejisi
Subprime otomobil kredileri, düşük kredi notuna sahip bireylere verilen yüksek faizli kredilerdir. Bu krediler, menkul kıymetleştirme yoluyla paketlenip yatırımcılara satılıyor. Kreditörler, yatırımcı getirilerini korumak için iki temel yol izliyor: borçlunun ödeme güçlüğü çekmesi durumunda kredi vadesini uzatarak aylık ödemeleri düşürmek ya da temerrüt halinde aracı hızla geri almak (repossession).
Vade uzatımı, borçlunun anlık rahatlamasını sağlasa da toplam borç yükünü ve faiz maliyetini artırıyor. Örneğin, 72 aylık bir kredi 84 aya çıkarıldığında aylık ödeme düşse de borçlu daha uzun süre faiz ödüyor ve araç değeri hızla düşerken borç bakiyesi yüksek kalıyor. Bu durum, borçlunun aracın değerinden fazla borçlanmasına (underwater) yol açıyor.
Hızlı el koyma ise borçluyu tamamen araçsız bırakıyor; üstelik el konulan aracın satışından elde edilen gelir genellikle kalan borcu kapatmıyor ve borçlu yine de fark ödemek zorunda kalıyor. Bu süreç, borçlunun kredi notunu ciddi şekilde düşürüyor ve gelecekte kredi erişimini kısıtlıyor.
Wall Street'in Rolü ve Yatırımcı Baskısı
Subprime otomobil kredileri, 2008 finansal krizinden sonra yatırımcılar için cazip bir getiri kaynağı haline geldi. Düşük faiz ortamında yüksek getiri arayan yatırımcılar, bu kredileri menkul kıymetleştirilmiş ürünler aracılığıyla satın aldı. Ancak bu ürünlerin riski, borçluların ödeme kabiliyetine bağlı.
Veriler, kreditörlerin yatırımcı getirilerini korumak için agresif taktikler uyguladığını gösteriyor. Özellikle pandemi sonrası dönemde, enflasyon ve faiz artışları borçluların ödeme güçlüğünü artırdı. Kreditörler, temerrüt oranlarındaki artışa rağmen yatırımcıları memnun etmek için ya vadeleri uzatarak temerrüdü geciktiriyor ya da hızlı el koyma yoluna gidiyor. Her iki durumda da borçlu aleyhine bir tablo oluşuyor.
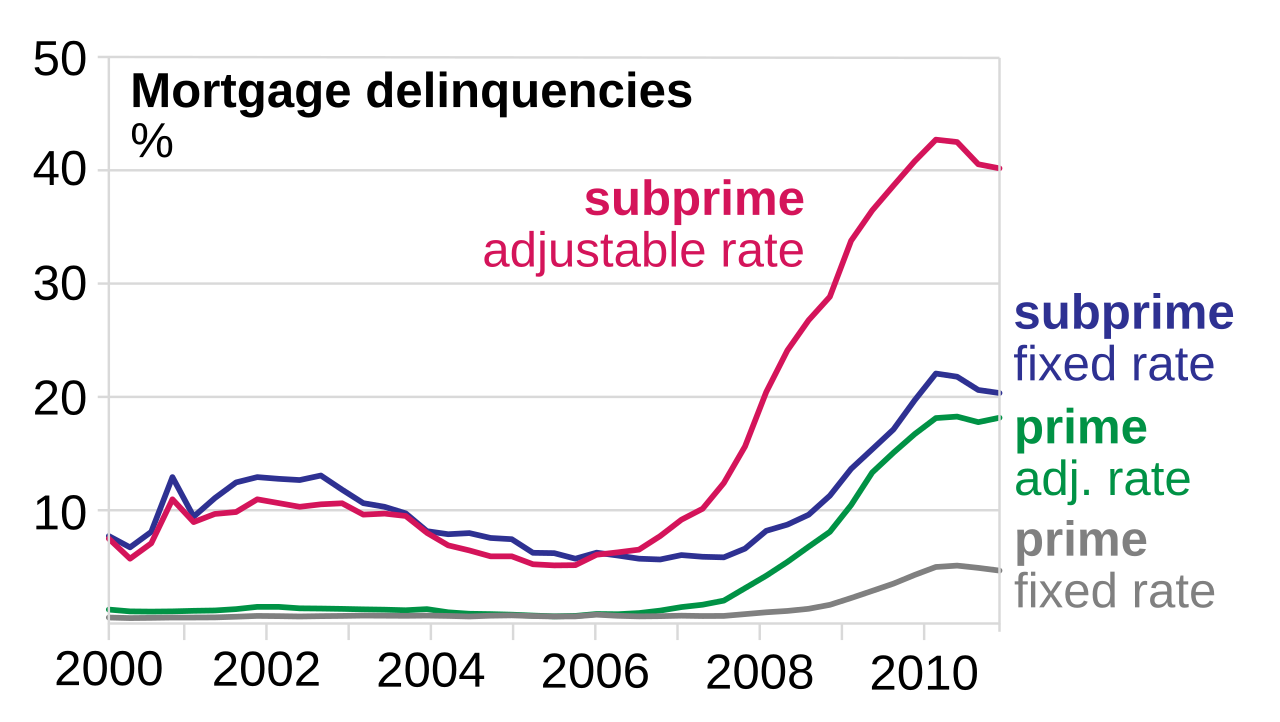
Uzmanlar, bu durumun 2008 konut kredisi krizine benzer riskler taşıdığı uyarısında bulunuyor. Ancak otomobil kredilerinin konut kredilerine göre daha küçük hacimli olması, sistemik riski sınırlı tutuyor. Yine de milyonlarca düşük gelirli Amerikalı için bu krediler, temel ulaşım ihtiyaçlarını karşılamak için tek seçenek olabiliyor.
Bölgesel ve Küresel Boyut
Subprime otomobil kredileri sorunu, öncelikle ABD'ye özgü bir mesele gibi görünse de, küresel finans piyasaları üzerinden yayılma potansiyeli taşıyor. Menkul kıymetleştirilmiş bu krediler, dünya genelindeki yatırım fonları ve finansal kurumlar tarafından satın alınabiliyor. Dolayısıyla ABD'deki temerrüt dalgası, küresel yatırımcıları da etkileyebilir.
Öte yandan, gelişmekte olan ülkelerde benzer yüksek faizli tüketici kredileri yaygın. Türkiye gibi ülkelerde de taşıt kredileri ve ihtiyaç kredileri, dar gelirli kesimler için önemli bir finansman kaynağı. Ancak bu ülkelerde kredi hacmi ve menkul kıymetleştirme düzeyi ABD kadar gelişmiş değil. Yine de küresel likidite koşulları ve faiz oranlarındaki değişimler, bu ülkelerdeki kredi maliyetlerini ve borçluluk düzeylerini etkileyebiliyor.
Uluslararası finans kuruluşları, subprime kredilerdeki artışı yakından izliyor. Özellikle ABD Merkez Bankası'nın (Fed) faiz politikaları, bu kredilerin maliyetini ve borçluların ödeme gücünü doğrudan etkiliyor. Faiz indirimleri borçluları rahatlatabilirken, faiz artışları temerrütleri artırabiliyor.
Türkiye Açısından Değerlendirme
Subprime otomobil kredilerindeki gelişmeler, doğrudan Türkiye'yi etkilemese de küresel finansal istikrar açısından önemli. ABD'deki yüksek faizli tüketici kredilerindeki bozulma, küresel risk iştahını azaltarak gelişmekte olan ülkelere yönelik sermaye akışını yavaşlatabilir. Türkiye gibi dış finansmana ihtiyaç duyan ekonomiler için bu, borçlanma maliyetlerinin artması anlamına gelir. Ayrıca, benzer yüksek faizli kredi uygulamalarının Türkiye'de yaygınlaşması, hanehalkı borçluluğunu artırarak iç talebi ve finansal istikrarı olumsuz etkileyebilir. Bu nedenle, Türkiye'nin makro ihtiyati politikaları ve tüketici koruma mekanizmalarını güçlendirmesi gerekiyor.