Elektrikli araç satışlarının hızla artması ve enerji şebekelerinin daha fazla depolama kapasitesine ihtiyaç duyması, araştırmacıları daha ucuz, daha güçlü ve hammaddesi kolay bulunabilen bataryalar geliştirmeye yöneltiyor. Lityum-iyon teknolojisi hâlâ pazarın hakimi olsa da sodyum-iyon ve katı hal bataryaları laboratuvar ortamından ticari kullanıma doğru ilerliyor. Uzmanlar, bu yeni teknolojilerin enerji dönüşümünün hızını belirleyeceğini söylüyor.
Batarya Teknolojilerinde Çeşitlenme Arayışı
Lityum-iyon bataryalar, yüksek enerji yoğunluğu sayesinde taşınabilir elektronikten elektrikli araçlara kadar geniş bir alanda kullanılıyor. Ancak lityum, kobalt ve nikel gibi hammaddelerin sınırlı rezervleri, dalgalı fiyatları ve tedarik zinciri riskleri, alternatif arayışlarını hızlandırdı. Özellikle kobalt madenciliğinin etik sorunları ve Çin'in lityum işlemedeki baskın konumu, batılı ülkeleri yeni teknolojilere yatırım yapmaya itiyor.
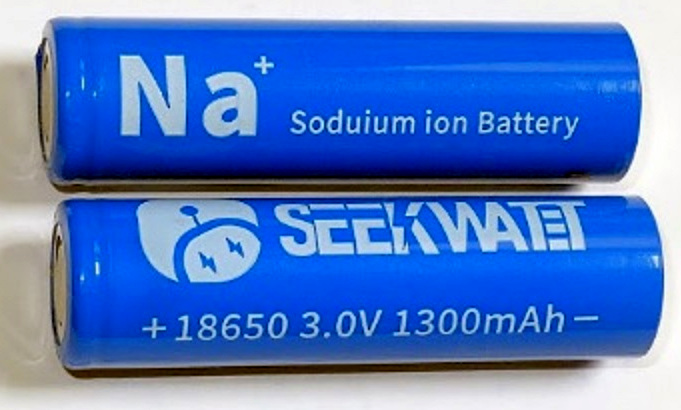
Sodyum-iyon bataryalar, lityum yerine bol bulunan sodyum kullandığı için maliyet avantajı sunuyor. Enerji yoğunluğu lityum-iyona göre daha düşük olsa da özellikle sabit enerji depolama sistemlerinde ve düşük menzilli elektrikli araçlarda umut vadediyor. Çinli üretici CATL, 2021'de sodyum-iyon batarya üretimine başlayacağını duyurmuş, ardından 2023'te seri üretime geçmişti. Avrupa'da da bazı girişimler bu alanda pilot üretim hazırlığı yapıyor.
Katı hal bataryalar ise sıvı elektrolit yerine katı malzeme kullanarak daha yüksek enerji yoğunluğu ve güvenlik vaat ediyor. Toyota, QuantumScape ve Solid Power gibi şirketler, 2020'li yılların ortasında katı hal bataryalarını ticari araçlara taşımayı hedefliyor. Ancak üretim maliyetleri ve ölçeklendirme zorlukları hâlâ önemli engeller olarak duruyor.
Küresel Enerji Dönüşümünde Rekabet
Batarya teknolojilerindeki çeşitlenme, küresel enerji politikalarını da şekillendiriyor. ABD, Avrupa Birliği ve Çin, batarya üretiminde kendi tedarik zincirlerini güçlendirmek için milyarlarca dolarlık teşvik paketleri açıkladı. ABD'nin Enflasyon Azaltma Yasası (IRA), yerli batarya üretimini ve kritik maden çıkarımını desteklerken; AB de Kritik Hammaddeler Yasası ile benzer bir yol izliyor. Çin ise hem hammadde işleme hem de batarya üretiminde lider konumunu korumaya çalışıyor.
Uluslararası Enerji Ajansı'na (IEA) göre, küresel batarya talebi 2030'a kadar altı kat artabilir. Bu talep artışı, yeni teknolojilerin ölçeklenmesiyle karşılanamazsa fiyatlar üzerinde baskı oluşabilir. Uzmanlar, sodyum-iyon ve katı hal bataryaların 2030'a kadar pazar payını artıracağını, ancak lityum-iyonun uzun süre daha baskın kalacağını öngörüyor. Özellikle enerji depolama sistemlerinde sodyum-iyonun maliyet avantajı, şebeke operatörleri için cazip hale geliyor.
Türkiye Açısından Değerlendirme
Türkiye, enerji depolama ve batarya üretiminde son yıllarda adımlar atsa da henüz lityum-iyon hammaddelerinde dışa bağımlı. Yeni nesil sodyum-iyon ve katı hal teknolojileri, Türkiye'nin lityum ve kobalt ithalatını azaltma fırsatı sunabilir. Ayrıca yerli otomobil Togg'un batarya tedarikinde çeşitlendirmeye gitmesi ve Ar-Ge yatırımları, teknoloji geçişinde kritik önemde. Türkiye'nin bor ve tuz gibi yerli kaynakları potansiyel taşıyor. Küresel tedarik zinciri rekabetinde AB ve ABD ile işbirliği, Türkiye'nin batarya ekosisteminde konumlanmasını sağlayabilir.