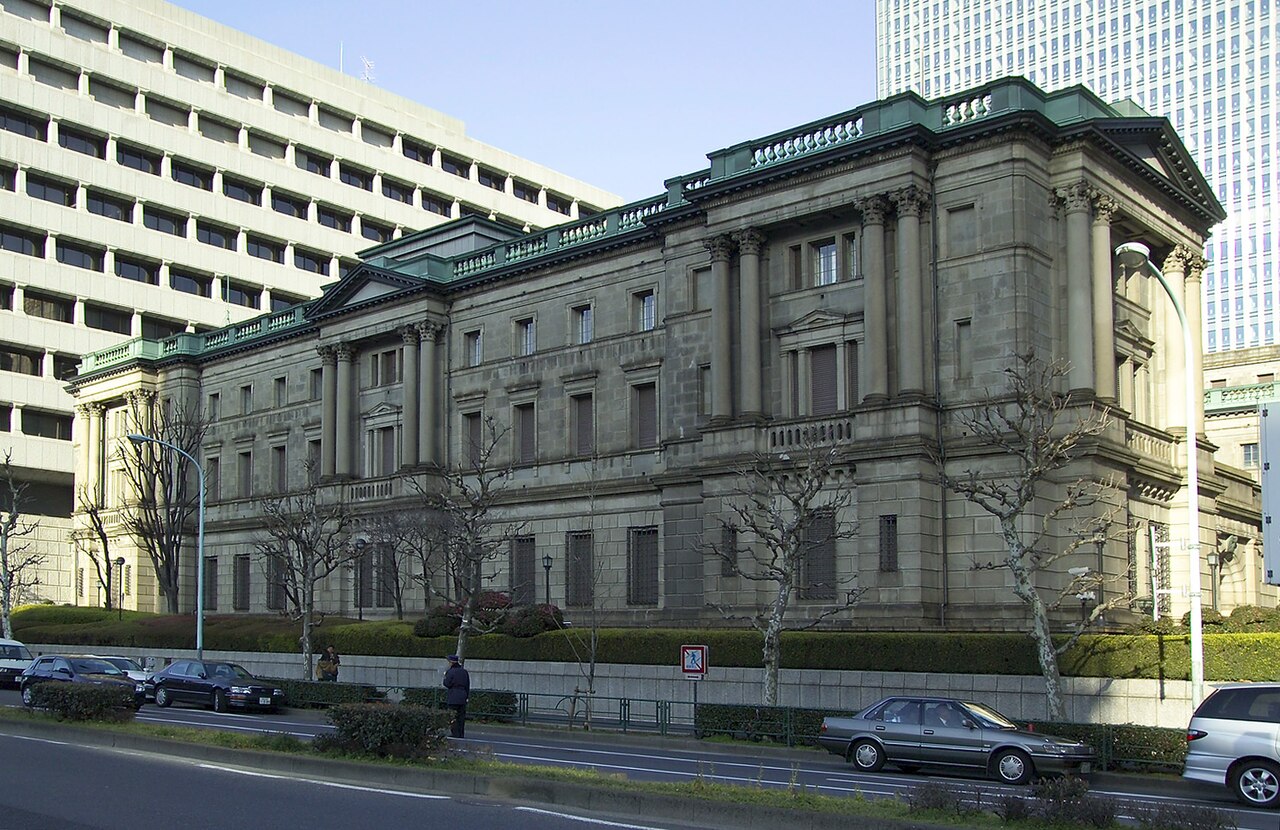
Japonya Merkez Bankası'nın (BoJ) politika faizini artırma kararının ardından piyasalarda alışılmadık bir tablo oluştu. Yen, dolar karşısında 157 seviyesinin üzerine çıkarak değer kaybetti; 10 yıllık Japon Devlet Tahvili (JGB) faizi geriledi ve Nikkei 225 endeksi yüzde 1,5 değer kazandı. Normalde faiz artırımı para birimini güçlendirir ve tahvil faizlerini yükseltirken, bu kez tam tersi yaşandı. Uzmanlar, kararın önceden fiyatlanmış olması ve BoJ'un gelecekteki faiz artırımlarında temkinli olacağı sinyalini vermesinin bu ters etkiye yol açtığını belirtiyor.
Gelişmenin Arka Planı
Japonya Merkez Bankası, uzun süredir devam eden negatif faiz ve getiri eğrisi kontrolü politikasını sonlandırma yönünde adımlar atıyor. Ancak son faiz artırımı, piyasa beklentilerinin büyük ölçüde önceden fiyatlanması nedeniyle sürpriz olmadı. Kararın ardından BoJ Başkanı Kazuo Ueda'nın açıklamaları, gelecekteki faiz artırımlarının veriye bağlı olacağı ve acele edilmeyeceği yönündeydi. Bu da piyasaların "güvercin" bir ton olarak algılamasına neden oldu. Sonuçta yen satıldı, tahvil alındı ve hisse senetleri yükseldi.
Japonya ekonomisi, uzun yıllar boyunca deflasyon ve düşük büyüme ile mücadele etti. Son dönemde enflasyonun hedefe yaklaşması ve ücret artışlarının hızlanması, BoJ'a politika normalleşmesi için alan açtı. Ancak küresel ekonomik belirsizlikler ve jeopolitik riskler, bankanın temkinli duruşunu korumasına neden oluyor. Faiz artırımına rağmen parasal koşullar hala son derece gevşek; bu da piyasanın "şahin" bir döngü beklentisini ertelemesine yol açtı.
Bölgesel ve Küresel Boyut
Japonya, dünyanın en büyük ekonomilerinden biri ve küresel sermaye akımlarında kritik bir role sahip. Yen'in değer kaybetmesi, Japonya'nın ihracatını rekabetçi kılarken, ithalat maliyetlerini artırarak enflasyonu yukarı çekebilir. Diğer yandan, düşük tahvil faizleri, Japon yatırımcıların yurt dışı varlıklara yönelmesini teşvik edebilir ve küresel piyasalarda likidite bolluğuna katkı sağlayabilir. Ancak bu durum, özellikle gelişmekte olan piyasalar için sermaye akışlarında dalgalanma yaratabilir.
ABD Federal Reserve'in para politikası ile BoJ arasındaki fark, dolar/yen paritesini doğrudan etkiliyor. Fed'in faiz indirimine ne zaman başlayacağı belirsizliğini korurken, BoJ'un normalleşme adımları yavaş ilerliyor. Bu da yen üzerinde baskı oluşturmaya devam ediyor. Asya borsaları da Japonya'daki gelişmeleri yakından izliyor; Nikkei'deki yükseliş, bölgesel risk iştahını destekleyebilir.
Türkiye Açısından Değerlendirme
Japonya Merkez Bankası'nın faiz artırımı ve yenin değer kaybı, Türkiye ekonomisi için dolaylı da olsa önemli sonuçlar doğurabilir. Küresel risk iştahının artması, gelişmekte olan ülkelere sermaye akışını destekleyerek Türkiye'ye de kısa vadeli fon girişi sağlayabilir. Ancak yenin zayıf seyri, Japonya'nın ihracatını daha rekabetçi kılarak Türkiye'nin üçüncü ülke pazarlarındaki rekabet gücünü olumsuz etkileyebilir. Ayrıca, Japon yatırımcıların yurt dışı arayışı, Türkiye'ye doğrudan yatırım için fırsat yaratabilir; fakat jeopolitik riskler ve enflasyon gibi iç faktörler bu potansiyeli sınırlayabilir. Türkiye Cumhuriyet Merkez Bankası'nın para politikası açısından ise doğrudan bir etki beklenmez; zira Japonya'daki gelişmeler daha çok küresel likidite koşulları üzerinden dolaylı kanalla yansır.