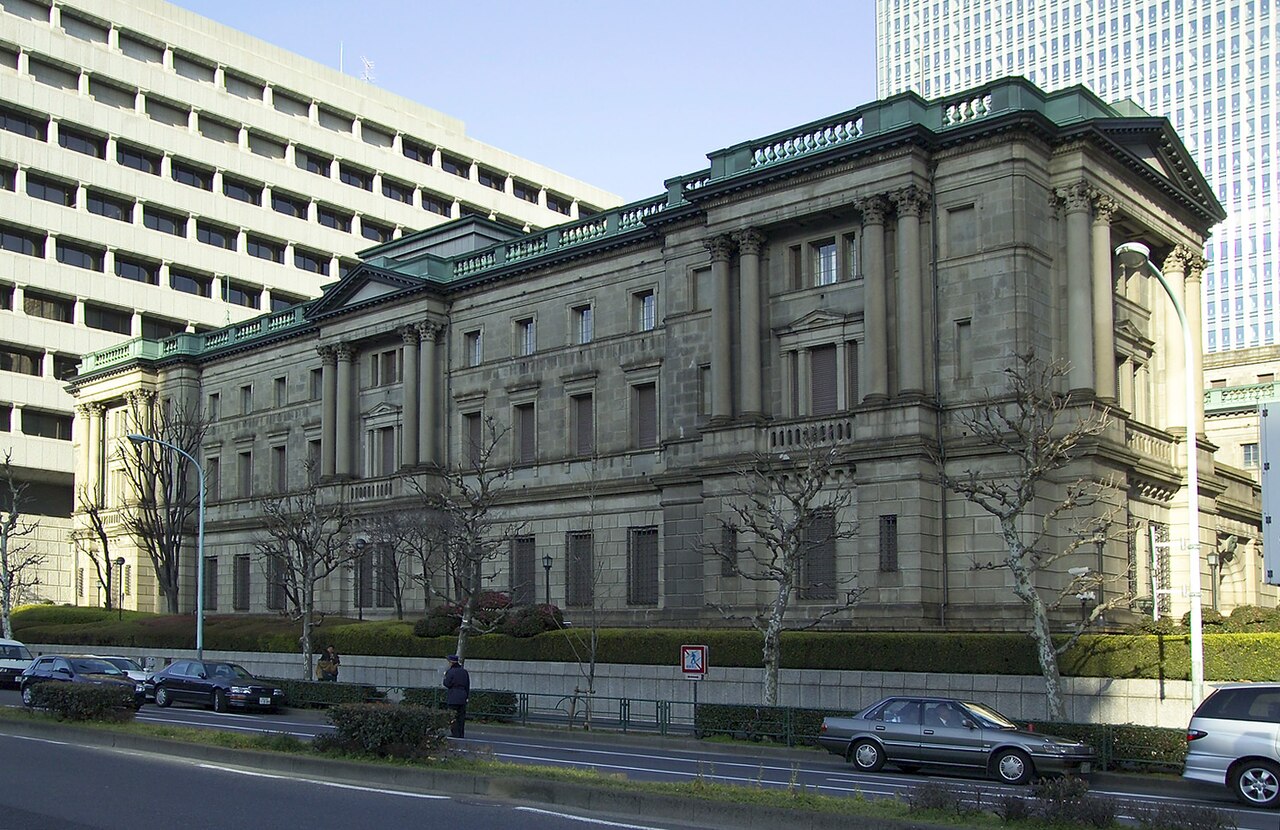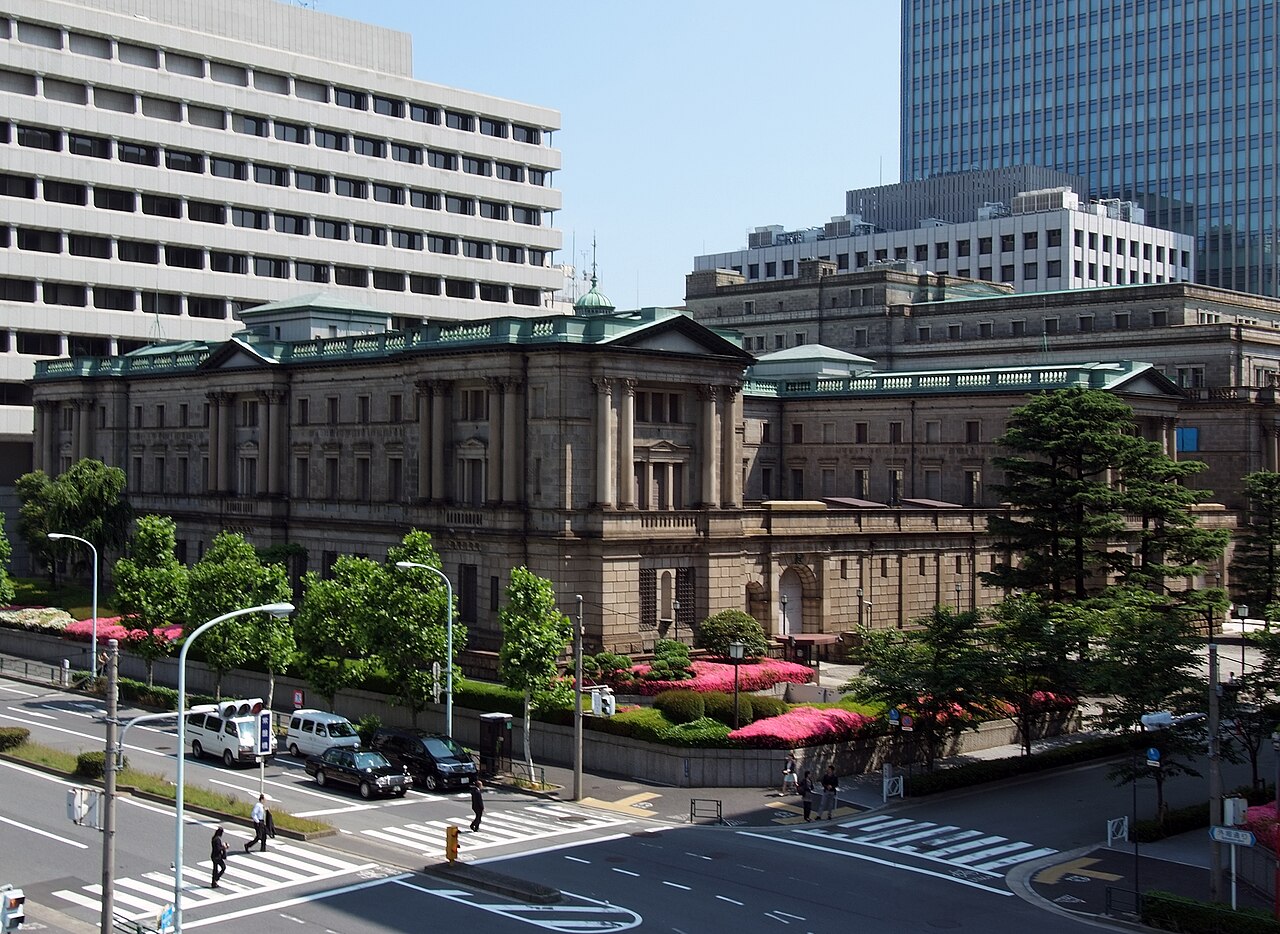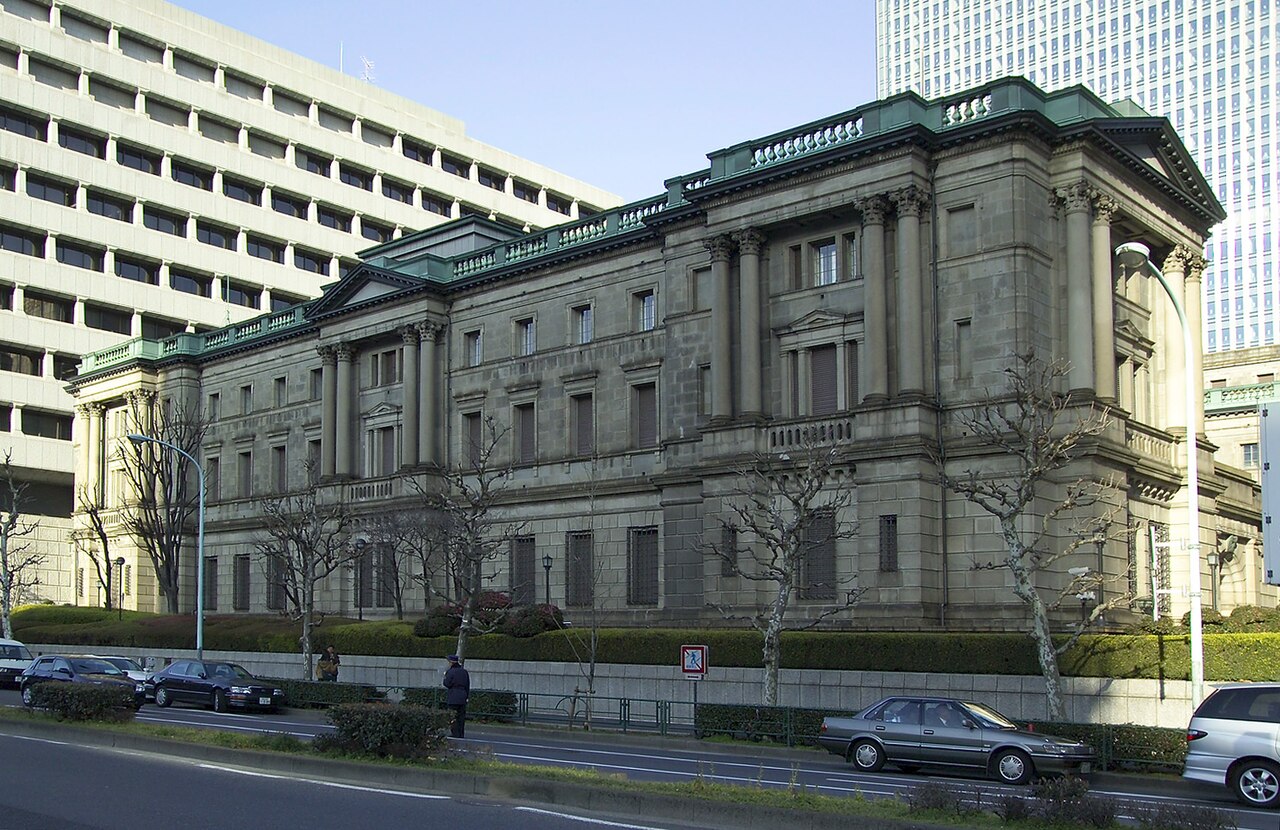
Japonya Merkez Bankası (BoJ), politika faizini 25 baz puan artırarak yüzde 1,25'e çıkardı. Banka, böylece 1995 yılından bu yana en yüksek faiz oranına ulaşmış oldu. Karar, Japonya'nın uzun süredir devam eden ultra gevşek para politikasından çıkış yönündeki kararlılığını gösteriyor. Piyasalar kararı büyük ölçüde bekliyordu; ancak karar sonrası yen dolar karşısında dalgalandı.
Gelişmenin Arka Planı
Japonya Merkez Bankası, yıllarca süren deflasyon ve düşük enflasyonla mücadele için negatif faiz ve getiri eğrisi kontrolü gibi olağanüstü politikalar uygulamıştı. Ancak 2022'den itibaren küresel enflasyon dalgası Japonya'yı da etkiledi. Ülkenin çekirdek enflasyonu, hedef olan yüzde 2'nin üzerinde seyrediyor. Ücret artışları da son müzakerelerde (şunto) güçlü çıktı. Bu koşullar, BoJ'un normalleşme adımlarını hızlandırmasını sağladı.
Piyasa analistleri, bu faiz artışının ardından yenin değer kazanabileceğini, ancak etkinin sınırlı kalabileceğini belirtiyor. Çünkü ABD Merkez Bankası (Fed) hâlâ yüksek faiz politikası izliyor ve bu, yen üzerinde baskı oluşturuyor. BoJ Başkanı Kazuo Ueda, karar sonrası yaptığı açıklamada, enflasyonun sürdürülebilir şekilde yüzde 2 civarında kalması durumunda faiz artırımlarının kademeli olarak devam edebileceğini ima etti. Ancak Ueda, küresel ekonomik belirsizliklere ve jeopolitik risklere dikkat çekerek temkinli bir duruş sergiledi.
Japonya ekonomisi, ihracata bağımlı yapısı nedeniyle zayıf yenden fayda sağlıyordu. Faiz artışı, yenin değerlenmesine yol açarsa, ihracatçı şirketlerin kârlılığı olumsuz etkilenebilir. Öte yandan, ithalat maliyetleri düşebilir ve iç talep canlanabilir. Hükümet, aynı zamanda devasa kamu borcunu finanse etmek için düşük faizlere alışkın. Faizlerin yükselmesi, borçlanma maliyetlerini artırarak mali sıkıntı yaratabilir. Bu nedenle BoJ, normalleşme sürecinde çok yavaş hareket ediyor.
Bölgesel ve Küresel Boyut
Japonya'nın faiz artırımı, küresel sermaye akışlarını etkileyebilir. Uzun yıllar boyunca Japonya, düşük faiz sayesinde yurt dışına yoğun yatırım yaptı; Japon yatırımcılar dünya genelinde tahvil ve hisse senedi aldı. Şimdi Japon tahvilleri daha cazip hale gelirse, bu sermaye kısmen geri dönebilir. Bu durum, özellikle gelişmekte olan piyasalarda volatiliteye yol açabilir. Asya-Pasifik bölgesinde ise Çin ve Güney Kore gibi ülkeler, Japonya'nın para politikasından etkilenebilir. Çin, kendi ekonomik yavaşlamasıyla mücadele ederken, Japonya'nın sıkılaşması bölgesel rekabeti artırabilir.
Ayrıca, jeopolitik gerilimler (Ukrayna savaşı, Orta Doğu'daki çatışmalar, Tayvan üzerindeki baskılar) enerji fiyatlarını yüksek tutuyor. Japonya, enerji ithalatına bağımlı olduğu için, faiz artışı enflasyonu kontrol altına almakta yetersiz kalabilir. BoJ, bu nedenle hem enflasyonla hem de büyümeyi desteklemek arasında hassas bir denge kurmak zorunda.
Türkiye Açısından Değerlendirme
Japonya'nın faiz artışı, doğrudan Türkiye'yi hedef almasa da küresel sermaye akışları üzerinden dolaylı etkiler yaratabilir. Japon yatırımcıların yurt dışına yönelik ilgisinin azalması, gelişmekte olan ülkelere gelen sermayeyi kısıtlayabilir. Türkiye gibi yüksek dış finansman ihtiyacı olan ülkeler, bu durumda borçlanma maliyetlerinin artmasıyla karşılaşabilir. Öte yandan, yükselen yen, Türkiye'nin Japonya'ya olan ihracatını olumsuz etkileyebilir; ancak Japonya'nın Türkiye'deki doğrudan yatırımları sınırlı olduğu için etki sınırlı kalacaktır. Yine de jeopolitik riskler ve küresel sıkılaşma ortamı, Türkiye'nin ekonomik istikrarını dolaylı yoldan baskılayabilir.