Japonya hükümeti, 2025 mali yılı için planladığı rekor düzeydeki tahvil ihracı kapsamında yaklaşık 120 milyar dolarlık yeni devlet tahviline alıcı bulma çabasında. Maliye Bakanlığı, artan savunma harcamaları ve sosyal güvenlik maliyetlerini finanse etmek için borçlanma ihtiyacını karşılamak üzere, başta Devlet Emeklilik Fonu (GPIF) olmak üzere kurumsal yatırımcıları ve hanehalkı tasarruflarını daha fazla tahvil almaya teşvik ediyor. Ancak Japonya Merkez Bankası'nın (BOJ) tahvil alımlarını azaltma planı, piyasadaki talep dinamiklerini yeniden şekillendiriyor.
Artan Borçlanma İhtiyacı ve Tahvil Piyasası Dinamikleri
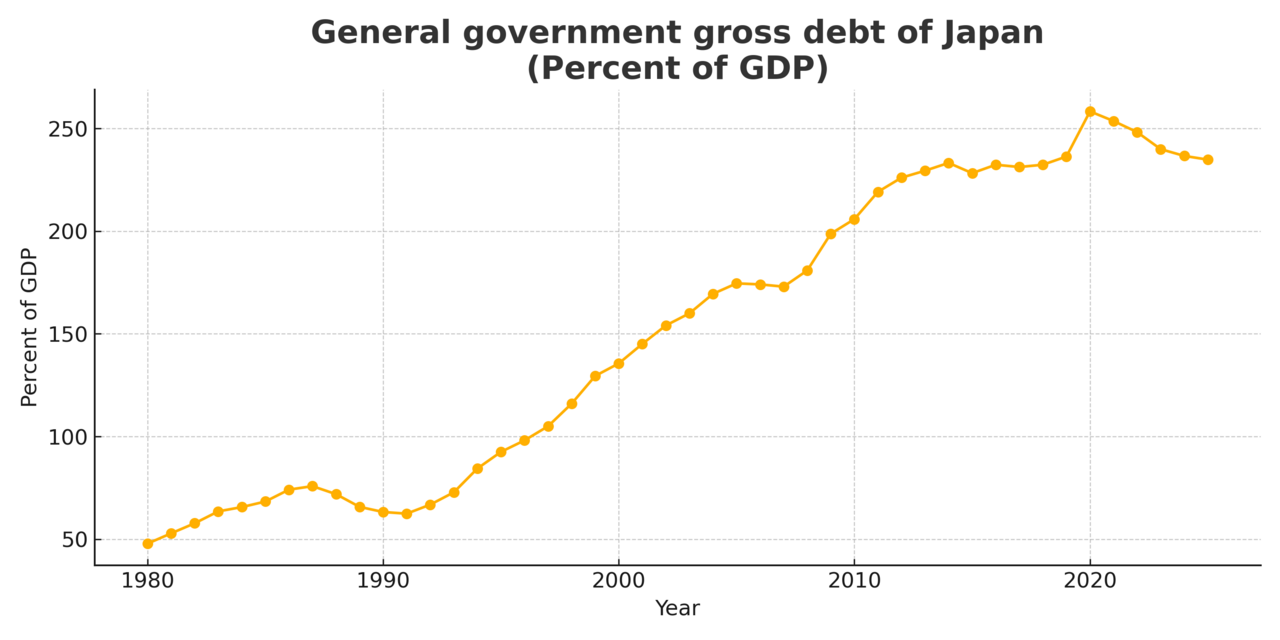
Japonya, uzun yıllardır devam eden deflasyon ve düşük faiz ortamında devasa bir kamu borcu stoku biriktirdi; borç/GSYİH oranı %250'yi aşarak gelişmiş ülkeler arasında en yüksek seviyede. Pandemi sonrası dönemde hükümet, ekonomiyi canlandırmak için harcamaları artırdı. Şimdi ise savunma bütçesini 2027'ye kadar GSYİH'nın %2'sine çıkarma hedefi ve yaşlanan nüfusun getirdiği sosyal güvenlik yükü, ek finansman ihtiyacını körüklüyor. 2025 mali yılı bütçesinde tahvil ihracının 40 trilyon yen'i (yaklaşık 270 milyar dolar) aşması bekleniyor; bunun 120 milyar dolarlık kısmı yeni net borçlanma olacak.
Japonya Merkez Bankası, uzun süredir uyguladığı getiri eğrisi kontrolü (YCC) politikasını 2024'te sonlandırdı ve tahvil alımlarını kademeli olarak azaltma planını açıkladı. BOJ'un piyasadan çekilmesi, devletin yeni tahvillerine olan talebin özel sektör tarafından karşılanması gerekliliğini doğuruyor. Bu noktada hükümetin umudu, GPIF'in yanı sıra büyük bankalar, sigorta şirketleri ve hanehalkının elindeki 1.100 trilyon yen'i aşan nakit ve mevduatın bir kısmını tahvillere yönlendirmesi.
Hanehalkı Tasarrufları ve Kurumsal Yatırımcıların Rolü
Japonya'da hanehalkı finansal varlıkları 2.000 trilyon yen'i (yaklaşık 13 trilyon dolar) aşıyor; bunun yarısından fazlası nakit ve mevduatta tutuluyor. Hükümet, düşük getirili mevduat yerine devlet tahvillerine yatırımı cazip kılmak için vergi teşvikleri ve yeni finansal ürünler üzerinde çalışıyor. Ancak yaşlanan nüfus ve temkinli tasarruf alışkanlıkları, bu yönlendirmenin kolay olmayacağını gösteriyor. Öte yandan GPIF, halihazırda 200 trilyon yen'i aşan portföyüyle dünyanın en büyük emeklilik fonu. Fon, yurt içi tahvil ağırlığını artırma sinyali verdi; fakat getiri arayışı nedeniyle yurt dışı varlıklara yönelmesi de olası.
Piyasa analistleri, BOJ'un tahvil alımlarını azaltmasıyla birlikte uzun vadeli faizlerin yükselebileceğini, bunun da devletin borçlanma maliyetini artıracağını belirtiyor. 10 yıllık JGB getirisi son aylarda %1'in üzerine çıktı; bu, 2013'ten bu yana en yüksek seviye. Yatırımcılar, enflasyonun seyri ve BOJ'un faiz artırım hızına odaklanmış durumda. Japonya'nın parasal normalleşme süreci, küresel tahvil piyasalarını da etkiliyor; Japon yatırımcıların yurt dışı tahvillerden çekilmesi, ABD ve Avrupa tahvil getirileri üzerinde yukarı yönlü baskı oluşturabilir.
Küresel Piyasalar ve Sermaye Akımları Üzerindeki Etkisi
Japonya, dünyanın en büyük net alacaklı ülkesi konumunda ve Japon kurumsal yatırımcılar küresel tahvil piyasalarının önemli aktörleri. Yurt içi getirilerin artması, Japon bankaları ve emeklilik fonlarının yurt dışı yatırımlarını azaltmasına yol açabilir. Bu durum, özellikle ABD Hazine tahvilleri ve Avrupa devlet tahvilleri için talep kaybı anlamına gelir. Uluslararası Para Fonu (IMF) ve Ekonomik Kalkınma ve İşbirliği Örgütü (OECD), Japonya'nın borç sürdürülebilirliği konusunda uyarılarda bulunuyor; faiz oranlarındaki her 1 puanlık artışın, borç servisi maliyetini önemli ölçüde artıracağı hesaplanıyor.
Öte yandan Japonya'nın dev tahvil arzı, küresel tasarruf fazlasının yönünü değiştirebilir. Uzun süre düşük faizle fon sağlayan Japonya, sermaye ihracatçısı rolünü sürdürmekte zorlanabilir. Bu da gelişmekte olan piyasalar için daha sıkı finansal koşullar anlamına gelir. Türkiye gibi yüksek dış finansman ihtiyacı olan ülkeler için Japon yatırımcıların davranışı kritik önem taşıyor.
Türkiye Açısından Değerlendirme
Japonya'nın tahvil piyasasındaki bu gelişme, küresel sermaye akımları üzerinden Türkiye'yi dolaylı olarak etkiliyor. Japon yatırımcıların yurt içine yönelmesi, gelişmekte olan piyasalara akan fonların azalmasına yol açabilir; bu da Türkiye'nin dış borçlanma maliyetini artırabilir. Ancak doğrudan bir etki sınırlı; Türkiye'nin Japon tahvillerine bağımlılığı düşük. Yine de Japonya'nın parasal normalleşmesi, küresel faiz hadlerini yukarı çekerek Türkiye Cumhuriyet Merkez Bankası'nın faiz politikası üzerinde baskı oluşturabilir. Orta vadede, Japon sermayesinin yön değiştirmesi, Türkiye'nin finansman koşullarını yakından ilgilendiriyor.