Mortgage piyasasında hareketlilik durdu. Konut ve ticari gayrimenkul kredileriyle desteklenen tahvil satışlarını planlayan ipotek kredisi veren kuruluşlar, faiz piyasalarındaki dalgalanmaların artması ve yatırımcıların daha yüksek getiri talebiyle karşılaşınca bu ihraçları askıya aldı. Artan sayıda kredi kuruluşu, söz konusu tahvillerin arzını, piyasa koşulları netleşene kadar erteliyor. Yatırımcılar, artan belirsizlik ortamında riski üstlenmek için daha fazla telafi talep ediyor; bu da ihraç maliyetlerini yükselterek satışları kârlı olmaktan çıkarıyor.
Piyasa Dinamikleri ve Arka Plan
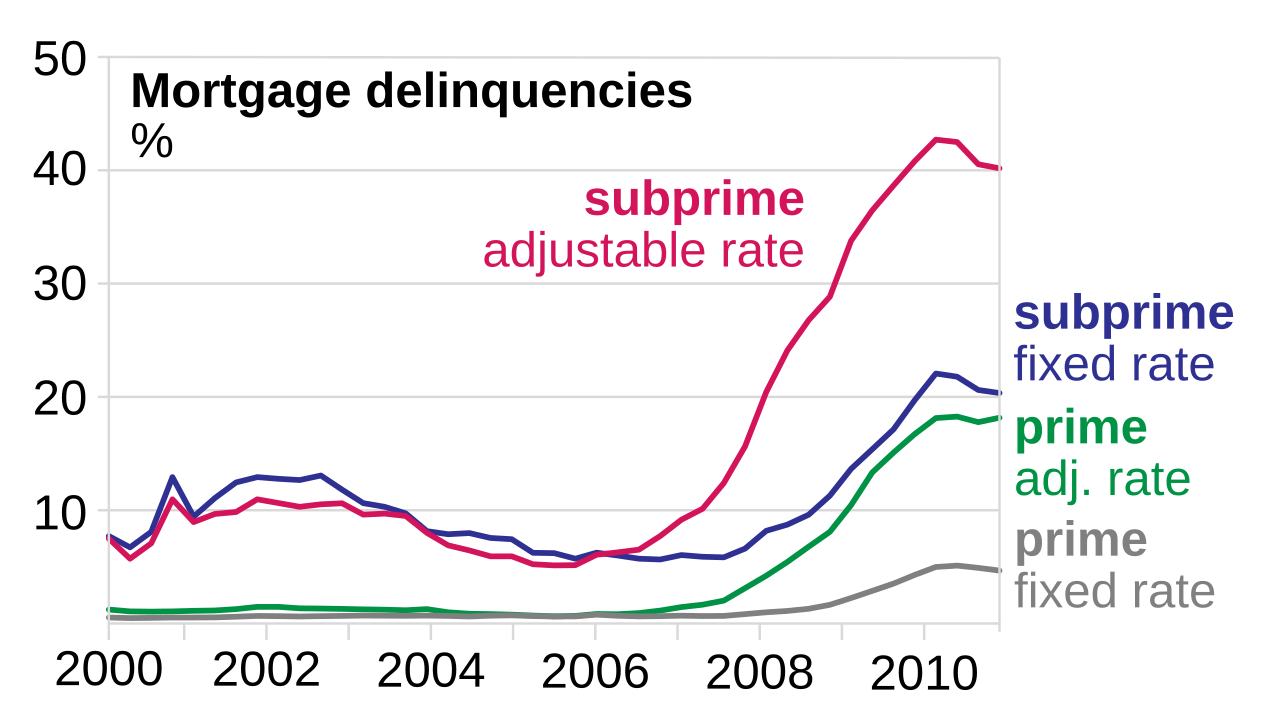
Mortgage destekli menkul kıymetler (MBS), bankaların ve diğer kredi verenlerin bilançolarını hafifletmek ve yeni kredi sağlamak için kullandığı önemli bir araç. Ancak son dönemde faiz oranlarındaki oynaklık, bu enstrümanların fiyatlamasını zorlaştırıyor. Yatırımcılar, özellikle ticari gayrimenkul kredilerine dayalı tahvillerde, ekonomik yavaşlama ve temerrüt riski nedeniyle daha yüksek bir risk primi talep ediyor. Konut kredilerinde ise, ipotek faizlerinin seyri ve erken ödeme hızı belirsizliği, getiri beklentilerini bulanıklaştırıyor.
Piyasa kaynaklarına göre, son haftalarda birçok büyük ipotek kuruluşu planlanan tahvil satışlarını ertelemek zorunda kaldı. Bu durum, sadece likiditeyi kısmakla kalmıyor, aynı zamanda kredi faizlerinin yukarı yönlü baskı altında kalmasına da yol açıyor. Zira arzın azalması, mevcut tahvillerin getirilerini yukarı çekerken, yeni kredi verilmesini de maliyetli hale getiriyor.
Uzmanlar, sorunun temelinde merkez bankalarının faiz politikalarına ilişkin belirsizliğin yattığını belirtiyor. Enflasyonla mücadele kapsamında faizlerin ne zaman ve ne ölçüde düşürüleceği netleşmediği için, yatırımcılar uzun vadeli tahvillere mesafeli yaklaşıyor. Bu da ipotek piyasasında arz ve talep dengesini bozuyor.
Küresel ve Bölgesel Yansımalar
Mortgage tahvili piyasasındaki bu duraklama, yalnızca ABD ile sınırlı değil; küresel finans piyasalarında da yankı uyandırıyor. Avrupa'da da benzer şekilde, bankalar ipotek destekli menkul kıymet ihraçlarında temkinli davranıyor. Özellikle ticari gayrimenkul sektöründe artan boşluk oranları ve değerleme kayıpları, yatırımcıların iştahını azaltmış durumda. Bu durum, bankaların kredi verme kapasitesini sınırlayarak ekonomik büyümeyi olumsuz etkileyebilir.
Öte yandan, gelişmiş ülke merkez bankalarının parasal sıkılaştırmayı sonlandırma sinyalleri vermesi, orta vadede piyasa koşullarının iyileşebileceğine dair umut veriyor. Ancak jeopolitik riskler ve enerji fiyatlarındaki dalgalanmalar, belirsizliği canlı tutuyor. Yatırımcılar, bu ortamda daha güvenli limanlar arayışında; bu da mortgage tahvillerine olan talebi azaltıyor.
Türkiye gibi gelişmekte olan ülkeler açısından bakıldığında, küresel risk iştahındaki azalma, dış finansman maliyetlerini artırabilir. Türk bankacılık sektörü, son yıllarda ipotekli konut kredilerinde büyüme kaydetmiş olsa da, uluslararası piyasalardaki bu tür dalgalanmalar, sendikasyon ve seküritizasyon gibi alternatif fonlama kanallarını zorlaştırabilir. Yurt içi faizlerin yüksek seyri nedeniyle zaten daralan konut kredisi hacmi, küresel piyasalardaki bu türbülansla daha da baskı altına girebilir.
Türkiye Açısından Değerlendirme
Küresel mortgage tahvili piyasasındaki bu duraklama, Türkiye'nin dış borçlanma koşullarını dolaylı yoldan etkileyebilir. Uluslararası yatırımcıların risk iştahının azalması, Türk bankalarının ve şirketlerinin yurt dışı tahvil ihraçlarında maliyetleri artırabilir. Ayrıca, ticari gayrimenkul kredilerine dayalı tahvillerdeki temkinlilik, Türkiye'deki inşaat ve gayrimenkul sektörüne yönelik yabancı yatırımın yavaşlamasına yol açabilir. Öte yandan, Türkiye'nin son dönemde attığı normalleşme adımları ve faiz politikasındaki değişim, orta vadede risk primini düşürebilir. Yine de küresel piyasalardaki bu tür dalgalanmalar, Türkiye'nin finansal istikrarı için yakından izlenmesi gereken bir risk faktörü olarak öne çıkıyor.