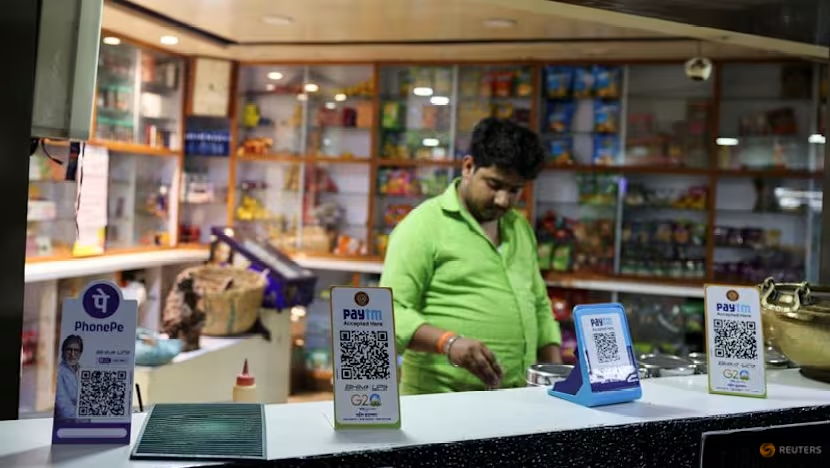
Hindistan'da ödeme yasalarında yapılan bir değişiklik, esnafın belirli gerçek zamanlı ödemeler için ücret ödemek zorunda kalabileceği anlamına geliyor. İşletmeler ve uzmanlar, CNA'ya yaptıkları açıklamada, mütevazı ücretlerin bile kâr marjlarını sıkıştırabileceğini ve dijital ödeme ekosistemini olumsuz etkileyebileceğini söylüyor. Hindistan'ın Birleşik Ödemeler Arayüzü (UPI) sistemi, milyonlarca kişi tarafından günlük olarak kullanılıyor ve şu anda bireyler için ücretsiz. Ancak yeni düzenlemeler, belirli işlem türleri için ücretlendirme kapısını aralıyor.
Anlık Ödeme Sistemindeki Değişikliğin Arka Planı
Hindistan Merkez Bankası (RBI) tarafından yapılan düzenleme değişikliği, UPI üzerinden yapılan bazı işlemlerin artık ücretlendirilebileceği anlamına geliyor. Şu ana kadar UPI, hem bireyler hem de küçük esnaf için ücretsiz bir ödeme yöntemi olarak büyük bir benimseme gördü. Sistem, günlük milyonlarca işlemi sorunsuz bir şekilde gerçekleştiriyor ve Hindistan'ın dijital ekonomiye geçişinde kilit rol oynuyor. Ancak yeni yasa değişikliği, özellikle yüksek hacimli işlem yapan işletmeler için maliyetlerin artabileceği endişesini beraberinde getiriyor.
Hindistan'da küçük esnaf, düşük kâr marjlarıyla çalışıyor. Birçok işletme, günlük cirosunun önemli bir kısmını dijital ödemeler üzerinden alıyor. Eğer bu işlemlere ücret eklenirse, esnafın kârlılığı doğrudan etkilenecek. Uzmanlar, ücretlerin düşük tutulması durumunda bile, yüksek işlem hacmine sahip işletmeler için maliyetin ciddi boyutlara ulaşabileceğini belirtiyor. Örneğin, günde binlerce işlem yapan bir market veya restoran, her işlem için küçük bir ücret ödediğinde, aylık maliyeti binlerce rupiye ulaşabilir.
Hindistan hükümeti ve RBI, dijital ödemeleri teşvik etmek için uzun süredir çaba sarf ediyor. UPI'nin ücretsiz olması, bu teşvikin önemli bir parçasıydı. Ancak sistemin sürdürülebilirliği için bir maliyet modeli oluşturulması gerektiği yönünde görüşler de var. Bankalar ve ödeme hizmet sağlayıcıları, altyapı maliyetlerini karşılamak için ücret talep ediyor. Bu denge, Hindistan'ın dijital ödeme politikasının geleceği açısından kritik.
Bölgesel ve Küresel Boyut
Hindistan, dünyanın en büyük dijital ödeme pazarlarından biri. UPI sistemi, ülke içinde olduğu kadar uluslararası alanda da dikkat çekiyor. Singapur, BAE ve bazı Avrupa ülkeleri, UPI benzeri sistemlerle entegrasyon sağlamak için anlaşmalar yaptı. Hindistan'ın bu alandaki düzenlemeleri, diğer ülkeler için de örnek teşkil edebilir. Eğer Hindistan'da anlık ödeme ücretleri başarılı bir şekilde uygulanırsa, bu modelin başka ülkelerde de benimsenmesi olası. Ancak esnafın tepkisi, bu tür bir geçişin sosyal ve ekonomik etkilerini gözler önüne seriyor.
Küresel ölçekte, dijital ödeme sistemleri genellikle ya ücretsiz ya da düşük maliyetli olacak şekilde tasarlanıyor. Ancak sürdürülebilirlik için bir noktada ücretlendirme kaçınılmaz hale gelebiliyor. Hindistan'daki tartışma, bu dengeyi nasıl kuracağına dair önemli bir vaka çalışması. Özellikle gelişmekte olan ülkeler, Hindistan'ın deneyiminden ders çıkarabilir.
Türkiye Açısından Değerlendirme
Türkiye'de dijital ödeme sistemleri, son yıllarda hızlı bir büyüme gösterdi. FAST (Fonların Anlık ve Sürekli Transferi) ve BKM Express gibi sistemler, Hindistan'ın UPI'sine benzer işlevler sunuyor. Hindistan'daki bu gelişme, Türkiye için iki açıdan önemli: Birincisi, Türkiye'de de dijital ödeme sistemlerinin sürdürülebilirliği ve olası ücretlendirme tartışmaları gündeme gelebilir. İkincisi, Türk esnafı da benzer kâr marjı baskılarıyla karşı karşıya. Eğer Türkiye'de anlık ödeme ücretleri gündeme gelirse, Hindistan'daki esnaf tepkisi Türk karar alıcılar için bir uyarı niteliği taşıyabilir. Ayrıca, Türkiye'nin dijital ekonomiye geçiş stratejisinde, kullanıcı dostu ve düşük maliyetli sistemler öncelikli olmalı.