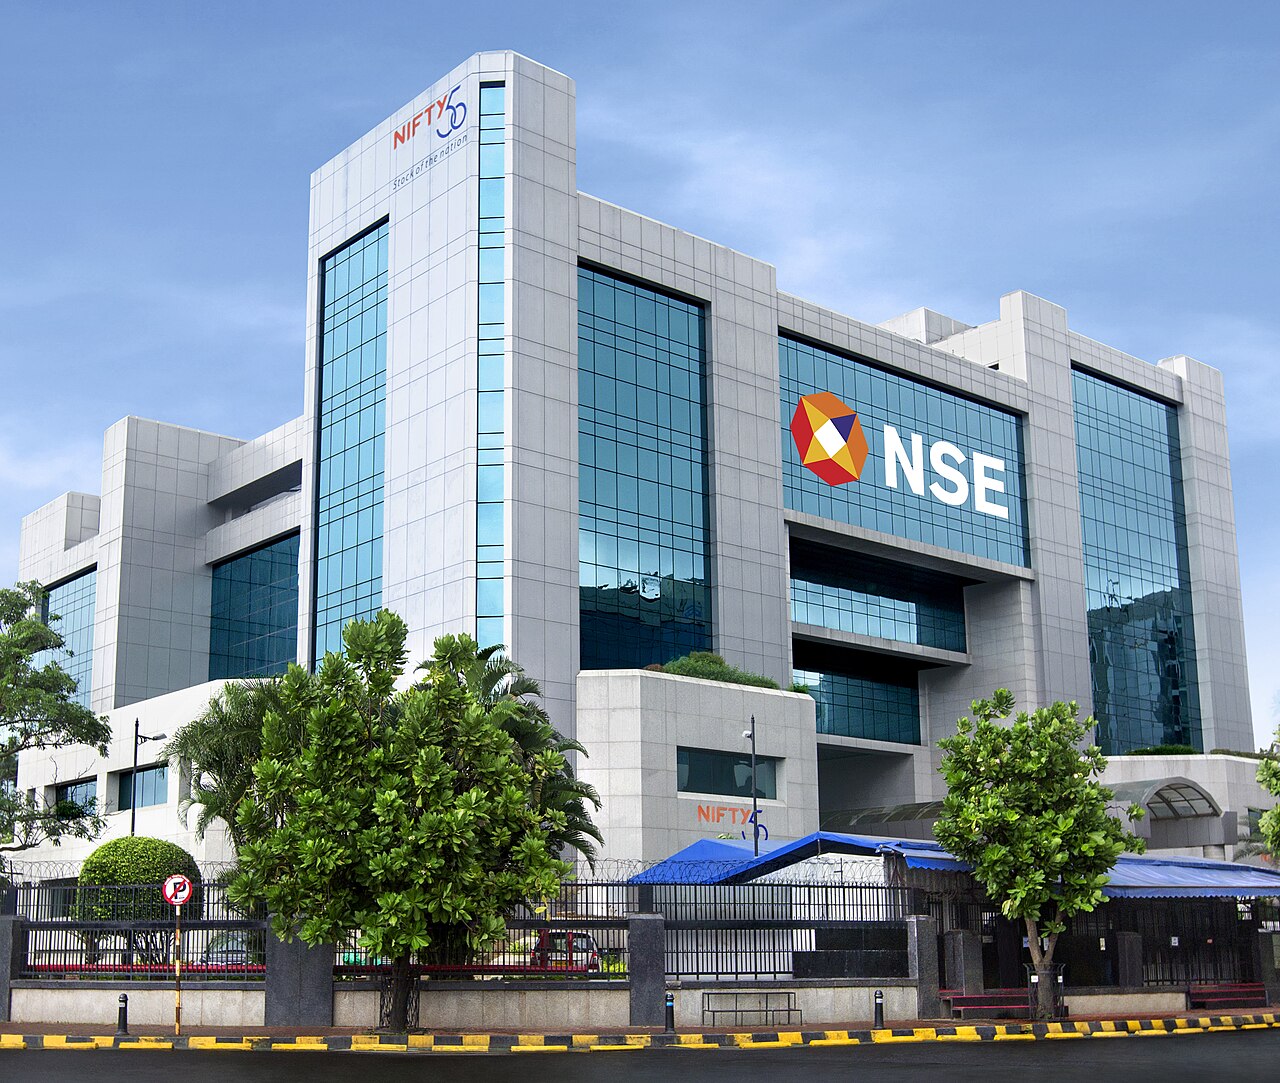
Hindistan'ın hisse senedi piyasalarında kapanış açık artırmaları, yetersiz likidite ve artan fiyat dalgalanmaları nedeniyle propriyeter ticaret firmaları için cazibesini yitiriyor. Ülkenin önde gelen borsaları NSE ve BSE'de günlük işlem hacminin önemli bir bölümünü oluşturan kapanış müzayedeleri, son dönemde sığ likidite ile boğuşuyor. Bu durum, özellikle yüksek frekanslı işlem yapan ve arbitraj stratejileri uygulayan propriyeter ticaret masalarının kârlılığını olumsuz etkiliyor. Piyasa uzmanları, sorunun temelinde artan düzenleyici kısıtlamalar ve yatırımcı tabanındaki yapısal değişimlerin yattığını belirtiyor.
Açık Artırma Sistemi ve Likidite Sorunu
Hindistan Menkul Kıymetler ve Borsa Kurulu (SEBI) tarafından 2022 yılında başlatılan kapanış açık artırması uygulaması, gün sonunda daha şeffaf bir fiyat oluşumu sağlamak amacıyla hayata geçirilmişti. Ancak uygulama, beklenenin aksine likiditeyi artırmak yerine, özellikle küçük ve orta ölçekli hisselerde derinlik sorununu beraberinde getirdi. Kapanış müzayedelerine katılan emir sayısındaki dalgalanmalar, fiyatların birkaç saniye içinde sert hareketler yapmasına neden oluyor. Propriyeter ticaret firmaları, bu tür ani fiyat sıçramalarının risk yönetimini zorlaştırdığını ve pozisyon kapatma maliyetlerini artırdığını vurguluyor.
Buna ek olarak, SEBI'nin 2023'te getirdiği günlük fiyat hareket limitleri ve açığa satış kısıtlamaları, propriyeter masa ların manevra alanını daralttı. Özellikle endeks vadeli işlemlerinde ve opsiyon stratejilerinde kaldıraç kullanımının sınırlanması, firmaların beklenen getiri hesaplarını bozdu. Hindistan'da faaliyet gösteren birçok propriyeter ticaret şirketi, son çeyrekte işlem hacimlerinde %20'ye varan düşüşler bildirdi. Sektör kaynaklarına göre, bazı küçük ölçekli firmalar operasyonlarını tamamen durdurma veya yurt dışı piyasalara yönelme planları yapıyor.
Piyasa Katılımcıları ve Düzenleyici Baskılar
Kapanış açık artırmalarındaki likidite sıkıntısının bir diğer nedeni de yabancı portföy yatırımlarındaki azalma. Küresel faiz oranlarındaki artış ve jeopolitik riskler, yabancı yatırımcıların Hindistan hisse senedi piyasalarından çıkışını hızlandırdı. Yabancı yatırımcılar, kapanış müzayedelerinde önemli alıcı veya satıcı olarak yer alıyordu; onların çekilmesi likiditeyi daha da kuruttu. Ayrıca, yerli kurumsal yatırımcıların da daha temkinli davranması, açık artırma hacimlerini olumsuz etkiledi.
SEBI, piyasa yapıcılığı teşvik etmek için bazı adımlar attı; ancak bu adımlar henüz meyvesini vermedi. Düzenleyici kurum, kapanış müzayedelerinde likiditeyi artırmak için alım-satım spreadlerini daraltmayı ve emir defteri şeffaflığını iyileştirmeyi planlıyor. Ancak sektör temsilcileri, yapısal sorunların çözülmesi için daha kapsamlı reformlara ihtiyaç duyulduğunu belirtiyor. Propriyeter ticaret firmaları, özellikle kapanış müzayedelerinde uygulanan ve "kesin emir" olarak bilinen, fiyat garantisi içermeyen emir türünün likiditeyi azalttığını savunuyor.
Küresel Piyasalar ve Karşılaştırma
Hindistan'daki durum, küresel ölçekte de benzer sorunların yaşandığını gösteriyor. ABD ve Avrupa piyasalarında kapanış müzayedeleri genellikle yüksek likiditeye sahipken, gelişmekte olan piyasalarda benzer sıkıntılar görülebiliyor. Hindistan özelinde, piyasa yapısının parçalı olması ve farklı borsalar arasındaki rekabetin likiditeyi bölmesi, sorunu derinleştiriyor. NSE ve BSE arasındaki rekabet, zaman zaman likiditenin her iki borsada da yetersiz kalmasına yol açıyor.
Uzmanlar, Hindistan'ın sermaye piyasalarının derinleşmesi için daha fazla kurumsal yatırımcıya ve uzun vadeli fonlara ihtiyaç duyulduğunu vurguluyor. Propriyeter ticaretin daralması, piyasa verimliliğini ve fiyat keşif sürecini olumsuz etkileyebilir. Ayrıca, likidite azlığı nedeniyle hisse senedi fiyatlarının temel değerlerinden sapması, reel ekonomiye de zarar verebilir. Hindistan hükümeti, ekonomik büyümeyi desteklemek için sermaye piyasalarının güçlü kalmasını istiyor; ancak düzenleyici kısıtlamalar ile piyasa likiditesi arasındaki dengeyi bulmak kolay değil.
Türkiye Açısından Değerlendirme
Hindistan'daki açık artırma likidite sorunu, Türkiye için dolaylı da olsa önemli dersler içeriyor. Türkiye'de Borsa İstanbul'da kapanış seansı uygulaması benzer şekilde likidite dalgalanmaları yaşayabiliyor. Hindistan'da propriyeter ticaretin daralması, benzer düzenleyici adımların Türkiye'de de tartışılmasına yol açabilir. Ayrıca, Hindistan gibi büyük bir gelişmekte olan piyasadaki likidite sıkıntısı, küresel risk iştahını olumsuz etkileyerek Türkiye'ye yönelik portföy akımlarını da baskılayabilir. Türk yatırımcılar ve düzenleyiciler, piyasa derinliğini artıracak reformları gündeme almalı.