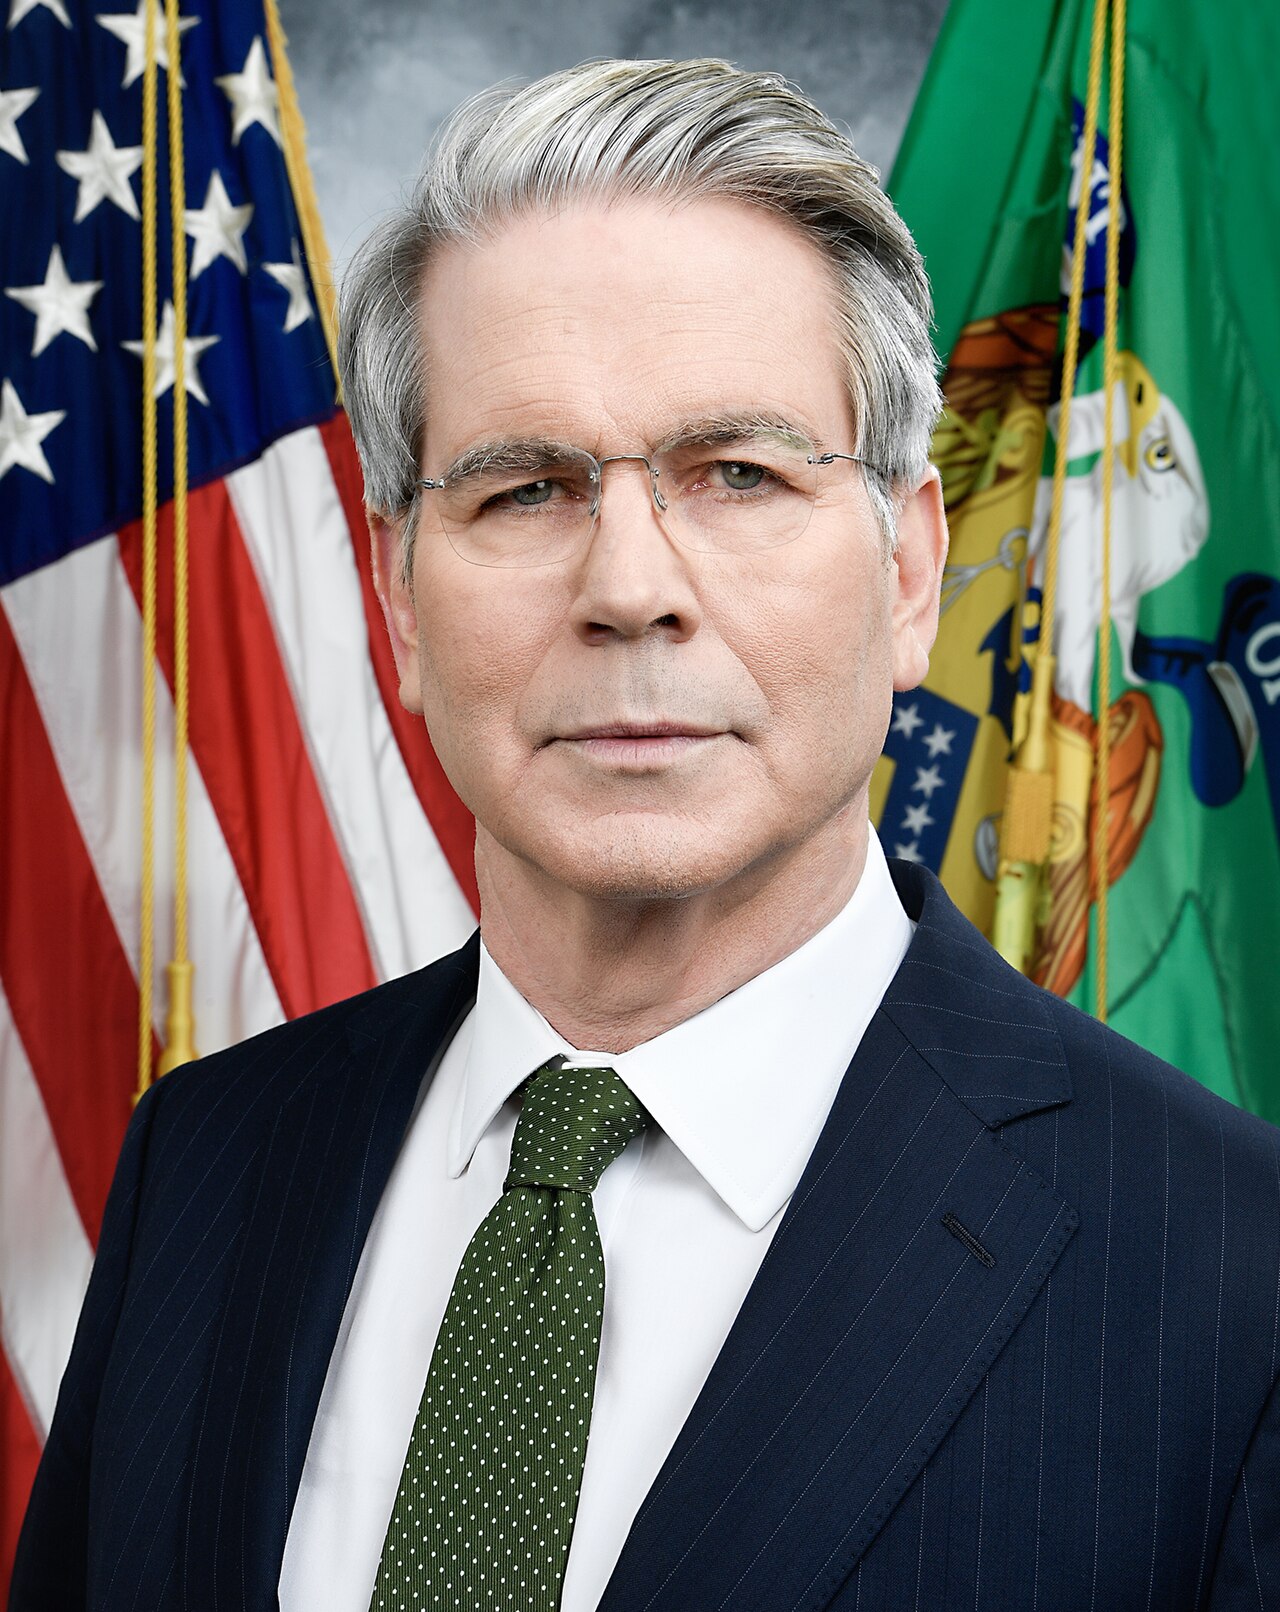
H.I.G. Capital CEO'su Brian Schwartz, Bloomberg Deals programında Dani Burger'a verdiği demeçte, özel sermaye yöneticilerinin yüksek borçlanma maliyetleri ve zayıf değerlemeler nedeniyle varlık satışlarında zorlandığını belirterek, çıkışlarda "barajın çatlamasını" beklediklerini ifade etti. Schwartz, sektörün karşı karşıya olduğu likidite sıkışıklığına dikkat çekti. (Kaynak: Bloomberg)
Özel sermayede satış dalgası neden gecikti?
Schwartz'ın değerlendirmeleri, küresel özel sermaye sektörünün son iki yıldır içinde bulunduğu zorlu ortamı gözler önüne seriyor. Merkez bankalarının enflasyonla mücadele kapsamında faiz oranlarını hızla yükseltmesi, borçlanma maliyetlerini önemli ölçüde artırdı. Bu durum, özel sermaye fonlarının portföylerindeki şirketleri satmak için uygun finansman koşullarını bulmasını zorlaştırıyor. Aynı zamanda, yüksek faiz ortamı varlık değerlemelerini aşağı çekerek alıcı ve satıcı arasındaki fiyat beklentilerinde uçurum yaratıyor.
H.I.G. Capital gibi büyük fon yöneticileri, ellerindeki varlıkları istedikleri fiyattan satamadıkları için çıkışları ertelemek zorunda kaldı. Bu durum, fonların yatırımcılara geri dönüş yapma kapasitesini sınırlarken, aynı zamanda yeni yatırımlar için de kaynak yaratılmasını engelliyor. Schwartz'ın "barajın çatlaması" metaforu, piyasada biriken satış baskısının yakın zamanda büyük bir dalga halinde açığa çıkabileceğine işaret ediyor.
Sektör analistleri, özellikle 2021 ve 2022 yıllarında yüksek değerlemelerle yapılan yatırımların, mevcut piyasa koşullarında zararla satılma riski taşıdığını belirtiyor. Ancak Schwartz, orta vadede piyasanın dengelenmesini ve işlem hacimlerinin canlanmasını bekliyor. Bu görüş, faiz oranlarının zirveye ulaştığı ve önümüzdeki dönemde indirimlerin başlayabileceği yönündeki genel beklentiyle uyumlu.
Küresel piyasalar ve likidite üzerindeki etkileri
Özel sermaye fonlarının satış yapamaması, yalnızca fon yöneticileri ve yatırımcıları değil, aynı zamanda küresel finansal sistemin genel likiditesini de etkiliyor. Emeklilik fonları ve üniversite vakıfları gibi büyük kurumsal yatırımcılar, özel sermaye yatırımlarından bekledikleri getirileri elde edemeyince portföy dağılımlarını yeniden gözden geçirmek zorunda kalıyor. Bu durum, sermaye piyasalarında dalgalanmalara yol açabilecek bir faktör olarak öne çıkıyor.
Ayrıca, özel sermaye destekli şirketlerin borç yükü, yüksek faiz ortamında daha da ağırlaştı. Yeniden finansman ihtiyacı duyan bu şirketler, bankaların sıkılaşan kredi koşulları nedeniyle zorluk yaşıyor. Schwartz'ın açıklamaları, bu tür şirketlerin nakit akışı sorunları yaşayabileceği ve bunun da daha geniş çaplı bir kredi temerrüdü riskini artırabileceği endişelerini yansıtıyor.
Öte yandan, piyasadaki durgunluk, özel sermaye fonlarının yeni yatırımlar için daha seçici davranmasına ve değerleme beklentilerini düşürmesine neden oldu. Bu da orta vadede daha sağlıklı bir fiyat dengesi oluşmasına katkı sağlayabilir. Schwartz, H.I.G. Capital olarak ellerinde önemli miktarda kuru toz (dry powder) bulunduğunu ve fırsatlar ortaya çıktığında yatırım yapmaya hazır olduklarını belirtti. Ancak piyasanın canlanması için zamana ihtiyaç olduğunu vurguladı.
Türkiye Açısından Değerlendirme
Küresel özel sermaye piyasasındaki likidite sıkışıklığı ve yüksek borçlanma maliyetleri, Türkiye'deki özel sermaye ve girişim sermayesi ekosistemini de dolaylı yoldan etkiliyor. Yabancı fonların çıkış yapamaması, Türkiye'ye yönelik yeni yatırım iştahını azaltabilir. Öte yandan, Türkiye'de faizlerin yüksek seyretmesi ve enflasyon baskıları, yerli şirketlerin değerlemelerini düşürerek yabancı alıcılar için fırsat yaratabilir. Orta vadede, küresel faiz indirim döngüsü başladığında, Türkiye gibi yüksek büyüme potansiyeli sunan pazarlara yönelik ilginin artması beklenebilir. Ancak jeopolitik riskler ve makroekonomik istikrarsızlık, bu ilgiyi sınırlayabilir.