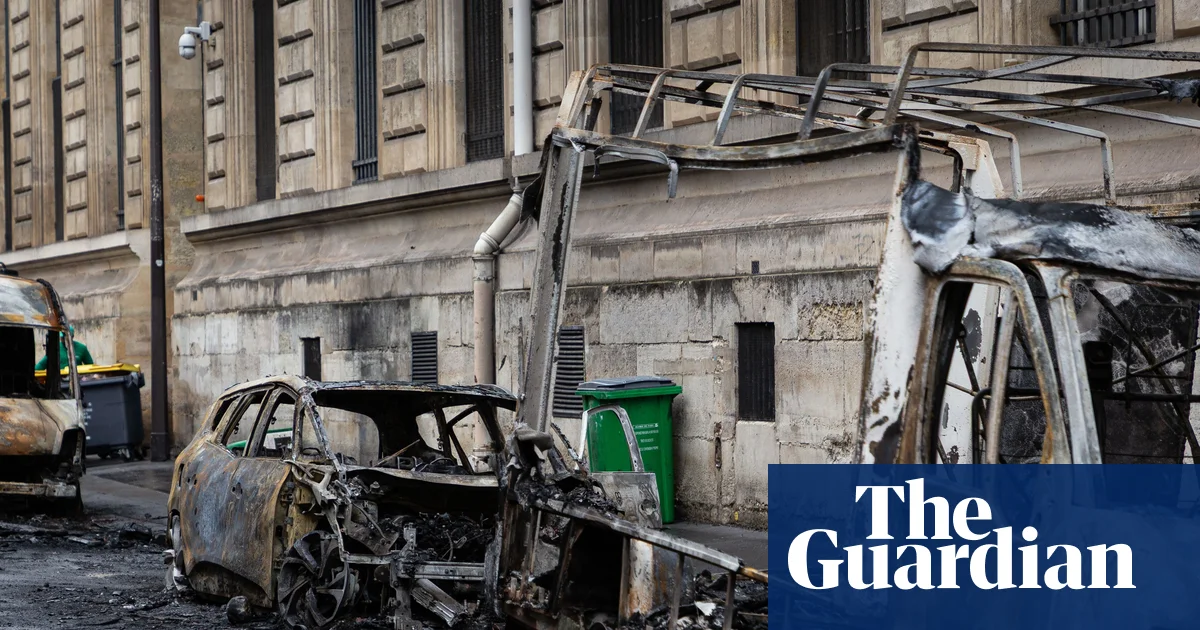
Fransa'nın tahvil piyasası, hafta sonu ülke çapında düzenlenen protestoların ardından yeni bir satış dalgasıyla sarsıldı. Fransız devlet tahvillerinin faizleri, bütçe açığına ilişkin endişelerin artmasıyla 24 yılın en yüksek seviyesine tırmanırken, ülkenin borçlanma maliyeti ABD'ninkini geçti. Bu gelişme, Euro Bölgesi'nin ikinci büyük ekonomisinde siyasi ve mali istikrarsızlığın derinleştiğine işaret ediyor.
Bütçe açığı ve siyasi kriz
Fransa'da hükümetin bütçe açığını kontrol altına alma çabaları, sokak protestoları ve parlamento içindeki dirençle karşılaşıyor. Geçtiğimiz hafta sonu düzenlenen gösteriler, kamu harcamalarında yapılması planlanan kesintilere ve vergi artışlarına karşı çıkan geniş kesimleri bir araya getirdi. Protestoların ardından yatırımcılar, siyasi belirsizliğin artması ve reformların gecikeceği endişesiyle Fransız tahvillerinden çıkış yaptı.
Fransa'nın 10 yıllık tahvil faizi, hafta içinde yüzde 3,5'in üzerine çıkarak 2002'den bu yana en yüksek seviyesini gördü. Aynı dönemde ABD 10 yıllık tahvil faizi yüzde 3,4 civarında seyrediyordu. Böylece Fransa'nın borçlanma maliyeti, ilk kez ABD'nin üzerine çıktı. Bu durum, yatırımcıların Fransız ekonomisine duyduğu güvenin azaldığını gösteriyor.
Fransa'nın bütçe açığı, GSYH'nin yüzde 5'inin üzerinde seyrediyor ve AB'nin Maastricht kriterlerinde öngörülen yüzde 3'lük sınırın oldukça üzerinde. Hükümet, açığı 2027'ye kadar yüzde 3'ün altına indirmeyi taahhüt etmişti ancak ekonomik yavaşlama ve siyasi muhalefet bu hedefi zora sokuyor. Uluslararası kredi derecelendirme kuruluşları da Fransa'nın not görünümünde bozulma sinyalleri veriyor.
Küresel piyasalara etkisi
Fransa'daki gelişmeler, Euro Bölgesi genelinde tahvil piyasalarını da etkiliyor. İtalya ve İspanya gibi yüksek borçlu ülkelerin risk primleri de artış eğiliminde. Avrupa Merkez Bankası'nın (ECB) faiz politikası, bu tür piyasa baskıları karşısında daha temkinli bir duruş sergilemesine yol açabilir. ECB, enflasyonla mücadele için faizleri yüksek tutarken, borçlanma maliyetlerindeki artış üye ülkelerin kamu maliyesini zorluyor.
Fransa'nın borçlanma maliyetinin ABD'yi geçmesi, küresel yatırımcıların portföy tercihlerini de etkileyebilir. ABD tahvilleri genellikle güvenli liman olarak görülürken, Fransa'nın bu konumunu kaybetmesi, sermaye akışlarında değişime neden olabilir. Ayrıca, Fransız bankalarının ve şirketlerinin borçlanma maliyetleri de artarak ekonomik büyümeyi olumsuz etkileyebilir.
Hafta sonu protestolarının ardından hükümetin attığı adımlar ve muhalefetin tutumu, önümüzdeki günlerde piyasaların yönünü belirleyecek. Fransa Cumhurbaşkanı Emmanuel Macron'un reform gündemini sürdürüp sürdüremeyeceği, yatırımcı güveni açısından kritik önem taşıyor. Siyasi istikrarsızlığın sürmesi halinde, Fransız tahvillerindeki satış baskısının daha da artması bekleniyor.
Türkiye Açısından Değerlendirme
Fransa'nın borçlanma maliyetlerindeki artış ve bütçe krizi, Euro Bölgesi'ndeki ekonomik istikrarsızlığı derinleştirerek küresel risk iştahını olumsuz etkiliyor. Türkiye gibi gelişmekte olan ülkeler, küresel finansal koşullardaki sıkılaşmadan doğrudan etkileniyor. Avrupa'daki belirsizlik, Türkiye'nin en büyük ticaret ortağı olan AB ile ekonomik ilişkilerini ve yatırım akışlarını baskılayabilir. Ayrıca, ECB'nin olası faiz indirimlerini geciktirmesi, Türkiye Cumhuriyet Merkez Bankası'nın para politikası üzerindeki dış baskıyı artırabilir. Türk ihracatçıları için Avrupa'daki talep zayıflaması riski de söz konusu. Jeopolitik açıdan ise Fransa'nın iç istikrarsızlığı, AB'nin ortak dış politika ve savunma kapasitesini zayıflatarak Türkiye'nin AB ile ilişkilerinde yeni dinamikler yaratabilir.