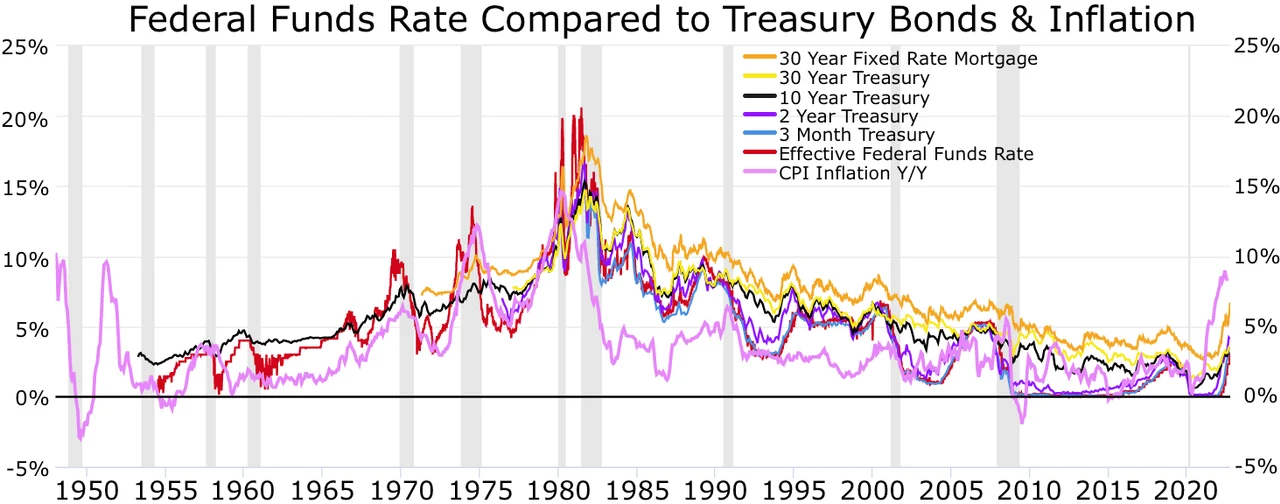
DoubleLine Capital portföy yöneticisi Jeff Sherman, uzun vadeli ABD Hazine tahvilleri konusundaki ayı görüşünü koruduğunu açıkladı. Sherman, hükümetin ağır borçlanma ihtiyacı ve bu tahvillere olan talebin zayıflamasının piyasa üzerindeki baskıyı sürdüreceğini savunuyor. Şirketin bu pozisyonu, küresel tahvil piyasalarında faiz oranlarının seyri açısından yatırımcılar için önemli bir gösterge olarak değerlendiriliyor.
DoubleLine'ın Temkinli Duruşunun Arka Planı
DoubleLine Capital, özellikle tahvil yatırımları konusunda uzmanlaşmış ve piyasa tarafından yakından takip edilen bir varlık yönetimi şirketi. Jeff Sherman'ın uzun vadeli Hazine tahvillerindeki underweight (düşük ağırlık) pozisyonunu sürdürmesi, şirketin ABD'nin mali görünümüne ilişkin endişelerini yansıtıyor. Sherman'a göre, federal hükümetin artan borçlanma ihtiyacı, tahvil arzını yükselterek fiyatlar üzerinde aşağı yönlü baskı oluşturuyor. Aynı zamanda, geleneksel alıcıların (örneğin yabancı merkez bankaları ve emeklilik fonları) talebindeki azalma, piyasanın dengesini bozuyor.
Uzun vadeli Hazine tahvilleri, faiz oranlarındaki değişimlere karşı en hassas enstrümanlar arasında. getiri eğrisinin uzun ucundaki faizlerin yükselmesi, bu tahvillerin fiyatlarını düşürüyor. Sherman, enflasyonun kalıcı olarak yüksek seyretmesi ve Fed'in para politikasını sıkı tutması durumunda, uzun vadeli getirilerin daha da artabileceğini öngörüyor. Bu görüş, piyasadaki genel konsensüsten ayrışıyor; zira bazı analistler, ekonomik yavaşlama sinyalleriyle birlikte Fed'in faiz indirimlerine gideceğini ve uzun vadeli tahvillerin değer kazanacağını bekliyor.
DoubleLine'ın pozisyonu, aynı zamanda ABD'nin mali sürdürülebilirliği tartışmalarına da işaret ediyor. Pandemi sonrası genişleyen bütçe açıkları ve borç yükü, tahvil arzını artırırken, talebin aynı hızda artmaması, faizlerin yapısal olarak daha yüksek seyretmesine neden olabilir. Sherman, bu dinamiklerin uzun vadeli tahvillerde yatırımcıları korunmasız bıraktığını düşünüyor. Şirket, portföyünde daha kısa vadeli tahvillere veya kredi riski taşıyan enstrümanlara yönelebilir.
Küresel Piyasalar ve Tahvil Dinamikleri
ABD Hazine tahvilleri, küresel finansal sistemin temel taşı konumunda. Uzun vadeli getirilerdeki bir artış, dünya genelinde borçlanma maliyetlerini yükselterek hisse senedi değerlemelerini ve kurumsal yatırımları olumsuz etkileyebilir. Sherman'ın uyarıları, özellikle gelişmekte olan piyasalar için de önemli; çünkü ABD faizlerinin yüksek kalması, sermaye akımlarını ABD'ye çekerek gelişmekte olan ülke para birimleri üzerinde baskı oluşturabilir. Ayrıca, ABD'nin borçlanma ihtiyacı arttıkça, tahvil arzındaki artış küresel tasarruf fazlasını emebilir ve uzun vadeli faizleri yukarı çekebilir.
Son dönemde ABD 10 yıllık Hazine tahvili getirisi dalgalı bir seyir izledi. Fed'in faiz artırım döngüsünü sonlandırdığına dair sinyaller, kısa vadeli getirileri düşürse de, uzun vadeli getiriler mali endişeler ve enflasyon belirsizliği nedeniyle yüksek kalmaya devam ediyor. Sherman'ın görüşü, getiri eğrisinin dikleşmesi (bear steepening) beklentisiyle uyumlu. Bu senaryoda, kısa vadeli faizler düşerken uzun vadeli faizler yükseliyor ve bankaların karlılığı olumsuz etkileniyor. Ayrıca, uzun vadeli tahvillerdeki değer kaybı, bu tahvilleri portföyünde tutan emeklilik fonları ve sigorta şirketleri için risk oluşturuyor.
DoubleLine'ın pozisyonu, aktif yönetim stratejisinin bir parçası olarak görülüyor. Şirket, faiz oranı riskini yönetmek için vade yapısını kısaltmayı tercih ediyor. Sherman'ın açıklamaları, tahvil yatırımcılarının önümüzdeki dönemde karşılaşabileceği zorluklara dikkat çekiyor: enflasyonun seyri, Fed'in politikası ve maliye politikasındaki gelişmeler, uzun vadeli tahvillerin performansını belirleyecek. Piyasa katılımcıları, bu görüşleri yakından izleyerek pozisyonlarını ayarlayabilir.
Türkiye Açısından Değerlendirme
ABD uzun vadeli tahvil faizlerindeki yükseliş eğilimi, küresel sermaye akımları ve borçlanma maliyetleri üzerinden Türkiye'yi de etkiliyor. Yüksek ABD faizleri, gelişmekte olan piyasalardan sermaye çıkışını tetikleyerek TL üzerinde baskı oluşturabilir ve Türkiye'nin dış borçlanma maliyetlerini artırabilir. Ayrıca, küresel risk iştahındaki azalma, doğrudan yatırımlar ve portföy yatırımları kanallarıyla Türkiye ekonomisini olumsuz etkileyebilir. Öte yandan, ABD'deki mali genişleme ve borçlanma ihtiyacı, küresel tasarruf fazlasını emerek Türkiye gibi ülkelerin finansman imkanlarını kısıtlayabilir. Bu nedenle, Sherman'ın uyarıları, Türkiye'nin makroekonomik politikaları ve dış finansman stratejisi açısından dikkate alınması gereken bir risk faktörü olarak öne çıkıyor.