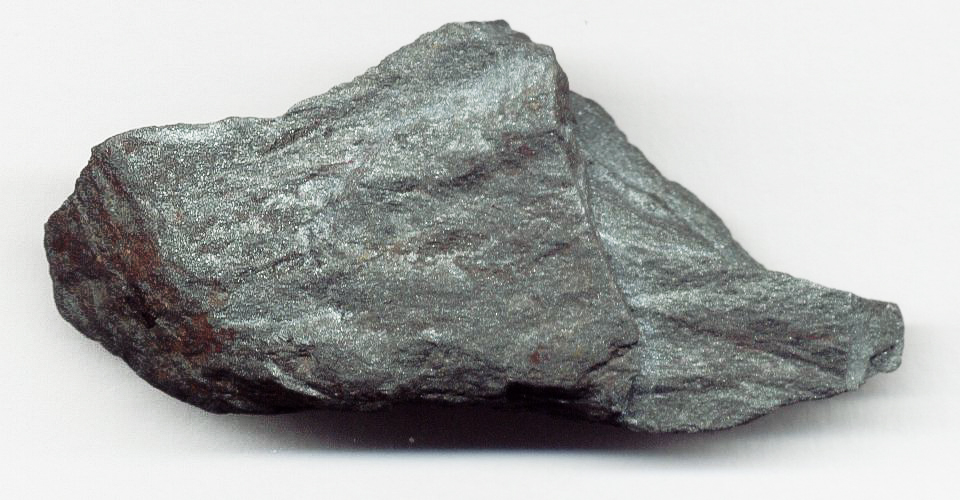
Demir cevheri fiyatları, çelik fabrikalarının kârlılığındaki bozulma ve sıcak metal üretiminin mevsimsel olarak zayıf seyretmesi nedeniyle Haziran ayından bu yana en sert haftalık düşüşünü kaydetmeye hazırlanıyor. Küresel çelik talebindeki yavaşlama ve arz fazlası endişeleri, demir cevheri piyasasında satış baskısını artırmış durumda. Analistler, özellikle Çin'deki çelik üreticilerinin marjlarının negatif bölgeye kaymasının, hammadde talebini olumsuz etkilediğini belirtiyor.
Çelik Marjları ve Üretim Verileri
Çin'de çelik fabrikalarının marjları, artan hammadde maliyetleri ve düşen çelik fiyatları nedeniyle ciddi şekilde daraldı. Sıcak metal üretimi, genellikle yaz aylarında bakım çalışmaları ve yüksek sıcaklıklar nedeniyle azalırken, bu yıl talep tarafındaki zayıflık da üretimi sınırlıyor. MySteel verilerine göre, haftalık sıcak metal üretimi son haftalarda istikrarlı bir düşüş eğilimi gösterdi. Bu durum, demir cevheri alımlarını azaltarak fiyatlar üzerinde aşağı yönlü baskı oluşturuyor.
Singapur Borsası'nda demir cevheri vadeli işlemleri hafta boyunca %5'in üzerinde değer kaybetti. Dalian Emtia Borsası'nda da benzer bir düşüş yaşandı. Piyasa katılımcıları, önümüzdeki haftalarda da zayıf seyrin devam edebileceğini öngörüyor. Çin'nin inşaat sektöründeki yavaşlama ve emlak krizinin çelik talebini uzun süre baskılayacağı endişesi, demir cevheri görünümünü olumsuz etkiliyor.
Avustralya ve Brezilya'dan yapılan sevkiyatların istikrarlı seyretmesi, arz tarafında bir sıkıntı olmadığını gösteriyor. Rio Tinto, BHP ve Vale gibi büyük madencilik şirketleri, üretim hedeflerini koruyor. Ancak talep tarafındaki zayıflık, arz fazlası algısını güçlendiriyor. Çin limanlarındaki demir cevheri stokları da son aylarda artış eğiliminde. Bu stok artışı, fiyatların daha da gerilemesine neden olabilir.
Küresel Piyasalar ve Beklentiler
Demir cevheri fiyatlarındaki düşüş, küresel emtia piyasalarında genel bir riskten kaçınma eğilimiyle de örtüşüyor. ABD Merkez Bankası'nın (Fed) faiz indirimlerine ilişkin belirsizlik, doların güçlü kalmasına yol açarak emtia fiyatlarını baskılıyor. Ayrıca, Çin hükümetinin ekonomiyi canlandırmak için açıkladığı teşvik paketlerinin çelik talebini ne ölçüde artıracağı belirsizliğini koruyor. Piyasa analistleri, Çin'deki altyapı harcamalarının artmasının demir cevheri talebini bir miktar destekleyebileceğini, ancak bunun yeterli olmayacağını düşünüyor.
Öte yandan, Hindistan ve Güneydoğu Asya ülkelerindeki çelik üretimi artışı, demir cevheri talebinde kısmi bir denge unsuru olabilir. Hindistan'ın çelik üretim kapasitesini genişletme planları, uzun vadede demir cevheri talebini olumlu etkileyebilir. Ancak kısa vadede, Çin'in hakim olduğu piyasada bu etki sınırlı kalacak gibi görünüyor.
Demir cevheri fiyatlarındaki bu düşüş, madencilik şirketlerinin hisse senetlerini de olumsuz etkiledi. Rio Tinto ve BHP hisseleri hafta içinde değer kaybetti. Avustralya doları da demir cevheri fiyatlarındaki düşüşten olumsuz etkilendi. Avustralya ekonomisi için demir cevheri ihracatı kritik önem taşıyor; bu nedenle fiyatlardaki sert düşüşler, ülkenin ticaret dengesi ve bütçe gelirleri üzerinde baskı oluşturabilir.
Türkiye Açısından Değerlendirme
Türkiye, demir cevheri ithalatına bağımlı bir ülke olarak, bu fiyat düşüşünden kısa vadede olumlu etkilenebilir. Çelik üreticileri için hammadde maliyetlerinin düşmesi, marjları bir miktar rahatlatabilir. Ancak küresel çelik talebindeki zayıflık, Türkiye'nin çelik ihracatını olumsuz etkileyebilir. Özellikle Avrupa ve Orta Doğu'daki yavaşlama, Türk çelik sektörü için risk oluşturuyor. Ayrıca, demir cevheri fiyatlarındaki düşüş, Türkiye'nin cari açığını azaltıcı yönde etki yapabilir; zira demir cevheri ithalatı önemli bir döviz gideri kalemi. Uzun vadede ise Türkiye'nin yerli demir cevheri üretimini artırma çabaları stratejik önem taşıyor.