Çin'de sanayi işletmelerinin kârları ağustos ayında geçen yılın aynı dönemine göre %4,2 artış gösterdi. Bu, Temmuz ayındaki %4,6'lık artışın ardından yılın en düşük kâr büyümesi oldu. Ulusal İstatistik Bürosu (NBS) verilerine göre, sanayi kârlarındaki yavaşlama, zayıf iç talep ve yoğun rekabetin etkisiyle şirket kârlılığının baskı altında kaldığını gösteriyor. Ekonomistler, Pekin yönetiminin şirket kârlılığını istikrara kavuşturmak için teşvik önlemlerini artırmasını bekliyor.
Arka Plan: Sanayi Kârlılığındaki Yavaşlama
Çin ekonomisi, pandemi sonrası toparlanma sürecinde dalgalı bir seyir izliyor. Gayrimenkul sektöründeki kriz, düşük tüketici güveni ve ihracat talebindeki dalgalanmalar, sanayi sektörünün performansını olumsuz etkiliyor. Ağustos ayındaki %4,2'lik artış, yılın başından bu yana en düşük seviye. Ocak-Ağustos döneminde ise sanayi kârları yıllık %0,5 artışla 4,65 trilyon yuan (yaklaşık 640 milyar dolar) olarak gerçekleşti. Bu, sanayi sektörünün genel olarak aynı seviyede kaldığını, ancak büyüme ivmesinin zayıfladığını gösteriyor.
Alt sektörlere bakıldığında, madencilik sektörü kârları yıllık %33,5 artarken, imalat sanayi kârları %0,3 geriledi. Elektrik, ısıtma, gaz ve su üretimi ve dağıtımı sektöründe ise kârlar %22,7 arttı. İmalat sanayindeki düşüş, özellikle otomobil, elektronik ve tekstil gibi rekabetin yoğun olduğu sektörlerde kendini gösteriyor. Çin'in yeni enerjili araç (NEV) üretimi hızla artmasına rağmen, fiyat savaşları ve kapasite fazlası kârlılığı eritiyor.
Hükümet, ekonomiyi desteklemek için çeşitli adımlar attı. Altyapı yatırımlarını artırdı, konut kredisi faiz oranlarını düşürdü ve küçük işletmelere vergi indirimleri sağladı. Ancak bu önlemlerin etkisi sınırlı kaldı. Analistler, özel sektör yatırımlarının canlanması için daha fazla güven tesis edilmesi gerektiğini vurguluyor.
Küresel ve Bölgesel Boyut
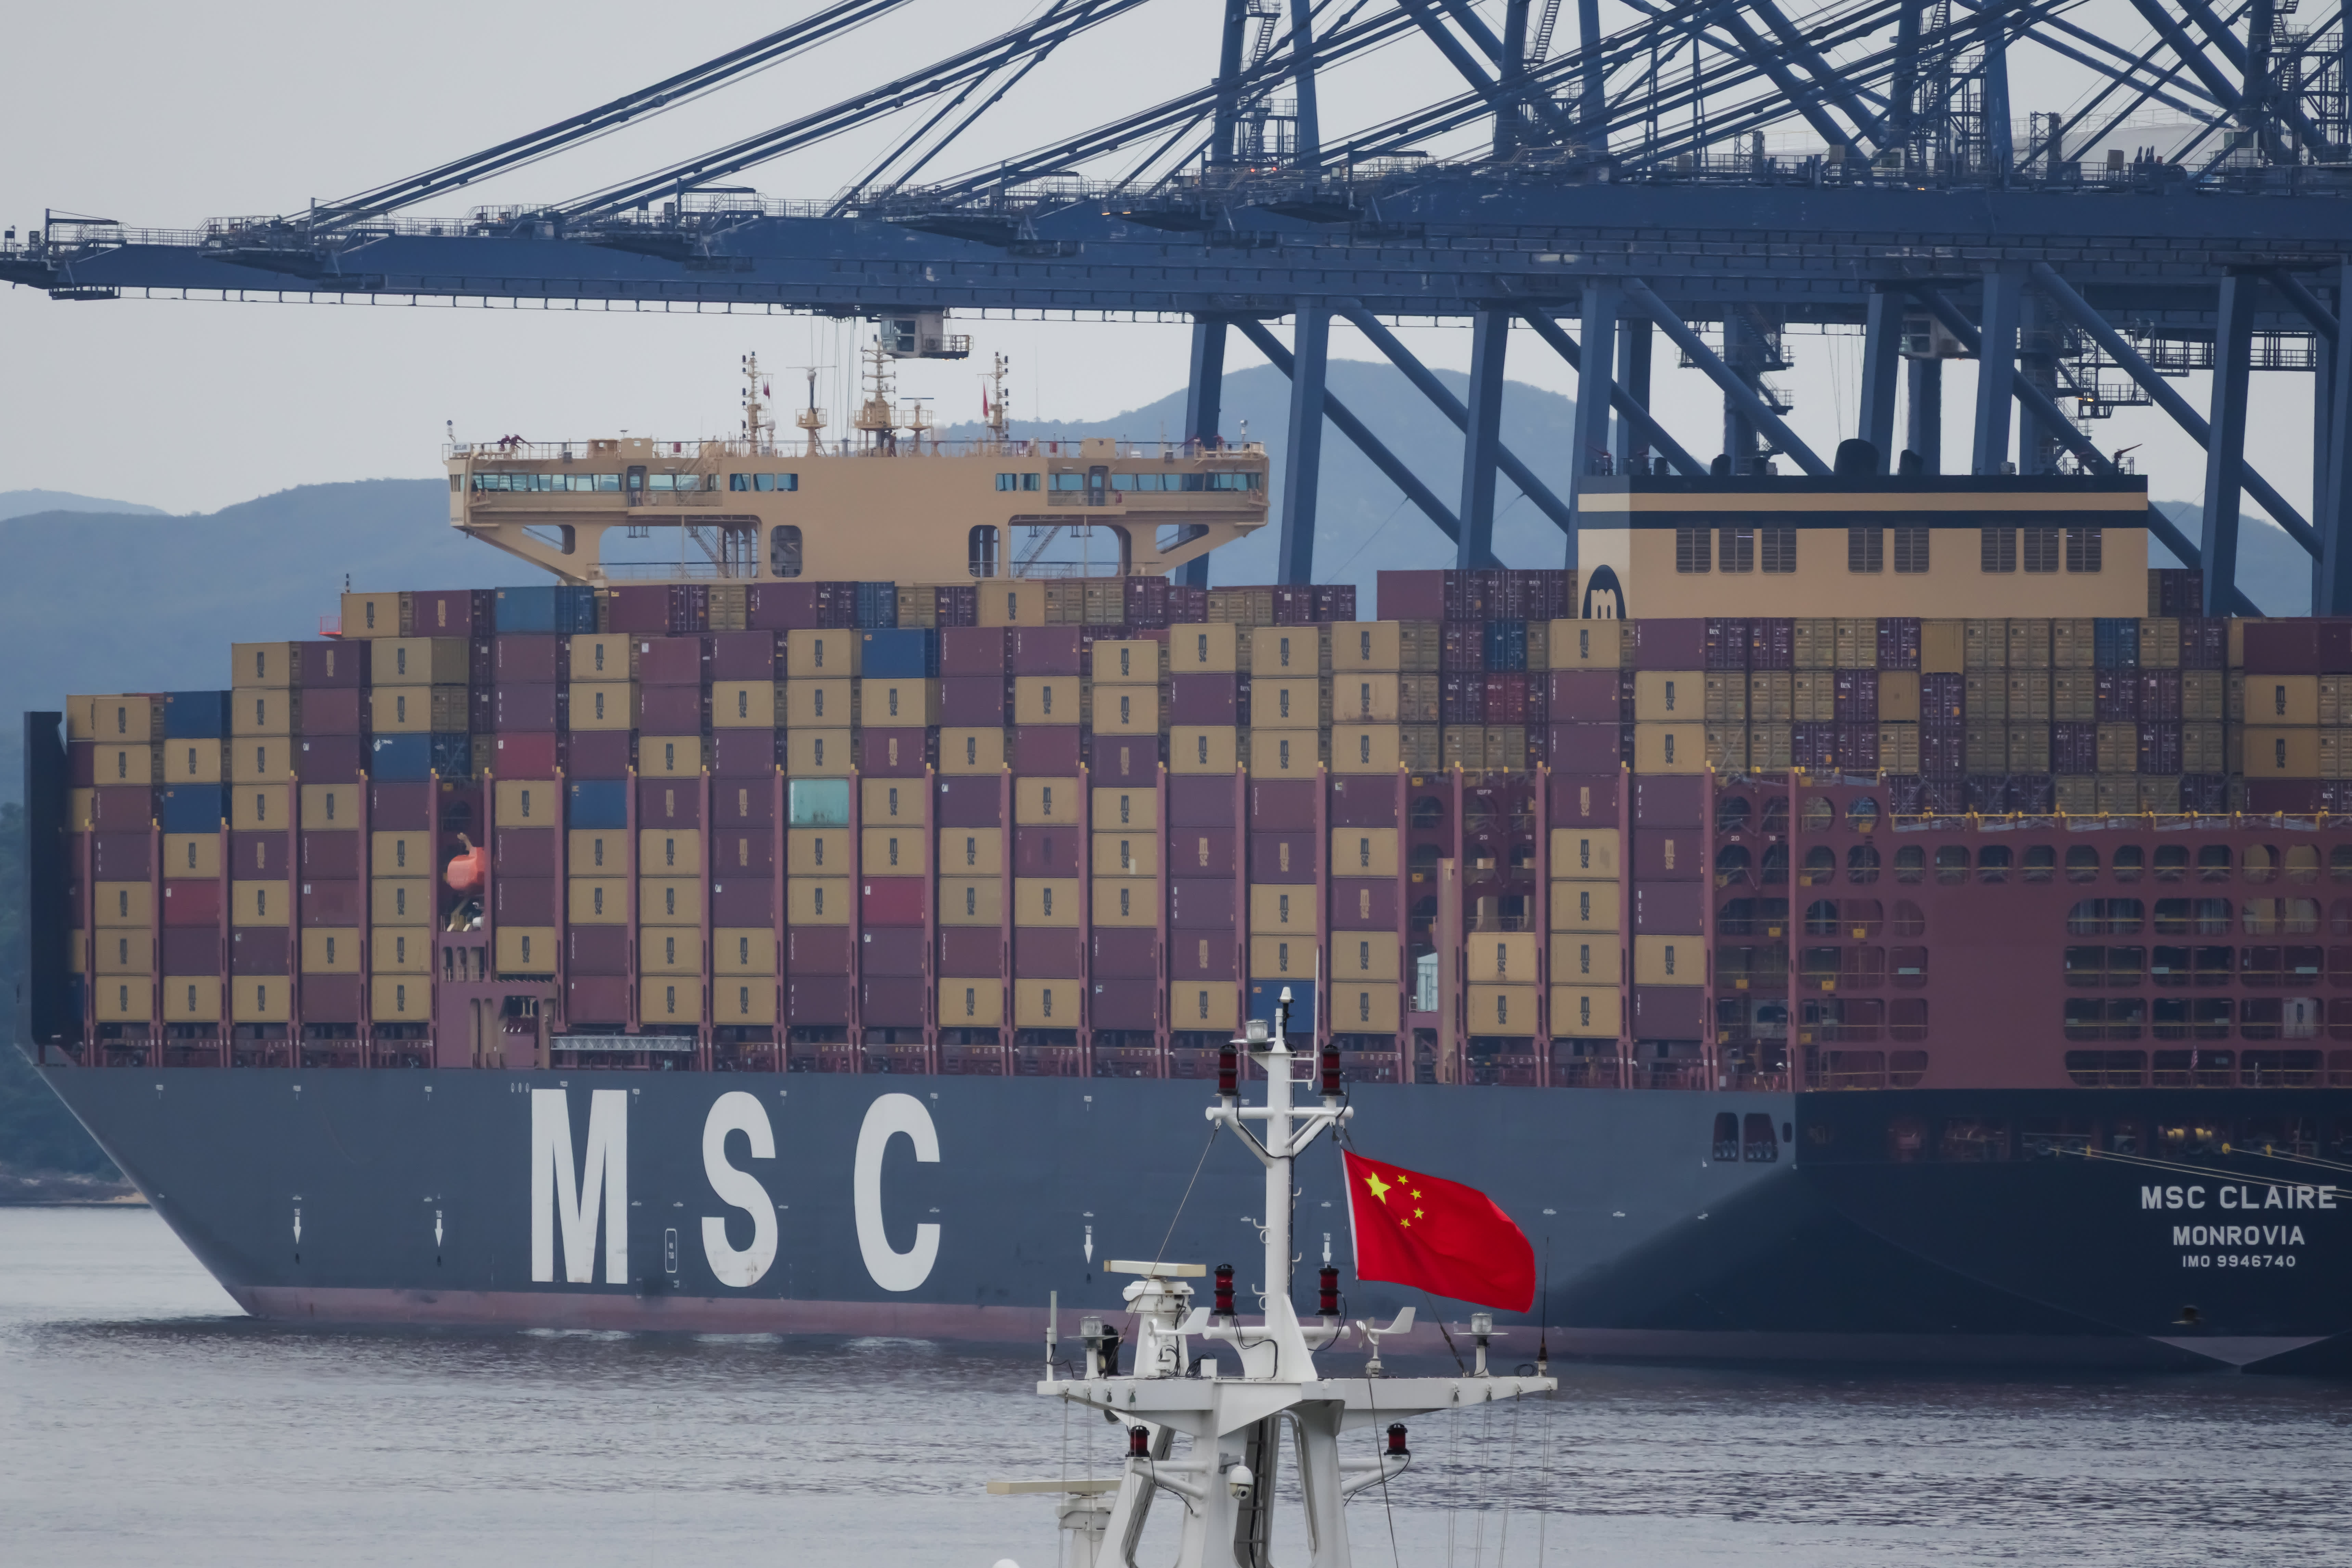
Çin, dünyanın en büyük imalatçısı ve ihracatçısı konumunda. Sanayi kârlarındaki yavaşlama, küresel tedarik zincirleri ve emtia fiyatları üzerinde doğrudan etkili. Özellikle demir cevheri, bakır ve petrol gibi hammaddelere olan talep, Çin'in sanayi üretimine bağlı. Son aylarda demir cevheri fiyatları, Çin'deki inşaat faaliyetlerindeki durgunluk nedeniyle baskı altında kaldı. Benzer şekilde, bakır fiyatları da Çin'in elektrikli araç ve yenilenebilir enerji yatırımlarındaki yavaşlamadan etkileniyor.
Çin'in ihracat pazarlarındaki performansı da karışık sinyaller veriyor. ABD ve Avrupa'da talebin zayıflaması, Çinli üreticilerin fazla kapasiteyi iç piyasada eritmeye çalışmasına yol açıyor, bu da fiyatları düşürüyor. Öte yandan, Çin'in Kuşak ve Yol Girişimi kapsamında artan altyapı yatırımları, bazı gelişmekte olan ülkelerde Çin mallarına olan talebi artırabilir. Ancak bu, kısa vadede sanayi kârlılığını önemli ölçüde iyileştirecek gibi görünmüyor.
Uluslararası Para Fonu (IMF) ve Dünya Bankası, Çin'in 2024 büyüme tahminlerini %4,5 civarına indirdi. Hükümetin resmi hedefi ise %5 civarında. Bu hedefe ulaşmak için Pekin'in daha agresif teşvik önlemleri alması gerekebilir. Para politikasında faiz indirimi ve likidite artırımı beklenirken, maliye politikasında altyapı harcamalarının hızlandırılması ve tüketici teşvikleri öne çıkıyor.
Çin'in ekonomik yavaşlaması, küresel ekonomi için de risk oluşturuyor. Dünya Ticaret Örgütü (DTO), küresel mal ticaretinin 2024'te %1,7 büyüyeceğini öngörüyor; bu, geçen yılki %2,7'lik artıştan düşük. Çin'deki durgunluk, Almanya ve Japonya gibi ihracat odaklı ekonomileri de olumsuz etkileyebilir. Özellikle otomobil ve makine sektöründe Çin'e bağımlı olan ülkeler, siparişlerdeki düşüşten endişe duyuyor.
Türkiye Açısından Değerlendirme
Çin'de sanayi kârlarındaki yavaşlama, Türkiye'nin ihracat pazarlarını ve küresel ticaret dengelerini dolaylı olarak etkiliyor. Çin, Türkiye'nin en büyük ithalat partneri; ekonomik yavaşlama, Çin mallarına olan talebi azaltabilir ve Türkiye'nin cari açığını bir miktar hafifletebilir. Ancak Çin'in fazla kapasitesini ihracat yoluyla eritmeye çalışması, Türk imalat sanayini ucuz Çin ürünleriyle rekabette zorlayabilir. Öte yandan, Çin'in teşvik paketleri emtia fiyatlarını yükselterek Türkiye'nin enerji ve hammadde ithalat maliyetlerini artırabilir. Türkiye, ihracatını çeşitlendirerek ve katma değerli üretime yönelerek bu dalgalanmalara karşı direncini artırabilir.