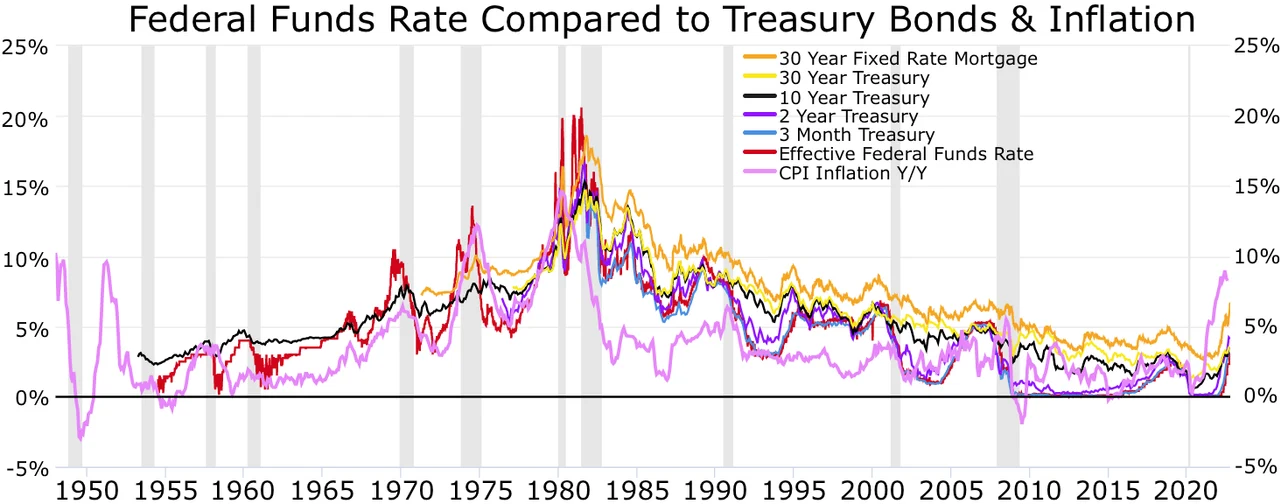
BNY Investments küresel müşteri portföy yönetimi eşbaşkanı April LaRusse, ABD Hazine tahvili getirilerinde zirvenin henüz görülmediğini, ancak piyasanın fiyatladığı yaklaşık üç faiz artırımının aşırı olduğunu ve bunun bir rahatlama rallisine alan açtığını söyledi. LaRusse, CNBC'nin "The Asia Trade" programında yaptığı açıklamada, tahvil piyasasında güvenle bir zirve çağrısı yapmak için erken olduğunu vurguladı.
Faiz Artırımı Beklentileri ve Piyasa Fiyatlaması
LaRusse, mevcut piyasa fiyatlamasının yaklaşık üç faiz artırımını yansıttığını, bunun da ekonomik görünümle uyumsuz olduğunu belirtti. Fed'in para politikasındaki belirsizlik ve enflasyon endişeleri, tahvil getirilerinde dalgalanmaya yol açıyor. LaRusse'ye göre, eğer piyasa beklentileri gerçekleşmezse, tahvil fiyatlarında bir rahatlama rallisi görülebilir. Bu durum, özellikle getiri arayışındaki yatırımcılar için fırsat yaratabilir.
BNY Investments, dünya genelinde geniş bir varlık yönetimi portföyüne sahip. LaRusse'nin yorumları, küresel tahvil piyasalarının yönü hakkında önemli ipuçları veriyor. Piyasalar, Fed'in faiz artırım döngüsünün ne zaman sona ereceğini ve enflasyonun kontrol altına alınıp alınamayacağını yakından izliyor. Son dönemde açıklanan ekonomik veriler, ABD ekonomisinin dirençli olduğunu ancak enflasyonun hala hedefin üzerinde seyrettiğini gösteriyor. Bu ortamda, LaRusse gibi uzmanların görüşleri, yatırımcıların pozisyon almasında etkili oluyor.
Küresel Tahvil Piyasaları ve Riskler
ABD Hazine tahvilleri, küresel finans sisteminin temel taşı konumunda. Getirilerdeki hareketlilik, dünya genelinde borçlanma maliyetlerini ve sermaye akımlarını etkiliyor. LaRusse'nin "aşırı" olarak nitelendirdiği üç faiz artırımı beklentisi, aslında piyasanın Fed'e yönelik şüphelerini yansıtıyor. Eğer Fed, piyasa beklentilerinin aksine daha ılımlı bir yol izlerse, tahvil getirileri düşebilir ve fiyatlar yükselebilir. Ancak, enflasyonun beklenenden uzun süre yüksek kalması durumunda, faiz artırımları devam edebilir ve tahvil piyasasında satış baskısı sürebilir.
LaRusse'nin değerlendirmesi, küresel yatırımcılar için önemli bir uyarı niteliğinde: Tahvil piyasasında dönüş noktası henüz net değil, ancak aşırı fiyatlamalar düzeltilebilir. Bu bağlamda, özellikle gelişmekte olan piyasalar için sermaye akımları ve kur istikrarı açısından kritik bir dönem. Türkiye gibi yüksek dış borç ve cari açık sorunu yaşayan ülkeler, küresel faiz oranlarındaki değişimlere karşı duyarlı. ABD tahvil getirilerindeki bir düşüş, gelişmekte olan ülkelere sermaye girişini teşvik edebilir ve bu ülkelerin borçlanma maliyetlerini hafifletebilir.
Türkiye Açısından Değerlendirme
BNY Investments yöneticisinin açıklamaları, küresel tahvil piyasalarındaki dalgalanmanın sürebileceğine işaret ediyor. Türkiye, yüksek dış borç çevrimi ve cari açık nedeniyle küresel faiz oranlarındaki değişimlere karşı hassas. ABD tahvil getirilerinde olası bir düşüş, gelişmekte olan piyasalara sermaye girişini artırarak TL üzerindeki baskıyı hafifletebilir ve Türkiye'nin dış borçlanma maliyetlerini düşürebilir. Ancak, Fed'in faiz artırım döngüsünün belirsizliği, Türkiye'nin para ve maliye politikalarında temkinli olmasını gerektiriyor. Ayrıca, jeopolitik riskler ve iç siyasi gelişmeler, küresel piyasalardan olası bir rahatlama rallisinin olumlu etkisini sınırlayabilir. Türkiye, dış finansman ihtiyacını karşılamak için uluslararası piyasalara bağımlı olduğundan, küresel tahvil getirilerindeki bir düşüş, Hazine'nin borçlanma koşullarını iyileştirebilir.