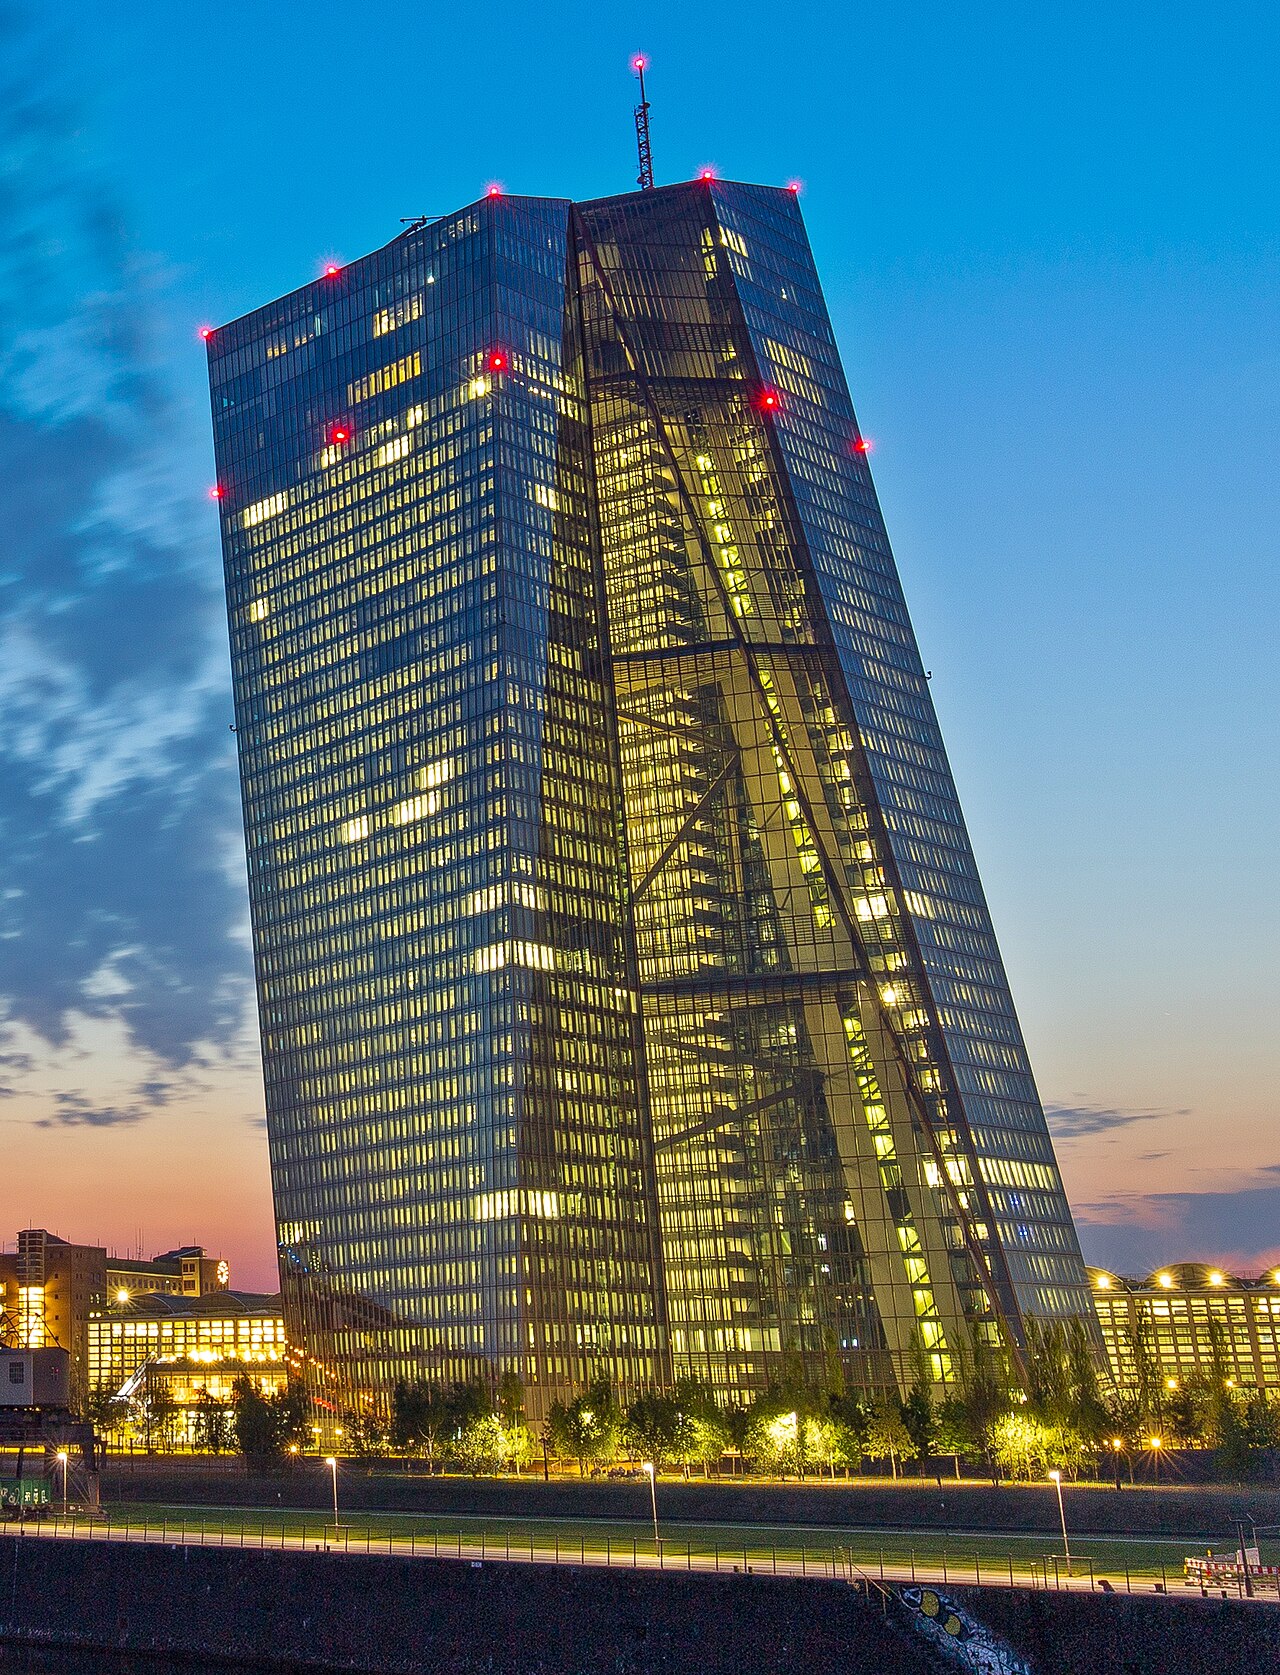
Avrupa tahvil piyasalarında yaşanan dalgalanma, Avrupa Merkez Bankası'nın (ECB) repo fonlama mekanizmasını yeniden gündeme getirdi. Piyasa katılımcıları, olası bir finansal kriz durumunda politika yapıcıların piyasaların işleyişini sürdürmek için kullandığı araçların yeterliliğini tartışıyor. ECB'nin repo işlemleri, bankaların kısa vadeli likidite ihtiyaçlarını karşılamada kritik bir rol oynuyor.
Repo Piyasasının Önemi ve ECB'nin Rolü
Repo (geri satın alma anlaşması) piyasası, finansal sistemin likidite belkemiğini oluşturur. Bankalar, ellerindeki tahvilleri teminat göstererek kısa vadeli nakit elde eder. ECB, bu piyasada hem likidite sağlayıcı hem de son çare mercii olarak hareket eder. Ancak son dönemde tahvil fiyatlarındaki sert dalgalanmalar, teminat değerlemelerinde belirsizlik yaratarak repo işlemlerini zorlaştırdı. Özellikle İtalya, İspanya ve Yunanistan gibi ülkelerin tahvillerinde görülen oynaklık, bankaların bu kağıtları teminat olarak kullanma konusunda isteksiz davranmasına yol açtı.
ECB'nin mevcut repo çerçevesi, 2008 krizi sonrası dönemde şekillendi. Merkez bankası, teminat havuzunu genişleterek ve vade yapısını çeşitlendirerek piyasalara esneklik sağlamaya çalıştı. Ancak enflasyonla mücadele kapsamında faiz artırımlarına gidilmesi ve bilanço küçültme sürecinin başlaması, repo piyasasındaki likidite koşullarını sıkılaştırdı. Piyasa analistleri, ECB'nin bu süreçte repo imkanlarını daha da esnek hale getirmesi gerektiğini savunuyor.
Küresel ve Bölgesel Yansımalar
Avrupa'daki repo piyasası sorunları, küresel finansal istikrar açısından da yakından izleniyor. Euro bölgesi bankaları, dünya genelinde önemli bir karşı taraf riski oluşturuyor. Repo piyasasındaki bir tıkanıklık, bankaların fonlama maliyetlerini artırarak kredi musluklarını kısabilir ve ekonomik büyümeyi olumsuz etkileyebilir. Ayrıca, ECB'nin attığı adımlar diğer merkez bankaları için de referans niteliği taşıyor. Fed ve İngiltere Merkez Bankası, benzer likidite araçlarını gözden geçirerek kendi piyasalarındaki kırılganlıkları test ediyor.
Uzmanlar, ECB'nin repo çerçevesini güçlendirmek için birkaç seçeneği olduğunu belirtiyor: teminat kurallarını gevşetmek, repo işlemlerinin vadesini uzatmak veya merkez bankası dijital parası gibi yenilikçi araçları devreye almak. Ancak bu adımların enflasyonla mücadele hedefleriyle çelişmemesi gerekiyor. ECB Başkanı Christine Lagarde, son basın toplantısında "gerekli tüm araçları kullanmaya hazırız" mesajını yinelese de, piyasa oyuncuları somut bir eylem planı bekliyor.
Tahvil piyasasındaki dalgalanmanın temel nedenleri arasında yüksek kamu borçluluğu, siyasi belirsizlikler ve bilanço küçültme sürecinin yarattığı likidite çekilmesi yer alıyor. Özellikle Fransa ve Almanya gibi çekirdek ülkelerde bile tahvil getirilerinde görülen oynaklık, yatırımcı güvenini sarsmış durumda. Bu durum, ECB'nin para politikası aktarım mekanizmasını da zayıflatıyor.
Türkiye Açısından Değerlendirme
Avrupa tahvil piyasasındaki çalkantı ve ECB'nin repo fonlamasına ilişkin tartışmalar, Türkiye ekonomisi için dolaylı ama önemli sonuçlar doğurabilir. Türk bankaları ve şirketleri, Avrupa piyasalarından önemli ölçüde fon sağlıyor. Avrupa'da likidite koşullarının sıkılaşması, Türkiye'nin dış borçlanma maliyetlerini artırabilir ve sermaye girişlerini yavaşlatabilir. Ayrıca, ECB'nin atacağı adımlar, TCMB'nin para politikası üzerinde de dolaylı baskı yaratabilir. Türkiye'nin Avrupa Birliği ile ticaret hacmi göz önüne alındığında, bölgedeki finansal istikrarsızlık ihracat talebini olumsuz etkileyebilir. Bu nedenle, Türk ekonomisi için Avrupa'daki gelişmelerin yakından izlenmesi ve gerekli önlemlerin alınması kritik önem taşıyor.