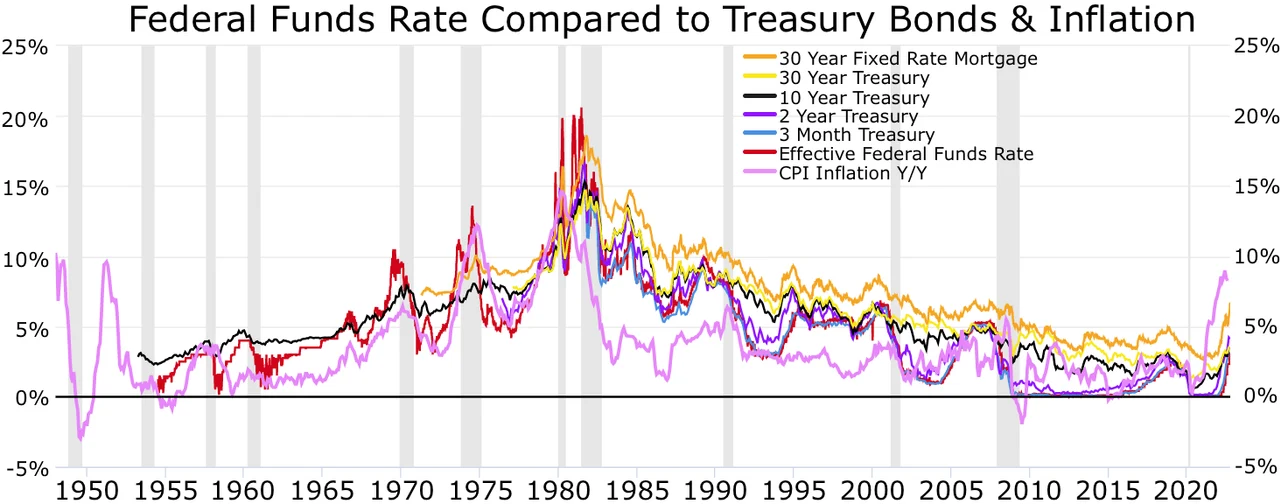
Washington’ın en yakın ortaklarından bazıları, ABD hazine tahvili alımlarını son dönemde %60’a varan oranda kıstı. Asya ülkelerinin öncülük ettiği bu geri çekilme, ABD’nin bütçe açığını finanse etme konusunda güvenilir müttefiklerine artık eskisi kadar güvenemeyeceğini gösteriyor. Söz konusu ülkeler, jeopolitik riskler ve getiri arayışıyla portföylerini çeşitlendirirken, ABD’nin borçlanma maliyetleri üzerinde yukarı yönlü baskı oluşabilir.
Hazine Tahvillerindeki Düşüşün Arka Planı
ABD Hazine Bakanlığı verilerine göre, başta Çin ve Japonya olmak üzere birçok Asya ülkesi, son çeyrekte ABD tahvillerindeki net alımlarını önemli ölçüde azalttı. Çin’in elindeki ABD hazine tahvili miktarı, zirve noktası olan 1,3 trilyon dolardan 800 milyar doların altına geriledi. Japonya ise halen en büyük yabancı alıcı konumunda olsa da, son aylarda alımlarını yavaşlattı. Uzmanlar, bu eğilimin arkasında birkaç faktörün yattığını belirtiyor: Artan jeopolitik gerilimler, özellikle Rusya’nın dondurulan varlıkları sonrası ortaya çıkan “silah olarak dolar” endişesi, ülkeleri rezervlerini çeşitlendirmeye itiyor. Ayrıca, ABD’de enflasyonun yüksek seyretmesi ve Fed’in faiz indirimlerine ilişkin belirsizlik, tahvil getirilerindeki dalgalanmayı artırarak cazibeyi azaltıyor. Öte yandan, Çin ve Japonya gibi ülkelerin kendi ekonomik sorunları da bu kararlarda etkili.
Veriler, ABD’nin en büyük on yabancı alıcısından altısının Asya kökenli olduğunu gösteriyor. Bu ülkelerin toplam alımları, geçen yılın aynı dönemine göre %60 düşüşle 200 milyar doların altına indi. Bu durum, ABD’nin cari açığının finansmanında önemli bir rol oynayan yabancı sermaye akışında yavaşlamaya işaret ediyor. Hazine Bakanlığı yetkilileri, açığı finanse etmek için daha yüksek faiz ödemek zorunda kalabileceklerini kabul ediyor. Ancak, ABD ekonomisinin derinliği ve likiditesi sayesinde bu durumun kısa vadede krize dönüşmeyeceği görüşü de hakim.
Küresel ve Bölgesel Yansımalar
ABD hazine tahvillerine olan talebin azalması, küresel finans piyasalarında dalgalanmalara yol açabilir. Tahvil getirilerindeki artış, doların değerini ve diğer ülke para birimlerini etkileyebilir. Özellikle gelişmekte olan ülkeler, artan borçlanma maliyetleri ve sermaye akışlarındaki oynaklıkla karşı karşıya kalabilir. Asya ülkelerinin rezerv çeşitlendirmesi kapsamında altına ve diğer para birimlerine yönelmesi, uzun vadede doların hakimiyetini sorgulatabilir. Ancak, euro veya yuan gibi alternatiflerin henüz doların yerini alacak derinlikte olmaması, bu sürecin yavaş ilerleyeceğini gösteriyor. Uzmanlar, ABD’nin müttefikleriyle ilişkilerinde ekonomik güveni yeniden tesis etmesi gerektiğini vurguluyor. Aksi halde, borçlanma maliyetlerindeki artış, ABD’nin küresel ekonomik liderliğini zayıflatabilir.
Türkiye Açısından Değerlendirme
ABD hazine tahvillerine talebin azalması, küresel faiz oranları üzerinde yukarı yönlü baskı oluşturarak Türkiye gibi dış finansmana ihtiyaç duyan ülkelerin borçlanma maliyetlerini artırabilir. Ayrıca, doların güçlenmesi veya zayıflaması, Türk ihracatçıları ve ithalatçıları için kur riskini beraberinde getirir. Türkiye, son yıllarda rezervlerini çeşitlendirme ve altın alımlarını artırma yoluna gitmişti; bu eğilim, küresel belirsizlik ortamında daha da önem kazanabilir. Öte yandan, ABD ile yakın ilişkiler, Türkiye’nin finansman kanallarını etkileyebilir; ancak Türkiye’nin kendi ekonomik istikrarı ve politikaları belirleyici olacaktır. Bu gelişme, Türkiye’nin dış ekonomik ilişkilerinde çok yönlü bir strateji izlemesi gerektiğini bir kez daha ortaya koyuyor.