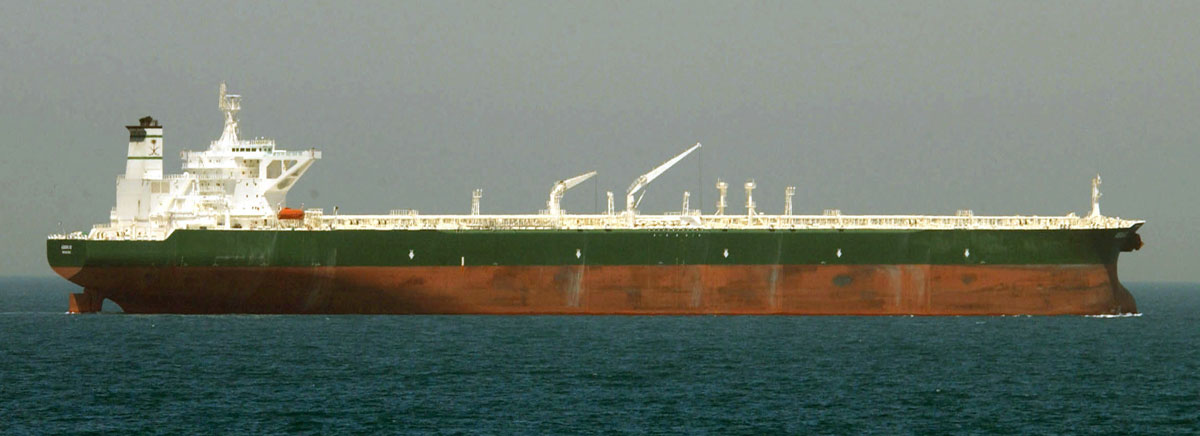
Londra merkezli deniz ticareti analiz şirketi Kpler, ABD'nin İran'a yönelik yaptırımlarında sağlayacağı olası muafiyetlerin küresel tanker krizini hafifletmeyeceğini açıkladı. Şirket, yaptırımların kaldırılmasının bile arz zincirindeki yapısal sorunları çözmeyeceğini, çünkü tanker piyasasının pandemi sonrası artan talep, liman tıkanıklıkları ve jeopolitik riskler nedeniyle zaten darboğazda olduğunu belirtti. Kpler'in değerlendirmesi, ABD'nin İran nükleer anlaşmasına dönüş müzakerelerinde yaptırım muafiyeti sinyali vermesinin ardından geldi.
Yaptırımların kaldırılması neden yeterli değil?
Kpler analistlerine göre, ABD'nin İran petrol ihracatına uyguladığı yaptırımları kısmen kaldırması, küresel tanker arzını hemen artırmayacak. Çünkü tanker filosunun mevcut kapasitesi, artan ham petrol talebini karşılamakta zorlanıyor. Pandemi döneminde azalan yatırımlar ve yeni gemi siparişlerindeki gecikmeler, filo yaşlanmasına ve verimlilik kaybına yol açtı. Ayrıca, birçok tanker, yaptırımlar nedeniyle İran'a hizmet vermekten kaçınıyor; muafiyet gelse bile, bu gemilerin yeniden İran rotasına dönmesi zaman alacak ve sigorta, finansman gibi operasyonel engeller sürecek.
Öte yandan, Kpler'e göre, küresel petrol ticareti yaptırımlardan bağımsız olarak yeniden şekilleniyor. Rusya'nın Ukrayna işgali sonrası Batı yaptırımları, Rus petrolünün Asya'ya yönelmesine neden oldu ve tanker rotalarını uzattı. Bu durum, ton-mil cinsinden taşıma mesafelerini artırarak mevcut gemi kapasitesini daha da sıkıştırdı. İran yaptırımlarının hafifletilmesi, bu yapısal değişimi tersine çevirmeyecek; aksine, İran petrolünün Asya'ya akışı da benzer şekilde uzun rotalar gerektirebilir.
Kpler, tanker krizinin asıl çözümünün yeni gemi inşa kapasitesinin artırılması ve liman altyapısının iyileştirilmesi olduğunu vurguluyor. Ancak gemi inşa süreleri 2-3 yılı bulduğu için kısa vadede bir rahatlama beklenmiyor. Şirket, 2024 ve 2025'te tanker piyasasında arz sıkıntısının devam edeceğini öngörüyor.
Bölgesel ve küresel yansımalar
Tanker krizi, özellikle Asya ve Avrupa arasındaki petrol ticaretinde navlun maliyetlerini yükselterek enflasyonist baskı yaratıyor. Uzun süreli yüksek navlun, ham petrol fiyatlarını dolaylı yoldan etkiliyor ve tüketici fiyatlarına yansıyor. Orta Doğu'dan Asya'ya giden petrolün taşıma maliyeti, son iki yılda önemli ölçüde arttı. Bu durum, ithalatçı ülkeler için cari açık riskini artırırken, ihracatçı ülkeler için de gelir kaybı anlamına geliyor.
ABD'nin yaptırım politikasındaki olası bir yumuşama, İran'ın petrol ihracatını artırarak küresel arzı destekleyebilir ve fiyatları bir miktar düşürebilir. Ancak Kpler'e göre, bu etki sınırlı kalacak; çünkü İran'ın üretim kapasitesi ve ihracat altyapısı, yaptırımlar sırasında ciddi şekilde zarar gördü. İran'ın petrol sahalarına yapılan yatırımların azalması, kısa vadede üretim artışını zorlaştırıyor.
Ayrıca, yaptırımların kaldırılması durumunda bile, uluslararası bankalar ve sigorta şirketleri, İran ile çalışmaya temkinli yaklaşacak. Bu da ticaretin yeniden canlanmasını geciktirecek. Kpler, bu nedenle yaptırım muafiyetlerinin tanker krizine çözüm olarak görülmemesi gerektiğini belirtiyor.
Türkiye Açısından Değerlendirme
Türkiye, enerji ithalatında İran ve Rusya gibi yaptırım altındaki ülkelere bağımlılığı nedeniyle tanker krizinden doğrudan etkileniyor. Navlun maliyetlerindeki artış, Türkiye'nin enerji faturasını yükselterek cari açığı ve enflasyonu olumsuz etkiliyor. ABD yaptırımlarının hafifletilmesi, İran'dan petrol ithalatını kolaylaştırabilir ve Türkiye'ye kısa vadede fiyat avantajı sağlayabilir. Ancak yapısal tanker arzı sorunu devam ettiği sürece, Türkiye'nin enerji güvenliği riskleri sürecek. Türkiye, alternatif tedarik yolları ve uzun vadeli sözleşmelerle bu riski yönetmeye çalışıyor.